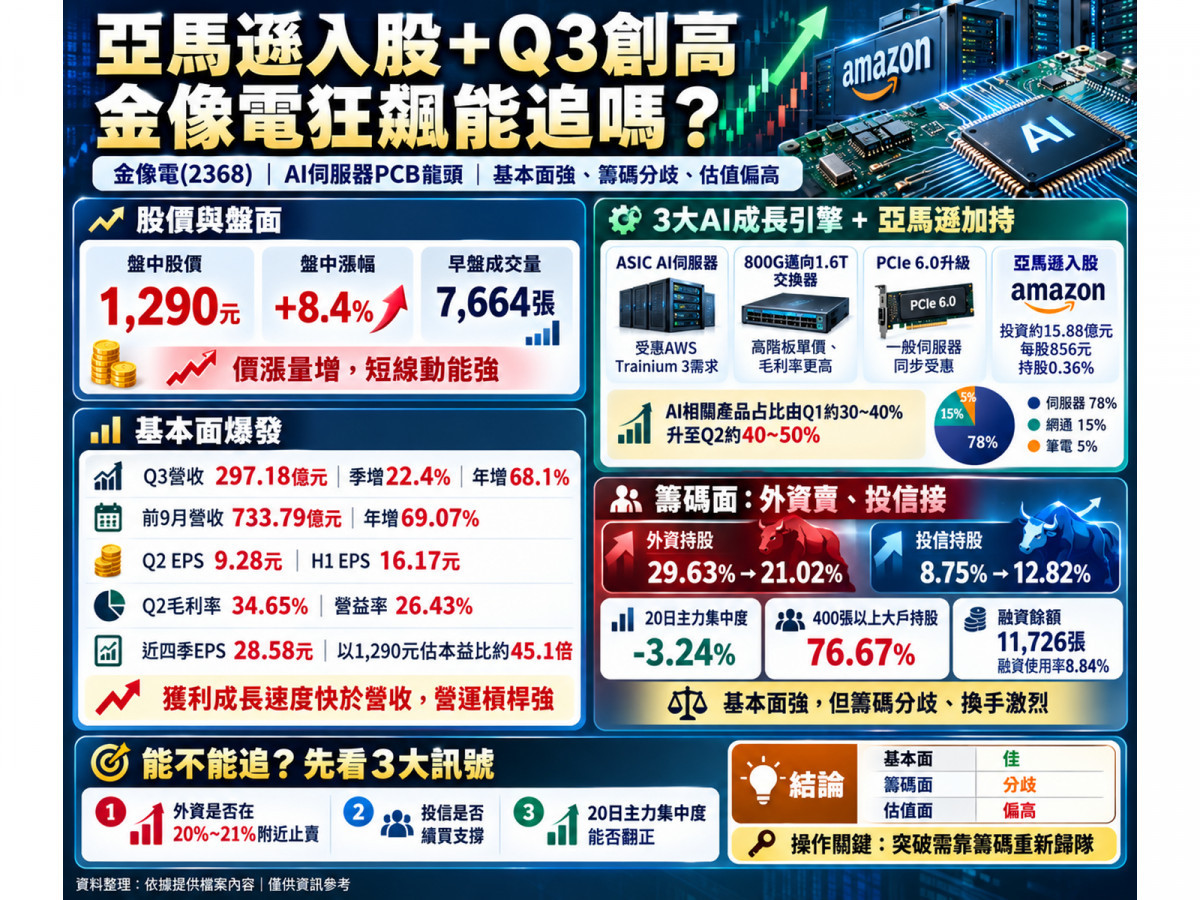
AI伺服器PCB龍頭廠金像電(2368)在做(15)日收盤下跌5.56%至1,190元後,今(16)日盤中強勢反攻,股價大漲約8.4%來到1,290元,早盤成交量即達7,664張,相當於前一日全天成交量(13,142張)的約58%,呈現強勢「價漲量增」格局。
支撐股價強彈的底氣,來自金像電堪稱AI PCB第一梯隊的超強基本面:不僅2026年第二季EPS暴增166.7%達9.28元、上半年更正後EPS創高來到16.17元,第三季單季營收更衝上約297.18億元(季增約22.4%、年增約68.1%),再創歷史新高。
然而,在基本面高達和題材面的頂級表現下,金像電目前的籌碼面卻呈現「基本面與籌碼面強度落差」以及「土洋法人大對決」的複雜結構。
一方面,外資持股從7月底的29.63%一路降至10月15日的約21.02%(15日單日更賣超3,517張),且20日主力集中度仍處於-3.24%的負值;
但另一方面,本土投信卻展開強力承接,持股比例由7月底的8.75%拉升至約12.82%,形成鮮明的「外資減碼、內資法人接棒」換手潮。
在盤中股價1,290元已反映約45.1倍本益比的高位階下,外資何時止賣、投信能否續買並帶動技術面有效突破,將是決定下一波行情的關鍵。
獲利成長比營收更快!三大AI引擎與亞馬遜入股如何撐起高毛利?
金像電2026年迎來顯著的獲利跳升,最亮眼之處在於「獲利成長速度遠快於營收成長」,展現產品組合升級、高階PCB單價提升與產能利用率滿載所帶來的強大營運槓桿:

▲圖/Gemini
從產品結構來看,金像電第二季伺服器營收占比高達78%、網通占15%、筆電僅占5%,伺服器加網通合計超過九成;
其中AI相關產品占比更從第一季的約30%~40%躍升至第二季的40%~50%,已形同純AI資料中心PCB公司。
推升公司營運與2027~2029年長線能見度的核心動能主要有五大支柱:
- 第一大引擎(ASIC AI伺服器):
金像電為AWS ASIC AI伺服器PCB重要供應商,受惠AWS Trainium 3需求拉升,由於高算力晶片功耗與電流更大,帶動PCB層數增加、板厚增加與低損耗材料需求,直接推升單台伺服器PCB價值量與單價。 - 第二大引擎(800G邁向1.6T高速交換器):
資料中心網路正由800G快速放量並邁向下一階段1.6T交換器,其對高層數、背鑽、阻抗控制與訊號完整性要求極高,產品平均售價(ASP)與毛利率顯著優於傳統PC板。 - 第三大引擎(一般伺服器升級PCIe 6.0):
Intel與AMD新平台升級PCIe 6.0,對傳輸速率、層數與低訊號損耗的要求同步拉高,使公司同時通吃「ASIC AI+CPU伺服器+高速交換器」三條成長曲線。 - 亞馬遜(Amazon)斥資近15.9億元入股:
9月29日公告Amazon.com以每股856元認購1,856,308股,總金額約15.88~15.9億元(持股比例約0.36%),由重要客戶升級為「客戶+策略股東」,象徵AWS全力鞏固高階PCB產能穩定度;
惟投資人亦須留意背後隱含的單一客戶集中度風險。 - 再砸79億元擴產、能見度直達2029年:
目前公司伺服器與網通產能供不應求,泰國一廠已於2026年第一季轉虧為盈實現小幅獲利;
9月29日董事會再核准79億元資本支出(新廠土地38億元+建廠與設備41億元,預計2026 Q4起投入),接續蘇州二廠(預計2027下半年貢獻)、泰國二廠(預計2027下半年量產)、蘇州三廠(預計2028上半年)及中壢新廠(約2028年底至2029年初)的擴產接棒計畫。
籌碼面驚現「土洋大對決」!外資砍掉8.6%持股,誰在逢低狂接?
儘管基本面無懈可擊,但金像電籌碼面卻呈現「表面高度集中、內部換手劇烈」的格局,這也是目前籌碼評分僅6分的關鍵原因:
- 超大戶逢高微調、股東戶數暴增25.5%:
根據10月8日最新集保資料,金像電400張以上大戶持股達76.67%(較10月2日的76.24%微增0.43個百分點),其中1,000張以上超大戶僅55名股東就持有68.03%,屬大戶高度控盤型股票。
但若與7月31日股價793元時相比,當時400張以上大戶高達78.77%、千張以上達71.53%,顯示股價漲至1,200~1,300元過程中,千張大戶已調節約3.50個百分點;
同期間總股東人數更從91,987人暴增23,456人(+25.5%)至115,443人(10張以下散戶持股比則約9.25%),代表高檔籌碼正往更多投資人手中擴散。 - 外資連番提款 vs. 投信大舉掃貨:
外資持股比例從7月31日的29.63%一路下滑(9/4為25.63%、9/24為23.55%、10/8為21.84%),至10月15日已降至約21.02%,波段大減約8.61個百分點;
反觀投信持股則從7月底的8.75%攀升至10月15日的約12.82%,逆勢增加4.07個百分點。
以近兩日交手來看,投信於10月14日狂買3,725張,10月15日面對外資大砍3,517張(自營商賣超52張,三大法人合計賣超1,832張),投信依然強勢買超1,737張,呈現標準的「外資賣、本土法人接」。 - 主力短線化與外資分點賣壓:
主力資金近期操作相當短線化,10月14日主力剛淨買超771張(買方為統一+1,172張、國泰綜合+554張、摩根士丹利+404張、野村+369張、永豐+323張),10月15日隨即轉為淨賣超986張(主力買2,681張、賣3,667張,占成交量約7.5%)。
觀察10月15日分點動向,買方集中於華南永昌(+395張)、國泰綜合(+336張)、元大總公司(+273張)、富邦(+228張)與大和國泰(+211張)等本土與法人通道;
賣方則清一色為外資券商,包括法銀巴黎(-1,552張)、摩根士丹利(-490張)、美商高盛(-383張)、摩根大通(-345張)、瑞銀(-218張)及美林(-107張)。
此外,截至10月14日,5日主力集中度為-0.64%、20日集中度為-3.24%(9月底曾低至-6%~-7%),顯示中期主力尚未完全回流。 - 融資不增反減、非散戶槓桿虛胖:
籌碼面的加分項在於信用交易相當健康,10月15日融資餘額為11,726張(單日小增113張,融資使用率僅8.84%),較10月7日的13,220張反而減少約1,494張;
融券餘額僅125張、券資比僅1.07%,證明近期高檔震盪是由法人與大戶現貨換手主導,並無散戶融資失控追價的現象。
45倍本益比還能追嗎?緊盯3大確認訊號
綜合評估,金像電目前處於「基本面9分、題材面9.5分、短線動能8分,但籌碼面6分、估值安全邊際僅4分」的高波動成長階段。
對於投資人而言,現在的核心問題早已不是公司會不會成長,而是1,290元的股價是否已提前反映過多利多,以及1,300元大關附近是否會演變成大戶與外資的出貨換手區。
若要確認金像電能順利消化高估值並開啟下一段波段攻勢,接下來可緊盯以下2大共振訊號是否同時出現:
- 第一,外資持股在20%~21%附近正式止跌:觀察法銀巴黎、摩根士丹利、高盛等外資分點是否停止每日動輒3,000~5,000張的拋售,確認外資定價權不再偏空。
- 第二,投信續買且20日主力集中度由負轉正:本土投信買盤需延續支撐力道,並帶動20日主力集中度正式翻正,完成高檔籌碼的重新歸隊。

▲圖/CMoney 金像電(2368) K線圖