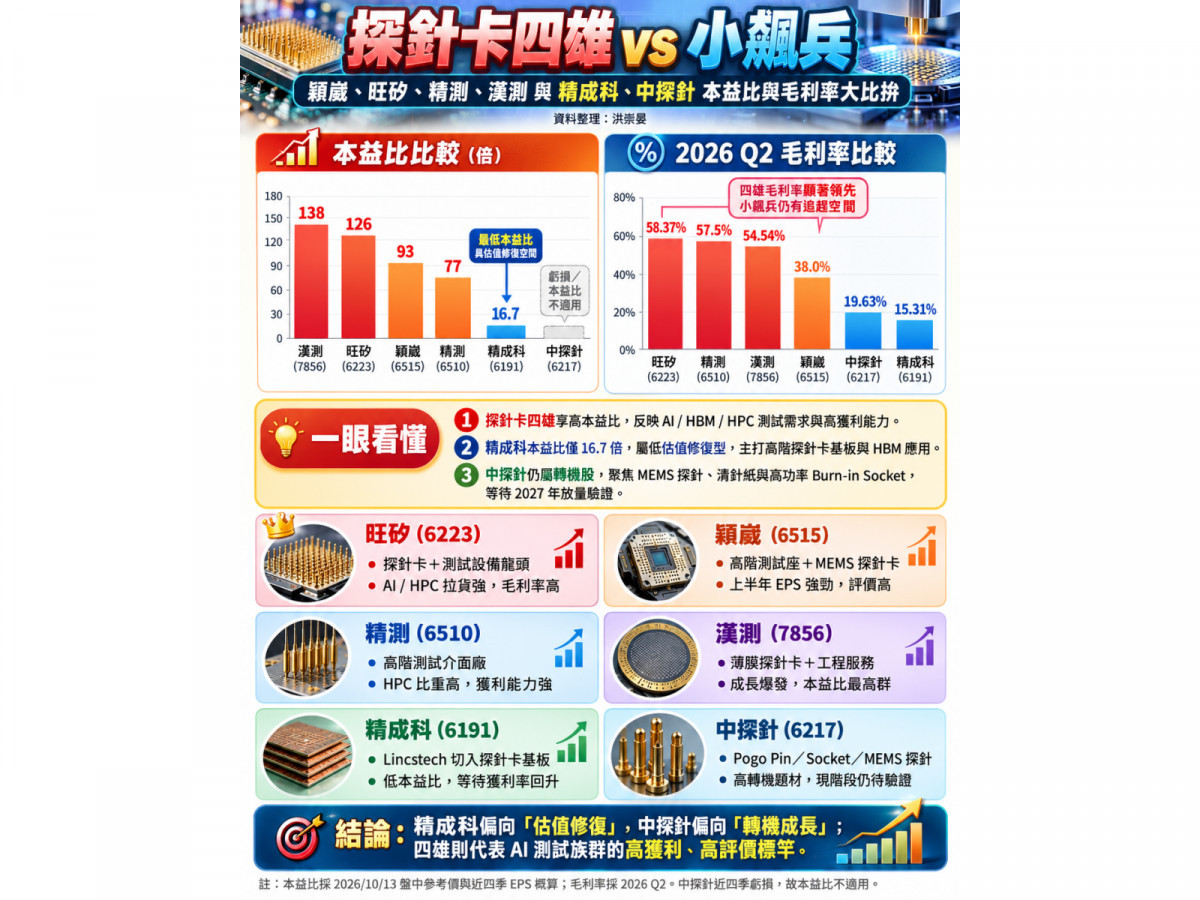
AI半導體測試產業正成為台股資金追逐的新焦點!隨著輝達(NVIDIA)GPU、高頻寬記憶體(HBM)及先進封裝技術不斷升級,晶片測試複雜度與功耗同步攀升,帶動探針卡、測試座與高階測試介面需求快速成長。台股探針卡四雄旺矽(6223)、穎崴(6515)、精測(6510)及漢測(7856),股價紛紛站上數千元,成為AI供應鏈最受矚目的高價股。然而,當四雄本益比已來到約77至145倍,市場開始尋找下一批具備補漲潛力的「小飆兵」,其中精成科(6191)與中探針(6217)近期同步放量轉強,究竟誰有機會在AI測試新賽局中脫穎而出?
▲台灣探針卡四雄與小飆兵
探針卡四雄享高本益比 AI測試產業價值重新定義
過去半導體產業的投資焦點,主要集中在晶圓製造、CoWoS先進封裝與HBM記憶體,但當AI晶片功耗與複雜度持續增加,測試環節的重要性也跟著水漲船高。尤其GPU與HBM晶片單價高昂,一旦封裝完成後才發現瑕疵,將造成更高的成本損失,因此測試精準度、接觸可靠度與高功率承載能力,已成為半導體供應鏈的重要競爭門檻。
從財報觀察,探針卡四雄的高股價並非只有題材支撐。旺矽2026年上半年EPS達28.08元,第二季毛利率高達58.37%;穎崴上半年EPS達38.24元;精測上半年EPS為25.45元,第二季毛利率達57.5%;漢測上半年EPS也達21.50元。四家公司透過高階產品布局與半導體測試需求擴張,展現強勁的獲利能力。
若以10月13日盤中參考價格估算,旺矽股價約5,945元、穎崴5,760元、精測3,285元、漢測3,625元,近四季本益比分別約126倍、93倍、77倍及130至145倍。市場願意給予如此高的評價,關鍵在於AI測試產品具有技術門檻、認證難度與高附加價值。
不過,當高價測試股已累積可觀漲幅,投資人勢必開始思考:台股是否還有具備相關技術、卻尚未獲得相同市場評價的企業?
精成科16.7倍本益比 日本Lincstech打開HBM新商機
相較四雄的高本益比,精成科10月13日盤中股價96元,依近四季EPS約5.75元估算,本益比僅約16.7倍,形成顯著的估值落差。
精成科過去以PCB製造業務為主,近年透過收購日本高階PCB廠Lincstech,成功切入探針卡專用高多層基板市場。據相關公開資訊,Lincstech高階探針卡基板量產技術可達90層,研發能力挑戰100層,並布局HBM測試相關需求。隨著HBM容量、堆疊層數及晶片接點密度持續提高,高階探針卡基板的精密度與品質要求也同步提升,成為精成科跨入AI半導體供應鏈的重要切入點。
營收表現已率先反映成長動能。精成科2026年9月合併營收42.46億元,月增11.7%、年增36.13%,創20年同期新高;第三季合併營收約119.67億元,較第二季99.53億元成長20.2%,前九月累計營收達312.60億元,年增28.15%。
不過,營收成長不等於獲利同步起飛。精成科第二季毛利率15.31%,較去年同期20.95%明顯下滑;營業利益率也由13.03%降至7.02%,上半年EPS僅2.32元,顯示產品組合與成本仍有改善空間。
此外,精成科10月1日完成精星(8183)股份轉換,進一步擴大PCB事業版圖。未來隨著日本高階探針卡基板擴產,以及精星加入合併營運,營收規模有望進一步提升,但新增股本也可能稀釋EPS。因此,2027年精成科能否獲得更高本益比,關鍵仍在於高附加價值產品占比提升,以及獲利率能否實質回升。
中探針搶攻AI高功率測試 MEMS與清針紙瞄準2027年
相較精成科從探針卡基板切入,中探針的技術布局更接近晶片測試的核心接觸元件。
中探針原本以Pogo Pin彈簧探針及精密連接器起家,近年積極拓展半導體測試領域,包括MEMS微機電探針、測試座、清針紙及高功率老化測試產品。其中,針對AI晶片高功耗需求開發的1200瓦高功率測試座,成為市場關注的新產品。
隨著GPU功耗持續提升,晶片在老化測試與系統級測試過程中,必須承受更高電流與熱負載,測試介面的可靠度也更加重要。中探針若能成功將相關新品導入AI晶片供應鏈,將有機會提高半導體產品營收比重。
依公司先前公開展望,半導體相關業務約占營收四分之一,未來目標朝三成以上邁進,MEMS探針及清針紙等產品則被視為2027年重要成長動能。
然而,中探針現階段仍處於營運轉型的驗證期。2026年9月營收3.52億元,月減16.09%、年增僅0.70%;第三季營收約11.90億元,較第二季11.93億元微幅下降。第二季毛利率雖有19.63%,但營業利益率仍為負3.27%,稅後淨利率負3.12%,尚未展現穩定獲利。
換言之,中探針的AI產品方向值得期待,但要真正複製探針卡四雄的獲利成長,仍須等待客戶認證、量產規模與毛利貢獻逐步兌現。
兩檔同步爆量 精成科挑戰百元、中探針逼近200元
從技術面來看,精成科與中探針在10月13日同步出現明顯放量。
精成科盤中股價來到96元,成交量突破2.2萬張,約為20日均量7.8倍,股價站上120日均線92.13元,短中期均線呈現轉強跡象,下一道重要壓力落在100至101元附近。若後續能帶量突破長期均線,搭配第三季財報獲利改善,補漲行情才有機會進一步延續。
中探針則更具短線爆發力,10月13日股價觸及197元漲停價,成交量約1.47萬張,股價自8月低點93.6元以來已上漲超過一倍。不過,上方200元整數關卡與120日均線215.84元仍有壓力,加上近四季獲利處於虧損狀態,股價已提前反映市場對2027年營運轉機的期待,追價風險相對較高。
誰與「針」鋒?精成科拚估值修復 中探針拚獲利翻身
綜合營收成長、獲利能力及股價評價,精成科與中探針雖然同樣搭上AI半導體測試題材,但投資邏輯截然不同。
精成科已具備既有獲利與營運規模,第三季營收也展現雙位數季成長,若2027年EPS能提升至6至8元,並獲市場給予18至20倍本益比,情境估值約落在108至160元。不過,此為假設試算,並非公司財測或確定目標價,前提是高階產品成長與併購效益必須真正轉化為獲利。
中探針則是一場押寶新產品量產的轉機行情。以197元股價反推,即使市場願意給予40倍本益比,年度EPS仍需接近4.93元,才足以支撐目前評價。相較今年第二季仍處於虧損,未來營運改善幅度必須相當顯著。
展望2027年,AI晶片功耗提升、HBM技術升級與先進封裝測試需求擴張,確實為台灣測試產業帶來新一輪成長機會。但投資人仍須分清楚,誰已經開始賺到AI測試財,誰還停留在產品認證與未來量產的期待階段。
如果說旺矽、穎崴、精測與漢測代表AI測試產業的高獲利四雄,那麼精成科與中探針便是市場正在尋找的兩種新機會:精成科拚的是低本益比與獲利修復,中探針賭的是2027年新品放量與營運翻身。誰能真正成為下一匹AI測試小飆兵,最終仍得由EPS說話。
AI測試六雄股價與評價比較
| 公司 | 10/13參考價 | 近四季本益比 | 9月營收年增 |
|---|---|---|---|
| 旺矽(6223) | 5,945元 | 約126倍 | +82.23% |
| 穎崴(6515) | 5,760元 | 約93倍 | +87.72% |
| 精測(6510) | 3,285元 | 約77倍 | +55.85% |
| 漢測(7856) | 3,625元 | 約130~145倍 | +150.33% |
| 精成科(6191) | 96元 | 約16.7倍 | +36.13% |
| 中探針(6217) | 197元 | 不適用(虧損) | +0.70% |
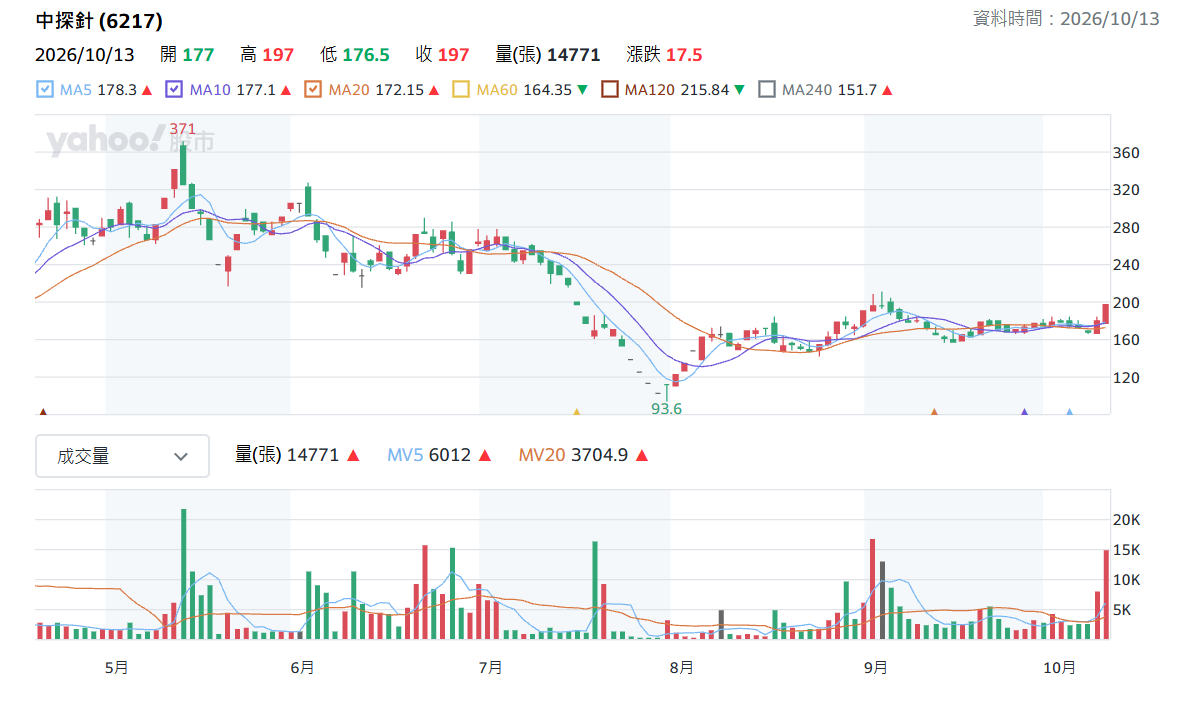
▲中探針日K線圖(圖片來源:Yahoo股市)