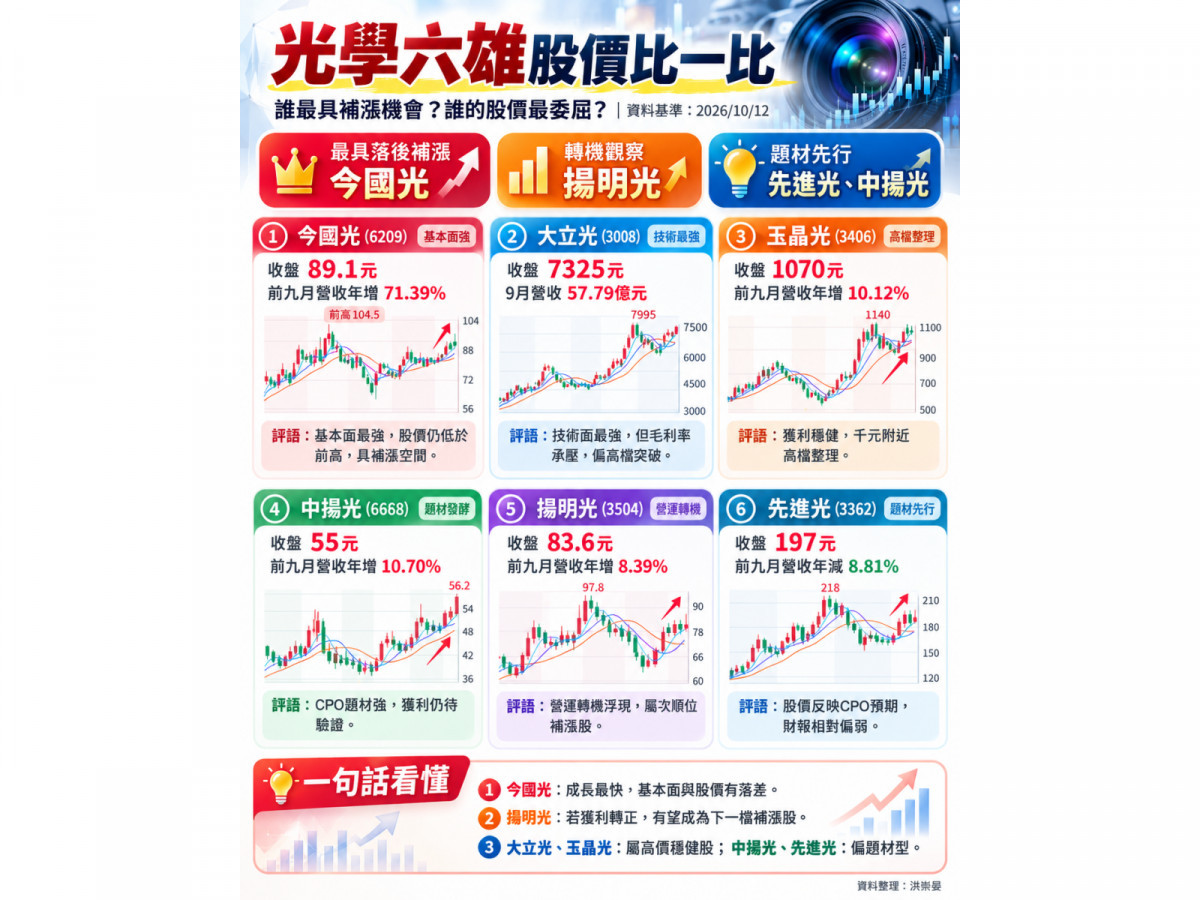
AI產業鏈投資熱潮從GPU、先進封裝一路延燒至光通訊與光學元件,近期台股光學族群再度成為市場焦點。隨著共同封裝光學(CPO)、光纖陣列、紅外線熱感應鏡頭、AR智慧眼鏡及車用光學需求逐步升溫,傳統光學廠開始尋找手機鏡頭以外的第二成長曲線。然而,觀察大立光(3008)、玉晶光(3406)、今國光(6209)、中揚光(6668)、揚明光(3504)與先進光(3362)六家光學廠最新營收及財報,可以發現市場資金雖然持續湧入,但各家公司基本面與股價表現已出現明顯分歧。
其中,今國光2026年前九月累計營收達41.64億元,年增71.39%,成長幅度居六檔之冠,上半年EPS更由去年同期0.10元躍升至1.53元,但10月12日股價收在89.1元,仍低於6月104.5元波段高點。 相較大立光、玉晶光等高價光學股已提前反映CPO題材,今國光憑藉實質營收及獲利成長,成為值得關注的落後補漲候選股。
大立光漲停達7325元 光學股卻呈現兩種不同的成長故事
10月12日,大立光股價強勢上攻,終場大漲665元、收7,325元,成交量放大至5,434張,約為20日均量的2.57倍。玉晶光盤中最高觸及1,115元,終場收1,070元;中揚光上漲3.9元、收55元,先進光則上漲7元、收197元,顯示市場對CPO及新型光學元件的期待持續升溫。
但如果從財報觀察,光學六雄其實已分成兩大陣營。第一類是今國光、大立光與玉晶光,已有較明確的本業獲利基礎;第二類則是中揚光、揚明光與先進光,雖然積極布局CPO、光通訊與車用光學,現階段獲利能力仍待改善,股價上漲更多反映未來新產品的成長預期。
尤其大立光10月8日公布第三季財報,單季EPS達39.62元,但毛利率降至42.21%,創約13年來低點,反映新機種良率、成本及產品組合仍對獲利形成壓力。另一方面,大立光CPO光纖陣列已通過客戶認證,預計2027年擴大相關產能,使市場對公司中長期成長重新燃起想像。
這也說明目前光學股股價的主要驅動力,已從傳統手機鏡頭需求,逐步轉向AI資料中心、光通訊及新世代光學零組件。
光學六雄財報攤開看 今國光毛利率與營益率改善最驚人
從2026年上半年財報與前九月營收比較,今國光的成長品質格外突出。
| 公司(代號) | H1毛利率 | H1營益率 | H1 EPS | 1~9月營收 | 累計年增率 |
|---|---|---|---|---|---|
| 今國光(6209) | 28.06% | 13.37% | 1.53元 | 41.64億 | +71.39% |
| 大立光(3008) | 49.41% | 37.52% | 82.35元 | 448.60億 | +2.12% |
| 玉晶光(3406) | 33.37% | 18.30% | 13.99元 | 196.36億 | +10.12% |
| 中揚光(6668) | 14.20% | -16.53% | -0.83元 | 8.90億 | +10.70% |
| 揚明光(3504) | 17.30% | -1.57% | 0.10元 | 21.70億 | +8.39% |
| 先進光(3362) | 10.90% | -15.21% | -1.88元 | 29.42億 | -8.81% |
資料整理:各公司2026年上半年財報及1至9月營收公告。金額單位為新台幣億元,部分數據四捨五入。
今國光上半年毛利率達28.06%,較去年同期15.66%大幅提升12.4個百分點,營業利益率也由1.63%攀升至13.37%,顯示公司已不只是營收成長,而是產品組合與成本結構同步改善。
進一步觀察第三季,今國光單季營收約17.50億元,年增高達92.5%,較上半年成長速度進一步加快。9月單月營收更達6.69億元,月增20.12%、年增81.57%,成長動能主要來自紅外線熱感應鏡頭等高附加價值產品需求提升。
此外,今國光新增的台灣紅外線鏡頭產線預計第四季投入量產,若新產能順利開出,將有機會延續2026年以來的營運成長趨勢。
相較之下,玉晶光上半年EPS達13.99元,較去年同期9.87元成長約42%,展現穩定的獲利能力,但第三季營收年增率約1%,成長速度已明顯放緩。
至於中揚光與先進光,雖然積極推動新產品布局,但上半年營業利益率分別為負16.53%及負15.21%,現階段尚未看到新業務大幅轉化為獲利。
今國光股價最委屈?爆量長上影線透露短線賣壓
以10月12日股價及技術線圖觀察,今國光收在89.1元,距離6月波段高點104.5元仍有約14.7%的差距,與今年以來營收及獲利大幅改善的基本面相比,具有重新評價的空間。
然而,當日技術面也出現值得注意的訊號。今國光開盤92.8元,盤中最高衝上96.8元,最後卻收在89.1元,成交量放大至25,867張,約為20日均量的2.33倍,形成明顯的爆量長上影線。
這代表市場雖然看好公司營運成長,但短線追價買盤遭遇不小的獲利了結賣壓。技術面上,10日均線85.5元及20日均線82.03元可視為重要支撐區,若後續股價量縮守穩,有利重新挑戰96.8元及104.5元壓力。
因此,今國光雖是六檔光學股中基本面與股價最值得重新比較的公司之一,但短線能否消化高檔賣壓,仍將決定下一波攻勢何時啟動。
揚明光營運出現轉折 有望成為下一檔補漲候選股
除了今國光之外,揚明光也值得注意。
揚明光2026年前九月營收達21.70億元,年增8.39%,其中第三季營收約7.46億元,年增約15.3%,成長速度較上半年明顯加快。
雖然公司上半年營業利益率仍為負1.57%,但營業虧損已有收斂跡象,並積極布局CPO相關MT插芯、AR智慧眼鏡及車用LiDAR等領域。市場關注其FAU相關MT插芯產品預計2027年初量產,未來能否帶來實際營收貢獻。
技術面上,揚明光10月12日收83.6元,仍低於6月97.8元波段高點,20日均線約80.41元,股價處於中期反彈結構。若後續能突破86.3元及90元壓力,並搭配第三季獲利改善,將有機會成為光學族群下一波補漲觀察標的。
至於中揚光,股價10月12日收55元,成交量達12,090張,突破近期整理區,但9月營收年減1.72%、上半年EPS仍虧損0.83元,代表目前漲勢仍偏向CPO及新產品題材驅動。
先進光情況則更加鮮明。公司9月營收僅2.24億元,年減37.16%,前九月累計營收年減8.81%,上半年EPS虧損1.88元,但股價卻已回升至197元。市場期待CPO V型槽與MT插芯等新產品在2027年逐步貢獻業績,不過在營收及獲利改善尚未實現之前,投資人仍須留意股價提前反映預期的風險。
2026全年營收預測 今國光挑戰60億元、EPS上看4元以上
若根據前九月累計營收、第三季成長速度、第四季季節性與上半年財報進行情境推估,今國光2026全年營收有機會挑戰60至64億元,較2025年36.52億元大幅成長,全年EPS估計約3.3至4.4元。
大立光則因第三季毛利率下降及手機鏡頭旺季效應逐步消退,全年營收推估585至615億元,EPS約147至165元;玉晶光全年營收預估264至278億元,EPS約30至38元。
至於中揚光、揚明光及先進光,雖然都有新產品布局,2026年獲利仍存在較高不確定性。
| 公司 | 2025全年營收 | 2026全年營收預估 | 2026全年EPS預估 |
|---|---|---|---|
| 今國光 | 36.52億 | 60~64億 | 3.3~4.4元 |
| 大立光 | 611.48億 | 585~615億 | 147~165元 |
| 玉晶光 | 249.87億 | 264~278億 | 30~38元 |
| 中揚光 | 11.66億 | 11.7~12.5億 | -1.8~-1.1元 |
| 揚明光 | 26.89億 | 28.3~30.0億 | -0.1~+0.5元 |
| 先進光 | 43.17億 | 37.5~40.5億 | -4.2~-2.8元 |
註:2026年全年營收及EPS為依目前營運趨勢所做的情境推估,並非公司財測或法人共識。大立光已納入前三季已公布EPS,其餘五家公司以已公布的上半年財報作為獲利推估基礎,實際結果仍受產品組合、匯率、費用與新產品量產時程影響。
光學股下一波主升段 關鍵在於CPO題材能否轉化為實質獲利
從預估本益比觀察,以10月12日收盤價及上述2026年EPS推估計算,今國光約20至27倍,玉晶光約28至36倍,大立光則約44至50倍。
由於各公司產品定位、獲利規模與成長機會不同,本益比不能直接作為股價高低的唯一依據。不過,若從營收成長、獲利改善及股價評價綜合比較,今國光的相對吸引力確實值得市場重新檢視。
整體而言,光學六雄已走向兩條不同的投資路線。
第一條是今國光、玉晶光與大立光所代表的實質獲利型光學股,其中今國光受惠紅外線熱感應鏡頭需求,營運成長動能最為強勁;玉晶光具備穩定的獲利基礎,大立光則積極跨足CPO,尋求高階光學元件的新商機。
第二條則是揚明光、中揚光與先進光所代表的轉型成長股,市場看好的不是目前財報,而是2027年以後CPO、FAU、準直透鏡與其他精密光學零組件可能帶來的成長機會。
若以基本面、股價位階及預估本益比綜合衡量,今國光可列為光學族群最具獲利支撐的落後補漲觀察標的;揚明光則因第三季營收加速、虧損有望收斂,成為另一檔值得追蹤的轉機股。
不過,光學股真正的決勝點,並非哪一家最早宣布跨足CPO,而是哪一家能率先將新產品認證、客戶訂單與量產成果轉化成營收、毛利率及EPS的持續成長。
進入2026年第四季至2027年,光學族群的投資邏輯將逐步從題材競賽轉向獲利驗證。當市場重新檢視成長品質,具有實質財報支撐、股價又尚未完全反映成長的公司,才更有機會成為下一波資金追逐的焦點。
本文股價、財報與營收依提供資料整理;全年財務預估及技術面判讀均屬情境分析,不構成保證獲利或個別投資建議。
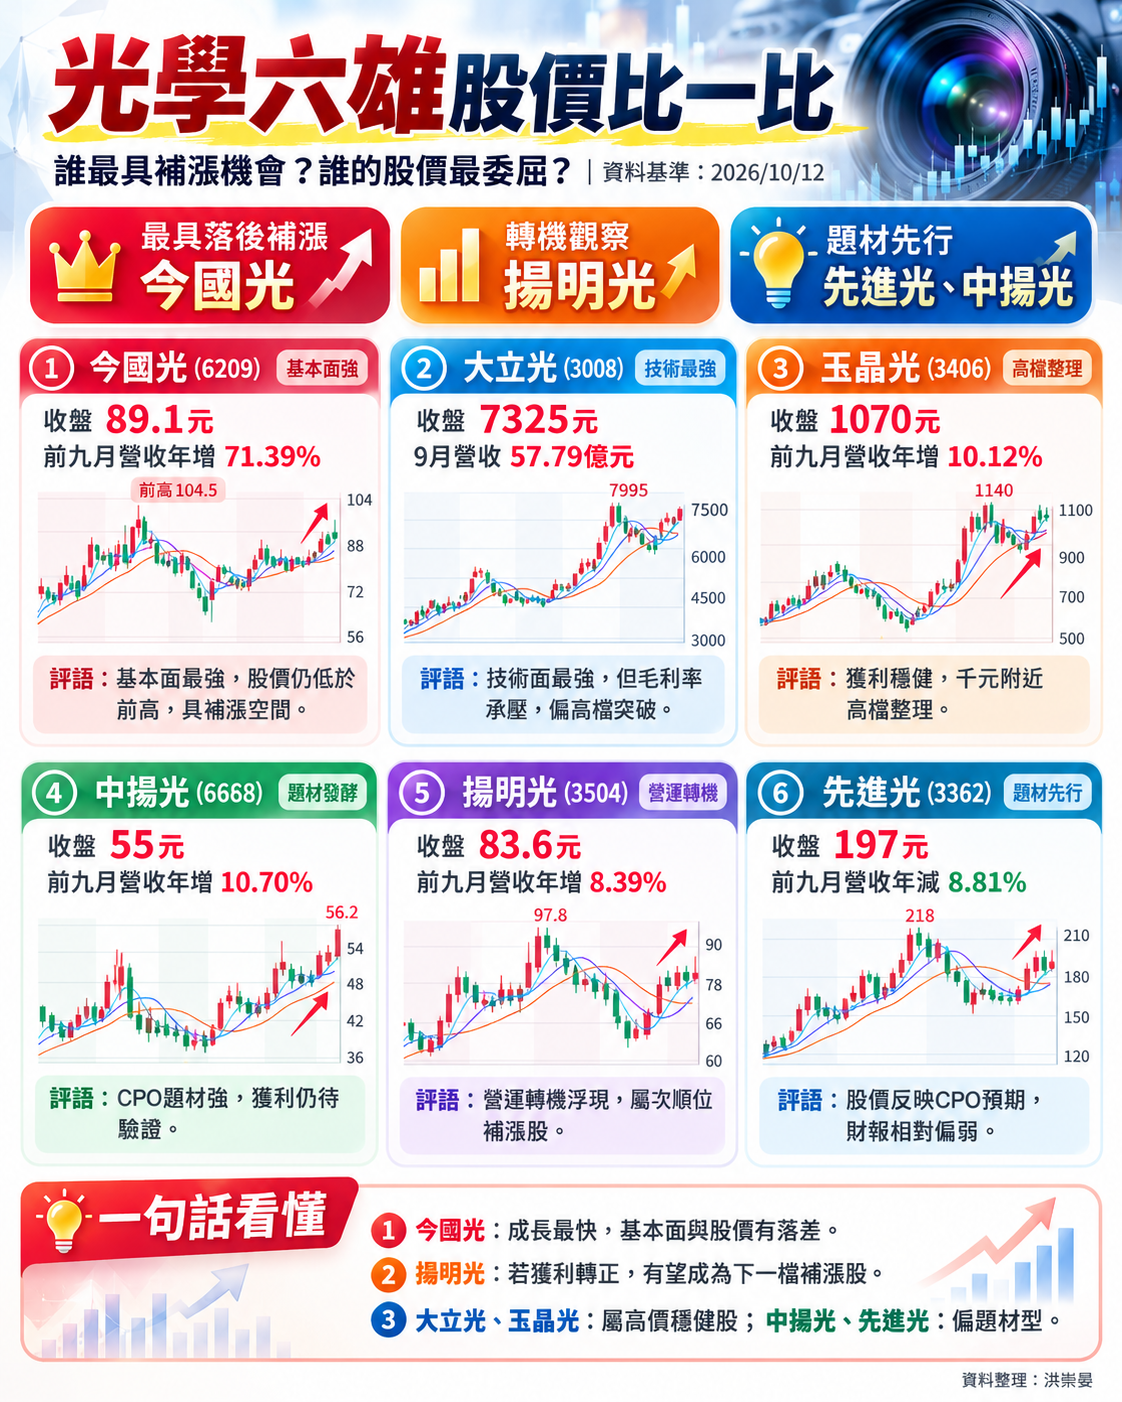
▲光學六雄誰最委屈