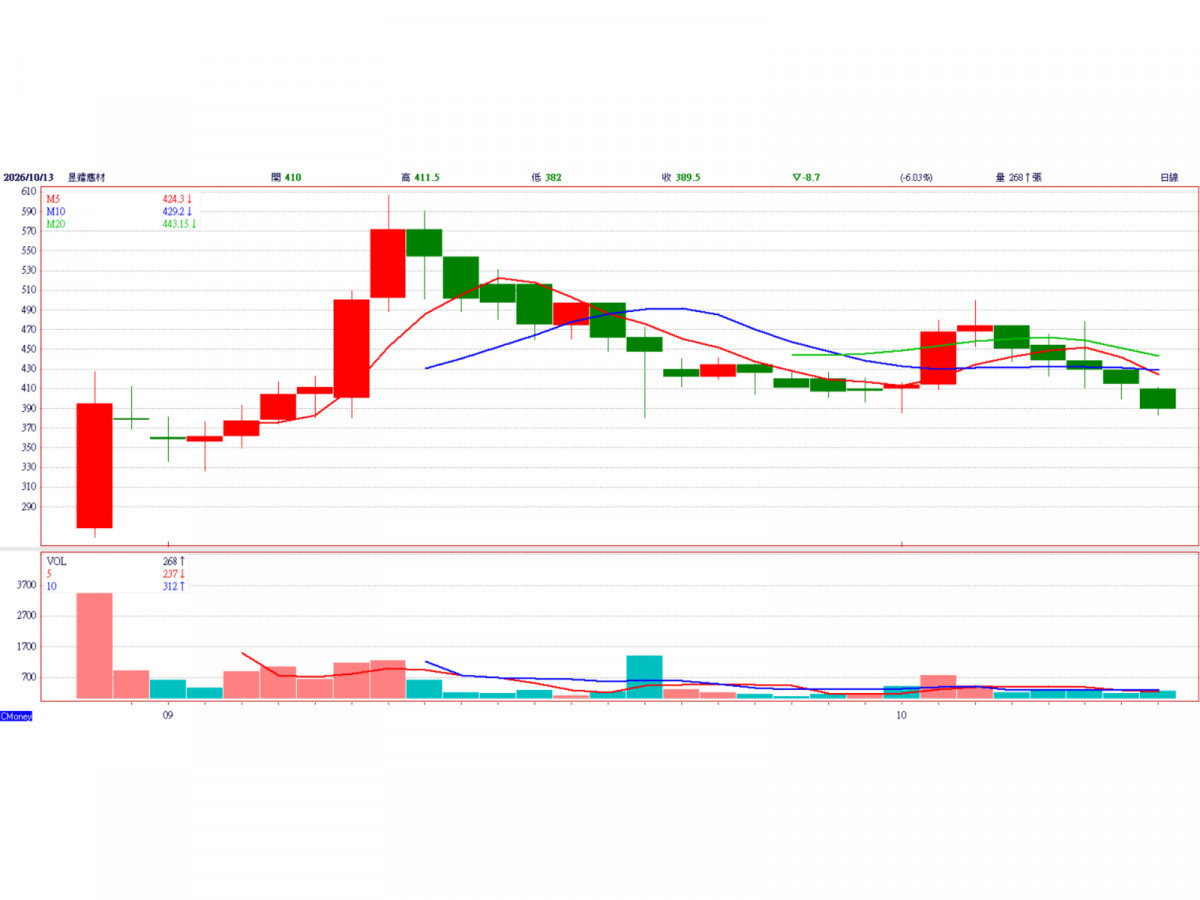
興櫃特化股昱鐳受惠出貨量提升與客戶訂單持續挹注,9月合併營收達0.95億元,年增率達179.31%。股價於8月28日掛牌,蜜月期翻倍後高檔整理,近日雖9月營收仍大幅成長,但股價則有偏弱態勢。法人表示,昱鐳掌握改質聚苯醚(mPPO)技術,是高速銅箔基板(CCL)的關鍵材料,第一大客戶台光電(2383)營收佔比高達90%,估明年獲利有機會翻倍。
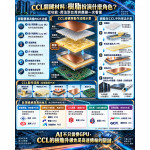
法人指出,隨著支援AI伺服器與高速運算平台,如1.6T交換機、224Gbps與PCIe 6.0以上傳輸而升級的高階基板需求日增,銅箔基板廠台光電的高階板M7、M8 與 M8+為主力,M9已在今年下半年開始量產,明年估有雙位數營收佔比,且為因應高階板供需吃緊,公司大舉擴產計畫,月產能規劃會從今年650萬張、明年930萬張至後年1100萬張,意味著特化需求也將節節提升。
法人表示,M9等級基板需採用極低介電常數(Low-Dk)與介電損耗(Low-Df)的特化樹脂,過去台廠需仰賴日系與美系大廠支應,目前昱鐳的mPPO具優異的高頻高速傳輸與耐熱特性,與台光電合作多年,隨著高階板需求增加,未來也將啟動新廠產能因應市場供需。
法人表示,昱鐳營收大幅倍數成長,今年前7月每股稅後淨利(EPS)1.21元,係現金增資稀釋獲利,市場估全年EPS2.4元,明年更有翻倍機會。掛牌首日即因 AI 題材大漲超過一倍,隨後在 9 月至 10 月間於 350 元至 500 元間進行劇烈的籌碼洗牌與高檔震盪。