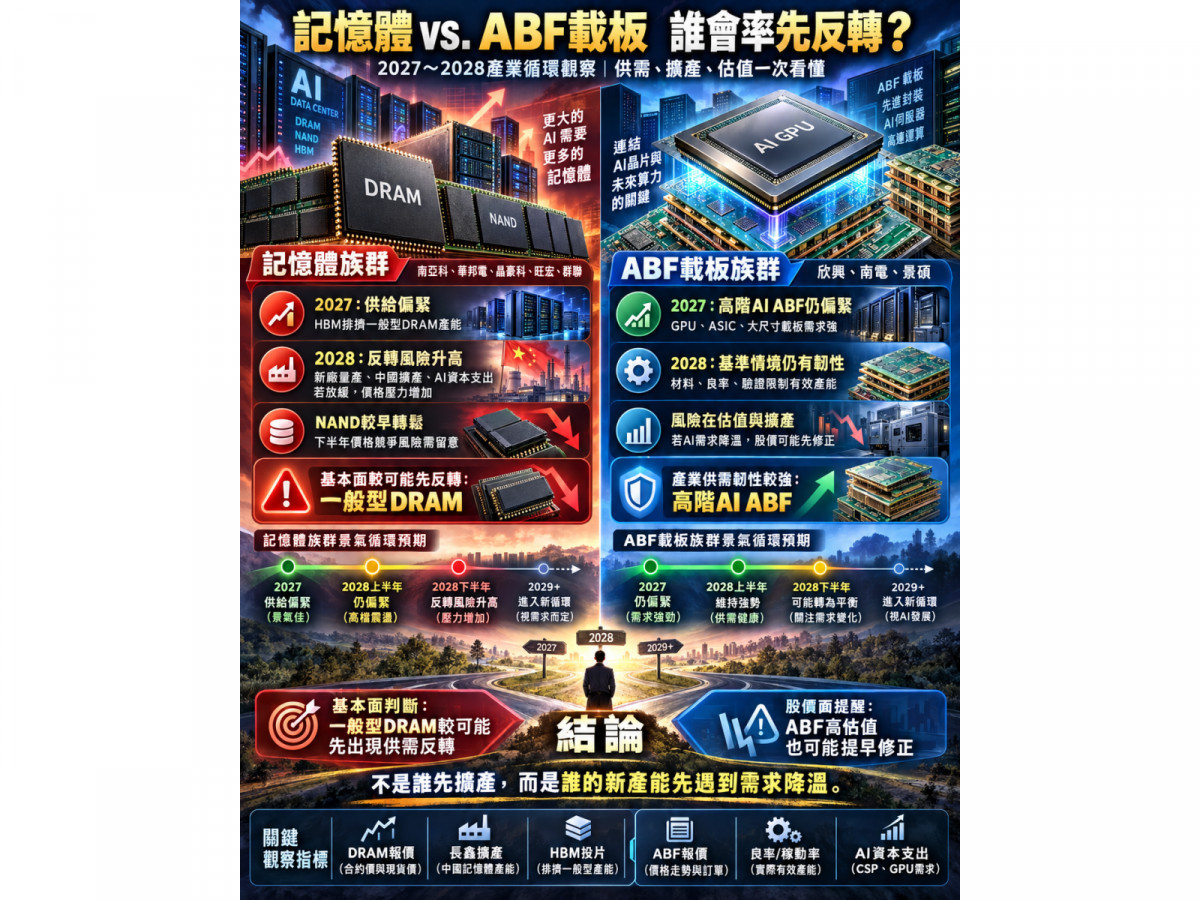
AI浪潮席捲全球半導體產業,從記憶體到高階ABF載板,缺貨、漲價、擴產已成為市場最熱門的投資主題!南亞科(2408)第三季毛利率高達85.7%,單季EPS達25.40元;ABF載板龍頭欣興(3037)今年更將資本支出提高至537億元,積極搶攻AI GPU與ASIC商機。然而,當全球科技大廠競相投入新產能,投資人最需要思考的,或許不是2027年誰能賺最多,而是2028年誰可能率先面臨供過於求的景氣反轉?
根據TrendForce最新研究,2027年全球DRAM供需缺口仍可能進一步擴大,高階AI ABF載板同樣維持供給緊張。不過,隨著美光、SK海力士、南亞科與中國長鑫存儲陸續擴充DRAM產能,加上台灣欣興、景碩及國際載板大廠新產能逐步開出,2028年很可能成為市場重新檢驗供需結構的重要時間點。
DRAM明年仍缺貨 2028年迎來全球新增產能考驗
觀察記憶體市場,2027年最重要的利多仍是高頻寬記憶體(HBM)對一般型DRAM產能產生排擠效應。
TrendForce預估,2027年底全球三大DRAM原廠HBM投片量將占整體DRAM投片量約30%,但HBM位元供給僅占約13%。這代表記憶體廠即使增加晶圓投片,也不一定能等比例提高一般型DRAM的市場供應量。
在AI伺服器、高階CPU平台及雲端資料中心需求持續成長下,2027年DDR5、伺服器DRAM與HBM仍有供給偏緊的條件。
然而,真正的產業變數可能落在2028年。
美光積極擴建美國Idaho及台灣相關產能,SK海力士透過清州M15X與龍仁園區布局下一代記憶體製造;中國長鑫存儲也持續推進DDR5技術及產能擴張。隨新廠進入量產爬坡階段,全球DRAM有效位元供給有機會明顯增加。
如果2028年AI伺服器需求仍保持高速成長,新增供給可能被市場消化;但若美國雲端服務商開始調整資本支出,或消費性電子需求不如預期,DRAM價格上漲幅度便可能收斂,甚至轉為下跌。
因此,2028年是DRAM供需需要提高警覺的年份,卻不能直接認定產業屆時一定過剩。
南亞科EPS暴衝25.4元 2028年新廠是利多也是挑戰
台灣DRAM龍頭南亞科無疑是本輪漲價循環最直接的受惠者之一。
公司2026年第三季合併營收達1,336.49億元,季增61.9%,毛利率攀升至85.7%,單季EPS達25.40元,前三季累計EPS達49.28元。驚人的獲利表現,主要受惠DRAM平均售價大幅上漲。
南亞科同時積極推進下一階段的產能與技術升級。公司規劃2027年第一季開始新廠設備裝機,2028年底達到每月投片3萬片,2030年底進一步提升至5萬片;第三代10奈米級製程1C預計2027年第一季開始客戶驗證,並布局3D IC與客製化AI記憶體。
對南亞科而言,這些投資將是提升產品競爭力、擴大AI市場營收占比的重要機會。
但另一方面,若新廠大量折舊開始認列時,全球DRAM價格恰好出現反轉,就可能形成售價下滑與成本增加的雙重壓力。
更值得注意的是,南亞科目前高獲利主要來自DRAM價格上漲,與美光、SK海力士直接受惠HBM市場的產品結構仍有差異。
因此,南亞科能否擺脫傳統景氣循環股估值,將取決於2027年至2028年新製程良率、AI產品營收占比,以及高毛利率是否具有持續性。
華邦電、晶豪科、旺宏與群聯 2027年記憶體行情將走向分化
除了南亞科,台灣記憶體族群也有望受惠於產品供給吃緊。
華邦電(2344)9月合併營收282.49億元,年增256.67%,並規劃以11.2億美元收購英飛凌NOR Flash與F-RAM業務,預計2027年下半年完成交易。若整合順利,將有機會擴大車用、工業及基礎設施客戶布局,降低部分產品對單一景氣循環的依賴。
晶豪科(3006)第三季營收達221.5億元,季增近六成。由於成熟製程記憶體仍有供給限制,晶豪科有機會延續利基型DRAM與其他記憶體產品的漲價效益。不過,隨新一輪晶圓採購成本提高,未來能否維持高毛利率將成為獲利關鍵。
旺宏(2337)9月營收83.67億元,年增188.24%,NOR Flash及相關非揮發性記憶體需求持續回升;群聯(8299)9月營收306.39億元,年增370.26%,AI儲存與企業級SSD需求成為重要成長動力。
然而,記憶體產業並非所有產品都會同步延續缺貨。
TrendForce預測,2027年下半年NAND Flash供給可能逐漸趨向寬鬆,主要原因是新產能開出及消費性電子需求偏弱。
這對群聯、旺宏等相關廠商意味著不同挑戰:NAND價格下跌可能降低部分產品成本,但也可能造成庫存跌價、產品售價壓力,最終仍須視產品組合與庫存管理能力而定。
換言之,2027年台灣記憶體股不能再用「缺貨概念股」一概而論,DRAM、NOR Flash、NAND控制晶片與企業級SSD必須分開評估。
ABF三雄迎擴產黃金期 2028年供給仍可能偏緊
相較DRAM,高階ABF載板的供需結構則存在不同特性。
隨著NVIDIA GPU、AI ASIC及高速交換器快速升級,晶片封裝尺寸增加,ABF載板所需層數、面積、線路密度與製程複雜度持續提高。
即使廠商增加設備,新產能仍須經過高階材料供應、客戶驗證及量產良率提升等程序,才能真正形成有效產出。
根據新光證券9月底整理的高盛研究模型,2027年ABF供給缺口估達34%,2028年甚至可能擴大至51%。不過,這是建立在AI晶片需求、產能效率與良率假設下的積極預測,並非已確定的產業缺口。
台灣ABF三雄正積極搶攻這一波產能商機。
欣興2026年資本支出提高至537億元,主要布局高階ABF載板,光復二廠預計2027年增加營運貢獻,楊梅二廠接續於2028年開出;公司並透過長期合約與客戶預付款,強化新增產能的訂單能見度。
景碩(3189)則規劃2027年ABF產能增加25%,月產能由約4,000萬顆提高至5,000萬顆,2028年進一步規劃增加至6,500萬顆,積極爭取ASIC、AI伺服器CPU與高速交換器載板需求。
南電(8046)今年第二季毛利率回升至24.75%,單季EPS達3.50元,並投入高階載板智慧工廠建置。新廠預計於2028年底至2029年陸續發揮效益,主要鎖定大尺寸、多層數AI載板。
ABF擴產也是雙面刃 小心重演2023年供過於求
儘管高階ABF載板目前看似供不應求,但ABF並不是不會反轉的產業。
2022年全球ABF載板供給吃緊,台灣及國際大廠紛紛擴產,隨後受到PC需求轉弱、客戶庫存調整與產能增加影響,2023年至2024年部分載板廠獲利大幅下滑。
這段歷史提醒市場:即使產品具有技術門檻,只要產業投資過度集中,仍可能在需求降溫後形成價格競爭。
不過,這一次AI高階載板與傳統PC載板仍有明顯差異。GPU與ASIC需要更大尺寸、更高層數的載板,對材料、設備精度及良率的要求也更高,低階產能無法立即轉換成高階AI載板。
例如日本味之素規劃興建新的ABF薄膜工廠,雖然2028年動工,但預計2032年才開始營運,顯示部分上游材料擴產需要較長時間。
因此,即使2028年全球ABF名目產能明顯增加,也可能出現一般型載板供給寬鬆、高階AI載板仍然吃緊的分化格局。
台灣記憶體與ABF載板八大公司 2027年後機會與風險比較
| 公司 | 2026年9月營收 | 2027~2028年成長機會 | 主要風險 |
|---|---|---|---|
| 南亞科(2408) | 450.91億元 | 新DRAM產能、1C製程、客製化AI記憶體 | 2028年供給增加、價格與毛利率反轉 |
| 華邦電(2344) | 282.49億元 | 利基DRAM、NOR Flash、英飛凌業務整合 | 併購成本、產品報價下修 |
| 晶豪科(3006) | 74.60億元 | 成熟製程記憶體缺貨、產品漲價 | 晶圓採購成本增加、價格回落 |
| 旺宏(2337) | 83.67億元 | NOR Flash、工控及特定NAND需求 | 消費市場疲弱、部分Flash產品過剩 |
| 群聯(8299) | 306.39億元 | AI儲存、企業級SSD、控制晶片 | NAND報價修正、庫存評價 |
| 欣興(3037) | 186.51億元 | 高階ABF、AI ASIC、新產能開出 | 高額資本支出、良率與估值壓力 |
| 南電(8046) | 55.86億元 | AI高階載板、交換器、BT載板 | 漲價不如預期、新廠折舊 |
| 景碩(3189) | 51.81億元 | 2027~2028年擴產、ASIC與CPU需求 | 新產能稼動率、折舊與價格競爭 |
資料基準:2026年9月已公告合併營收。不同公司營運模式及產品組合不同,營收金額不可直接作為獲利能力比較。未來機會與風險為研究情境,並非公司財測。
2027年兩大產業仍看成長 2028年誰先反轉成投資關鍵
綜合目前全球供需研究,2027年高階DRAM與AI ABF載板仍具備需求支撐,真正需要提前防範的則是2028年新增產能陸續進入市場後,供給增加速度能否與需求成長相匹配。
若按照現有產能計畫分析,2027年下半年NAND Flash可能率先面臨供給轉鬆;一般型DRAM則在2028年新廠逐步放量後,需要更密切追蹤價格及位元供需變化。
高階AI ABF載板由於材料、設備、製程良率及客戶認證限制,2028年仍可能維持相對緊張格局,但也不能排除新增產能提前釋放或AI資本支出減速,造成市場供需預估突然改變。
對投資人而言,更需要注意的是股價與產業基本面可能出現時間差。
記憶體股可能在DRAM價格仍然維持高檔時,就因為市場預期2028年獲利見頂而提前修正;ABF三雄也可能在訂單仍然滿載的情況下,因為高本益比已提前反映未來數年的成長,而出現估值下修。
因此,2027年的投資主軸或許是誰能掌握缺貨與漲價商機;到了2028年,市場真正較量的將是誰能在供給增加後,仍然保有技術優勢與獲利能力。
南亞科能否透過先進DRAM與AI記憶體降低價格循環風險,欣興、南電、景碩能否藉由高階技術、長期合約及穩定良率延長ABF獲利週期,將成為決定下一波台灣半導體股王版圖的重要關鍵。
記憶體與ABF的下一場競爭,不只是誰擴產最快,更是誰能避免在景氣高峰投入大量資本,卻在新產能量產時迎來價格反轉。
風險提示:截至2026年10月15日,2028年一般型DRAM供過於求尚非已確認事實;高階ABF亦無法保證持續缺貨。市場預測可能隨AI資本支出、技術良率、新廠進度及全球景氣而調整。

▲記憶體 ABF載板反轉預測