台灣DRAM大廠南亞科(2408)正上演一場令人震驚的股市大逃殺!明明第三季財報繳出驚人成績,單季每股盈餘(EPS)高達25.40元、毛利率衝上85.7%,前三季累計EPS更達49.28元,獲利能力堪稱歷年罕見。然而,亮眼財報非但未能支撐股價,反而引發法人連續大舉提款。
南亞科10月13日重挫7.40%,14日再跌1.54%,收在480.5元,較10月8日收盤532元,短短三個交易日下跌9.68%。當日外資更以賣超約2.3萬張,登上台股外資賣超個股第一名,顯示市場對記憶體產業的疑慮正在升高。
究竟是法人提前看見記憶體產業的景氣轉折,還是股價漲多後的獲利了結?南亞科正面臨基本面與籌碼面嚴重背離的考驗。
財報大賺、外資卻逃命 兩天賣超逾7萬張
根據最新法人持股資料,南亞科10月13日遭三大法人合計賣超46,034張,其中外資賣超41,446張;14日三大法人再賣超24,961張,外資賣超22,968張。短短兩個交易日,外資累計賣超64,414張,三大法人合計賣超達70,995張。
若擴大觀察10月7日至14日的五個交易日,三大法人累計賣超60,797張,其中外資淨賣超52,954張。尤其13日、14日連續大量調節,成為壓抑股價的重要因素。
南亞科近五個交易日法人買賣超統計
| 日期 | 外資買賣超 | 三大法人合計 |
|---|---|---|
| 10/7 | -7,465張 | -9,613張 |
| 10/8 | +21,773張 | +22,186張 |
| 10/12 | -2,848張 | -2,375張 |
| 10/13 | -41,446張 | -46,034張 |
| 10/14 | -22,968張 | -24,961張 |
| 五日合計 | -52,954張 | -60,797張 |
資料來源:提供之南亞科法人持股明細;正值為買超,負值為賣超。
更值得注意的是,依附圖網站估計,外資持股比重從10月8日的17.46%,下降至14日的15.36%,三大法人合計持股比重也由25.23%降至22.93%,短線籌碼明顯鬆動。
毛利率高達85.7% 記憶體獲利正處高峰
然而,從南亞科公布的財報來看,企業營運表現仍相當強勁。
2026年第三季合併營收達1,336.49億元,季增61.9%,稅後淨利876.27億元,EPS高達25.40元,毛利率達85.7%,營業利益率也衝上80.0%。
9月合併營收更達450.91億元,年增576.62%,前三季累計營收達2,652.85億元,年增626.95%,顯示DRAM報價上漲為公司創造龐大利潤。
但財報背後也藏著值得注意的訊號。根據公司公告,第三季DRAM平均售價大幅上揚,但銷售量卻較上季減少中個位數百分比,意味著本波獲利爆發,主要來自價格提升,而非出貨量同步大幅擴張。
當記憶體價格處於高檔,企業自然可以享有驚人毛利;然而,一旦供給擴張、價格漲勢放緩,甚至進一步反轉,獲利也可能快速收縮。
這正是市場最擔心的問題:現在賺得越多,是否也意味著投資人必須開始思考,這樣的獲利水準能維持多久?
中國長鑫4F²技術突破 DRAM價格戰恐再次浮現
就在南亞科公布驚人獲利之際,中國記憶體大廠長鑫存儲(CXMT)宣布下一代4F² DRAM儲存單元架構取得進展,並計畫於2026年底推出相關DDR5伺服器記憶體產品,再度引發市場對全球記憶體供給擴張的疑慮。
相較傳統6F²設計,4F²架構可縮小儲存單元面積,理論上增加晶片密度並降低單位成本。若長鑫未來成功提高良率並實現大規模量產,可能對美光、三星、SK海力士及台灣DRAM廠形成新的價格競爭壓力。
值得注意的是,長鑫目前仍須克服量產良率、產品可靠度及客戶驗證等挑戰,不能將技術突破直接等同於供給立即大增。
但對南亞科而言,真正的風險在於,當前企業正享受記憶體漲價帶來的高獲利,未來卻可能必須面對中國業者利用成本優勢擴大市場占有率。
此外,美國已透過國防相關清單及聯邦採購限制政策,加強對部分中國半導體供應鏈的管理。這可能為台灣記憶體業者創造供應鏈多元化商機,但相關訂單仍取決於產品技術、可靠度及客戶認證,並非南亞科必然受惠。
第四季報價仍看漲 但景氣循環警訊不能忽視
根據TrendForce最新預估,2026年第四季一般型DRAM合約價仍有望季增10%至15%,主要受惠AI伺服器需求強勁,以及國際記憶體原廠持續將產能轉向HBM與高階伺服器DRAM。
這意味著,至少從目前產業供需來看,記憶體基本面尚未出現明確反轉證據。
不過,隨著DRAM價格持續上漲,個人電腦及智慧型手機廠商的成本壓力也同步升高。若終端需求無法承受高價,未來可能透過減少採購、調整規格或降低庫存,反過來影響記憶體需求。
南亞科還有另一項挑戰,就是未來龐大的資本支出。公司規劃新廠2027年第一季開始設備裝機,2028年底月投片量達3萬片,2030年底進一步提高至5萬片,同時推進1C、1D、1E製程及3D IC先進封裝技術。
這些布局有機會提升南亞科在AI時代的競爭力,但新技術需要時間驗證,新廠則涉及設備投資、折舊及產能利用率等風險。若未來新增產能遇上記憶體景氣降溫,企業獲利將面臨新的考驗。
股價失守500元 480元成短線觀察關卡
從技術面觀察,南亞科10月13日大量下跌,14日續收480.5元,且收盤價正好落在當日最低點,顯示短線賣壓仍未明顯消退。
目前480元附近可作為短線多空觀察區,若後續持續跌破,股價可能進一步尋找支撐;反之,若能重新站回500元,並伴隨外資賣壓減輕、成交量回穩,才有機會逐步修復市場信心。
不過,短短五個交易日的法人賣超,還不足以證明南亞科長期基本面已經反轉,也無法直接認定外資撤退完全是受到長鑫技術突破影響。股價漲多、短期獲利了結與未來估值調整,都可能是市場賣壓的來源。
南亞科最大的矛盾,就是當下基本面極度強勁,市場卻已經開始擔心未來。
AI需求確實讓DRAM產業迎來罕見的高獲利時期,但中國記憶體技術進步、全球供給擴張、終端需求承受能力及資本支出壓力,都提醒投資人不能只看眼前的EPS。
這場南亞科大逃殺,究竟是記憶體景氣反轉的序幕,還是法人提前獲利了結所造成的短線震盪?答案將取決於未來DRAM報價能否維持高檔、長鑫量產進度,以及南亞科能否成功從景氣循環型記憶體廠,轉型為具備AI高附加價值產品的供應商。
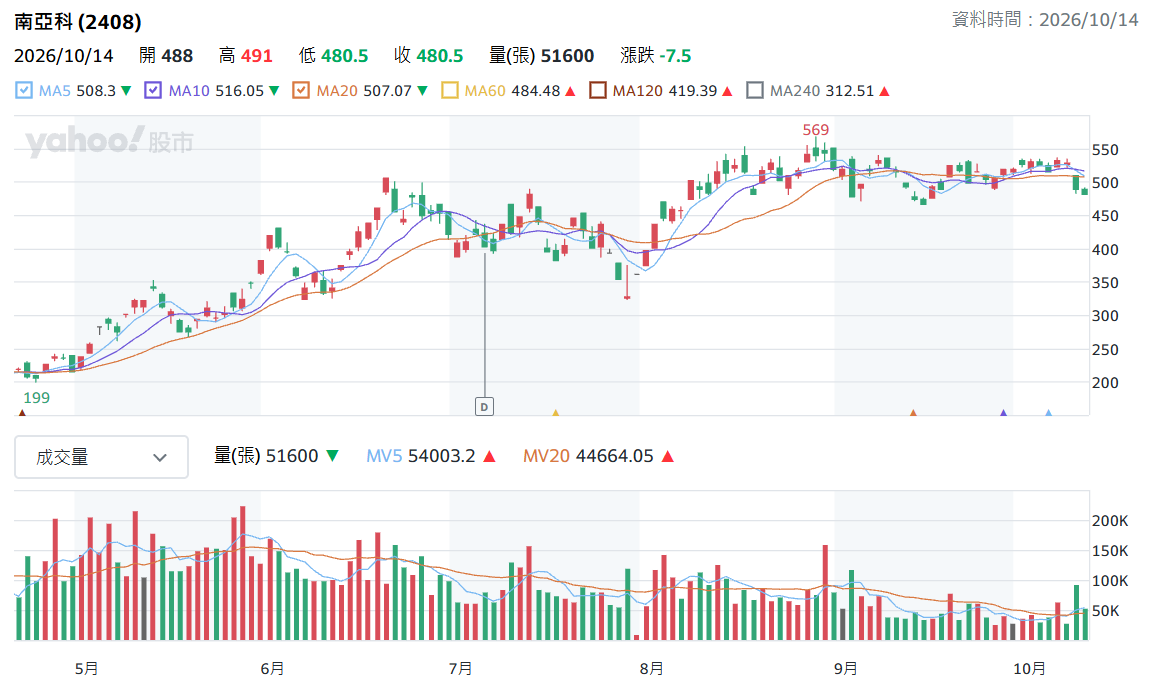
▲南亞科日K線圖(圖片來源:Yahoo股市)