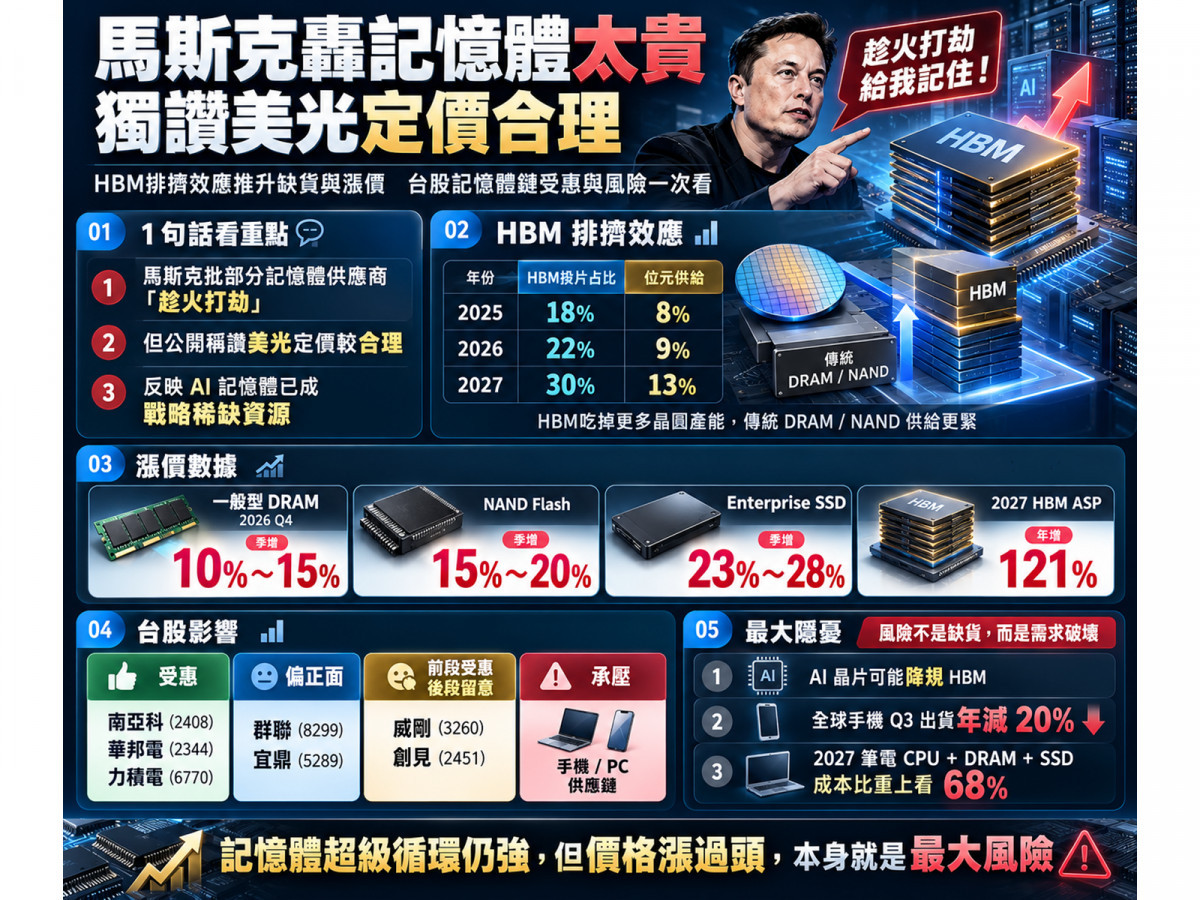
AI運算需求將記憶體從傳統的「景氣循環商品」徹底推向「戰略性稀缺資源」,但當供應商仰仗賣方市場優勢將報價推升至極限,買方的反撲也正式浮上檯面。特斯拉(Tesla,TSLA)執行長馬斯克於美國時間昨(13)日在X平台公開發難,批評部分記憶體供應商對未來價格的態度形同「漫天要價」,並強硬表態客戶不會忘記現在受到的待遇;與此同時,他卻點名稱讚美光(Micron)的定價態度「合理」,直言這種做法有助於建立長期客戶忠誠度。儘管馬斯克並未直接點名三星(Samsung)或SK海力士(SK hynix),但由於全球DRAM與HBM主要供應商僅此三巨頭,韓媒普遍認為這番言論正是劍指兩大韓系大廠。
事實上,馬斯克選在2027至2028年長約談判的關鍵期開砲,背後反映的是記憶體超級循環已正式進入第二階段:「賣方雖仍握有強大定價權,但買方已開始反抗」。為了避免AI5/AI6、FSD、Robotaxi、Optimus機器人與AI訓練的龐大資本支出遭記憶體成本吞噬,大型科技客戶正透過簽署長期合約、建立第二供應商、甚至調降硬體規格來反制高價。這場由馬斯克引爆的定價權拉鋸戰,不僅正在改寫美光與韓系大廠的商業模式,也直接牽動台股記憶體族群南亞科(2408)、華邦電(2344)、力積電(6770)、群聯(8299)、宜鼎(5289)、威剛(3260)與創見(2451)的後市命運。
為什麼記憶體缺到馬斯克跳腳?先看懂「HBM排擠效應」與漲價數據
馬斯克抱怨記憶體價格高昂,完全符合當前的產業現況,而供給緊張的根源在於「HBM與Server DRAM正在大量吃掉先進DRAM晶圓產能」。根據TrendForce估計,三大DRAM廠的HBM投片占總DRAM投片比例與實際貢獻的位元供給量存在巨大的結構性落差:
- HBM占總DRAM投片比例:2025年底約18%、2026年底約22%,2027年底將拉升至約30%。
- HBM貢獻之位元供給量:2025年僅約8%、2026年約9%,2027年也僅約13%。
兩者差距懸殊的核心原因,在於HBM晶粒(die)面積大,且涉及TSV、堆疊、良率損耗以及複雜的測試與封裝,導致同樣一片DRAM晶圓能產出的有效位元數大幅減少。當HBM吃掉越多晶圓,就越嚴重排擠DDR5、LPDDR、PC DRAM等傳統記憶體供應。
在產能排擠與AI需求爆發下,各大機構預估數據皆指向供不應求:
- 2026年Q4合約價全面續漲(TrendForce 9月底預估):一般型DRAM季增10%~15%、NAND Flash季增15%~20%;受AI與CSP需求推動的Enterprise SSD漲幅更達23%~28%。
- 2027年HBM漲價壓力加劇(TrendForce預估):受HBM4占比提高、HBM4E放量及製造成本墊高影響,2027年HBM混合平均售價(blended ASP)預估將年增121%。
- 中長期供需缺口(J.P. Morgan券商模型與TrendForce預估):J.P. Morgan模型估計2026至2028年記憶體供給缺口分別約為20%、19%与15%,HBM市場規模將從2026年的640億美元躍升至2027年的1,600億美元及2028年的2,800億美元(約為2026年的4.4倍);TrendForce則估計2026年全球DRAM供需位元差約為-1%至-2%,且2027年缺口將持續擴大(兩者因統計口徑與涵蓋範圍不同而有數值差異,但皆指向供不應求)。
馬斯克為何獨讚美光?「SCA長約模式」與韓廠的定價權博弈
馬斯克早於今年7月特斯拉(TSLA)Q2法說會上,就曾公開感謝美光(MU)在市場價格瘋狂之際,仍以合理條件為特斯拉(TSLA)保留未來幾年的可觀產能配額。這次再度公開力挺,背後有三大商業目的:對其他供應商施壓、創造第二供應來源(避免單一依賴),以及鎖定多年價格區間。
1. 美光(MU):從「現貨商」轉型「長約商」,獲利創歷史級表現
美光(MU)目前正積極推動商業模式轉型,透過「策略客戶協議」用「缺貨期不把客戶榨乾」交換「景氣差時客戶不能隨便取消訂單」:
- 長約規模快速擴張:美光的SCA數量已從今年6月的16份增至9月底的26份,預估可覆蓋至2030年超過35%的公司預估營收(其中約四分之三具明確計價框架);客戶相關財務承諾也從6月的220億美元提高至320億美元,且絕大多數為現金訂金。此外,2027年已有超過75%的產量獲客戶承諾(包含SCA與非SCA一般客戶),多數客戶更已開始洽談2028年、甚至延伸至2031年的合約。
- Take-or-Pay與價格上下限:多數SCA採取「保證採購或付款(Take-or-Pay)」,並設有最低價與最高價。雖然價格上限讓美光犧牲部分現貨市場暴漲的短期暴利,但換取了多年的需求能見度與下檔毛利保護,有助於提升資本市場給予的估值中樞,再加上強調「美國製造DRAM」並已與福特(Ford)、通用汽車(GM)簽署SCA,更具備地緣政治的在地供應安全優勢。
- 財報數據印證威力:美光(MU)FQ4 FY2026營收達542.29億美元(年增近4倍),非GAAP毛利率高達87%,非GAAP EPS達33.42美元;下一季FQ1 FY2027營收指引更上看615億美元±15億美元,非GAAP EPS預估為38.15美元±1美元。不過仍須留意三大潛在風險:長約價格上限限制短期暴利、FY2026資本支出暴增至273.7億美元帶來的未來折舊壓力,以及中國長鑫存儲(CXMT)宣布新4F² DRAM架構進展所引發的供給競爭風險。
2. 三星與SK海力士:短期不至於降價,中長期面臨份額重分配壓力
面對馬斯克的隔空施壓,三星與SK海力士短期內並不會因此被迫全面降價。由於2026年至2027年上半年仍處於賣方市場,且最大的HBM需求仍來自NVIDIA、AMD、Google、Meta、Amazon(AWS)與Microsoft等AI巨頭,單一客戶抱怨難以撼動整體報價。
然而中長期來看,真正的風險在於2028至2029年的採購份額重新分配。尤其三星本身兼具記憶體與消費電子業務,Q3已出現「記憶體部門暴利、但手機與消費電子因零組件成本增加而虧損」的矛盾現象,因此比SK海力士更有動機避免價格高到扼殺需求。預期韓系大廠後續更可能採取擴大3~5年長約(LTA)、加入價格上下限、要求預付訂金與產能保留等方式回應,促使整體記憶體產業從現貨定價轉向「長期合約經濟」。
台股記憶體誰受惠?南亞科、群聯、威剛的順風與逆風
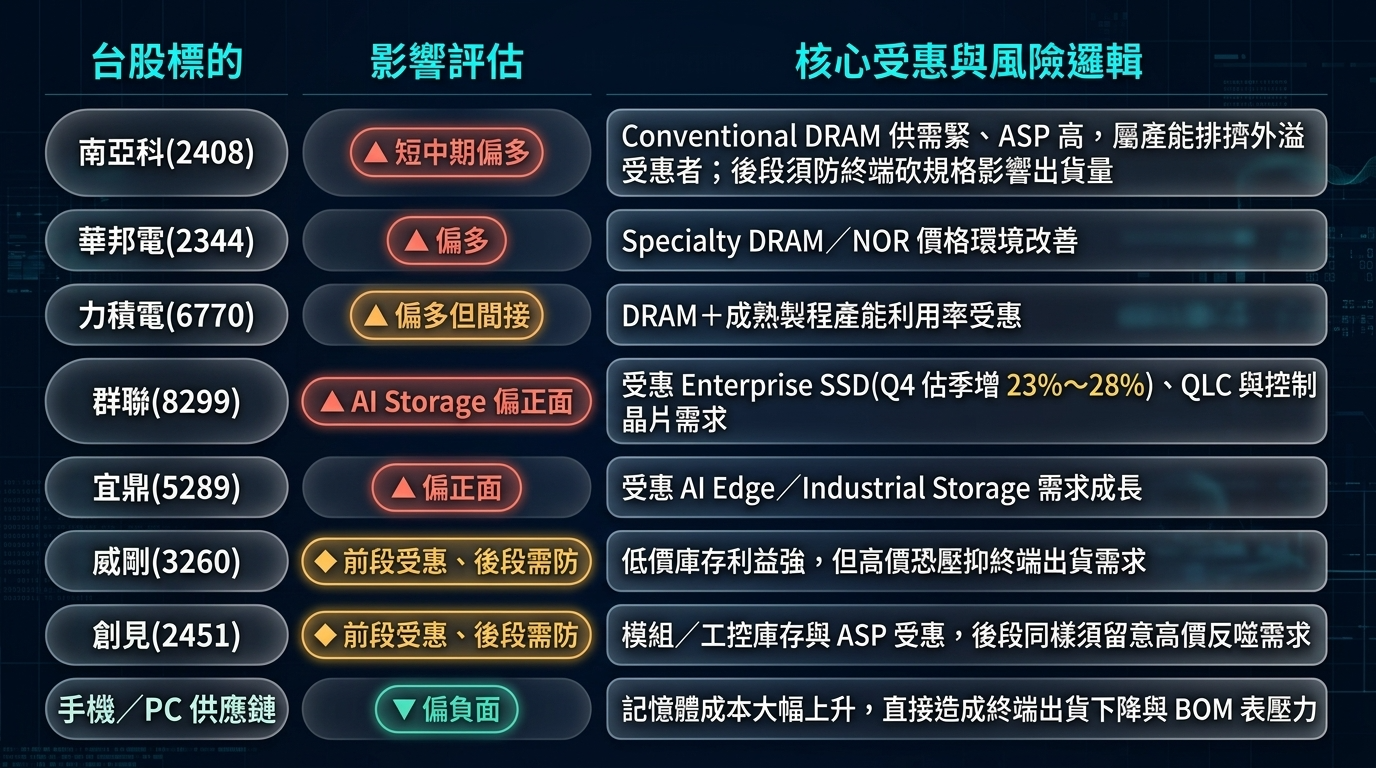
馬斯克點出的產業結構變化,對台灣記憶體供應鏈帶來截然不同的影響,依產業位置可分為三大族群:
1. 南亞科(2408)、華邦電(2344)、力積電(6770):產能排擠的外溢受惠者
南亞科並非HBM主要供應商,但在三大廠將晶圓產能大量轉往HBM後,傳統DRAM供給減少,帶動DDR4/DDR5價格走揚,使南亞科(2408)成為典型的「產能排擠受惠者」;華邦電與力積電也分別受惠於Specialty DRAM/NOR價格改善及DRAM與成熟製程利用率提升。但需留意的是,若記憶體價格持續飆漲導致手機、PC、車用客戶開始砍RAM或延後採購,南亞科目前的「價格順風」在週期後半段恐轉為「出貨量逆風」。
2. 群聯(8299)、宜鼎(5289):AI企業級儲存需求結構最健康
受惠於AI推論、KV Cache與QLC SSD需求強勁,TrendForce預估2026年Q4 Enterprise SSD價格將季增23%~28%,是少數漲幅仍在擴大的記憶體產品。群聯與宜鼎因具備Enterprise SSD、QLC、控制晶片與邊緣AI/工控儲存曝險,目前的需求結構比消費型SSD更加健康。
3. 威剛(3260)、創見(2451):前段享低價庫存利益,後段須防需求反噬
模組廠在漲價初期最為受惠,能靠低價庫存配合報價上揚賺取強勁的「庫存利益」。但一旦高價開始壓抑PC、手機與DIY終端需求,後段就會面臨出貨量萎縮壓力,且模組股的股價通常會比記憶體原廠更早反映景氣循環高點。
▲圖/Gemini
記憶體超級循環的最大隱憂:「需求破壞」已經在發生
馬斯克警告的經濟學本質,其實就是當價格漲過頭時,客戶雖不會消失,但會開始減少單機記憶體搭載量,而這項風險已在三大領域浮現:
- AI晶片考慮HBM降規:TrendForce已觀察到,由於HBM太貴且供應太緊,部分GPU與ASIC業者開始討論將HBM規格由12-Hi降為8-Hi,藉此壓低容量與成本。
- 全球智慧手機出貨創14年同期新低:受記憶體缺貨與成本暴漲拖累,全球Q3智慧手機出貨量年減20%,創下14年來同期最低紀錄。
- 筆電BOM成本遭嚴重擠壓:TrendForce指出,到了2027年,主流筆電中的CPU、DRAM與SSD合計成本,可能占整體物料清單高達約68%,對PC品牌造成龐大壓力。
唯有供應商在維持高毛利的同時,不把終端客戶逼到全面降規或延後採購,這波記憶體多頭才能走得長遠。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。