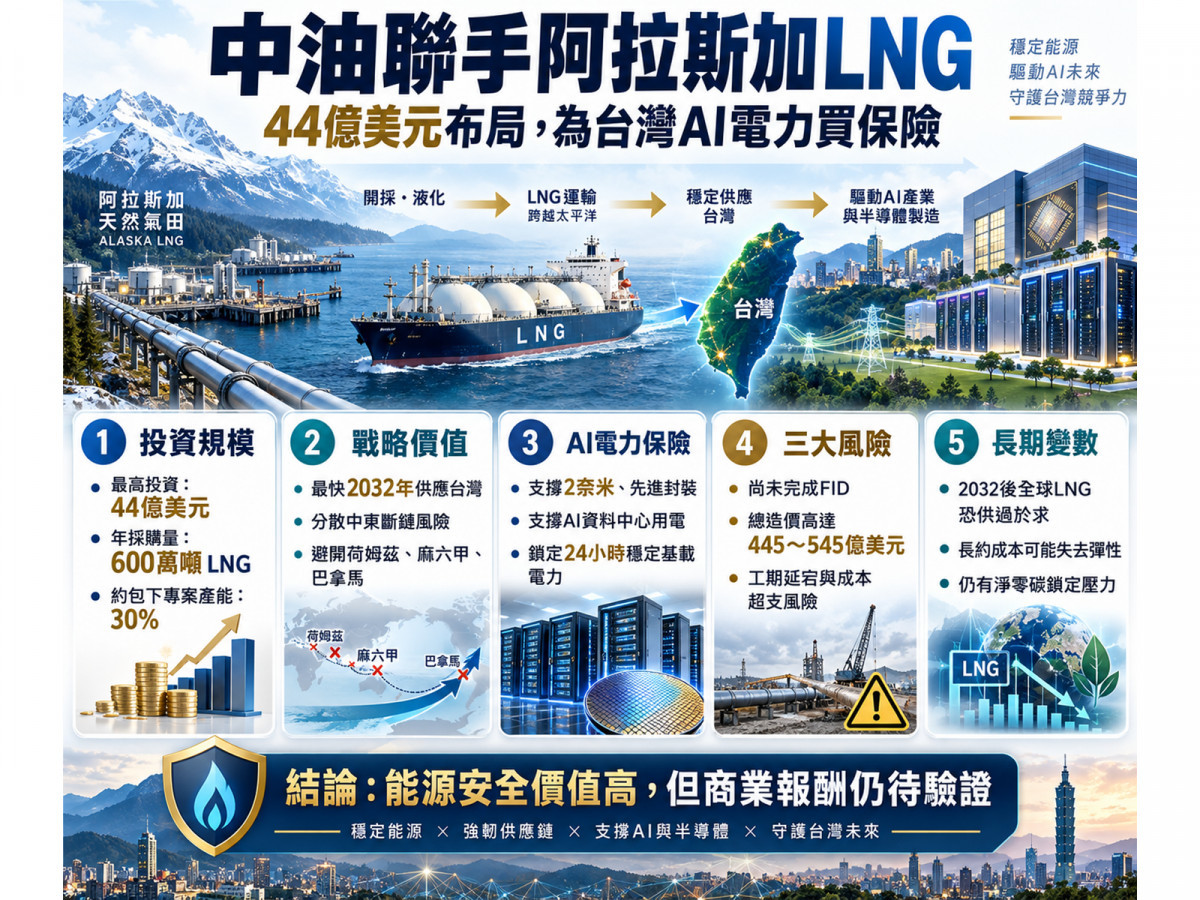
2026年中東地緣衝突持續延燒,卡達部分液化天然氣(LNG)設施受損導致供應大幅下滑,讓仰賴荷姆茲海峽輸出的傳統能源航線暴露在極高的斷鏈風險之中。與此同時,台灣境內隨著台積電(2330) 2奈米先進製程、先進封裝與AI資料中心大舉擴張,半導體產業對「全天候24小時穩定基載電力」的渴求已逼近物理極限。在進口天然氣高達80%用於發電的現實下,如何繞開地緣政治咽喉點、確保未來十年的發電燃料不斷炊,成為台灣能源與科技國安的頭號難題。
為打破這道能源安全高牆,經濟部於今(14)日正式證實一項足以改寫台灣未來十年能源版圖的重大進展:台灣中油自2025年3月簽署阿拉斯加液化天然氣(Alaska LNG)買賣暨投資意向書(LOI)並歷經約一年半協商後,規劃每年採購600萬噸LNG,並參與專案開發、投資金額最高達44億美元,預計最快於2032年開始供應台灣。然而,在市場熱議「台美能源同盟大突破」與尋找受惠概念股之際,必須先看清底層真相:這目前屬於「重大商業進展」,而非最終投資定案(FID),其背後更隱藏著總造價高達445億至545億美元、橫跨800英里極地管線的龐大工程與商業考驗。
川普喊「台灣買三成」怎麼算?先搞懂600萬噸的兩組關鍵比例
針對這起跨國能源合作,美國總統川普在阿拉斯加公開表示,台灣將購買Alaska LNG項目約30%的產量,美國商務部長Howard Lutnick亦提及台灣將投入44億美元。要精準解讀這筆交易的份量,必須先拆解「30%」與「600萬噸」在供給端與需求端的兩組數學式:
- 占Alaska LNG總產能的30%:Alaska LNG專案的完整出口設計產能為每年2,000萬噸(20mtpa),以中油規劃採購量計算:600 萬噸 ÷ 2,000 萬噸 = 30%。這代表川普所稱的「買下三成」,是指包下該專案預定出口量的30%,而非台灣三成的天然氣全數來自阿拉斯加。
- 占台灣總進口需求的20%~25%:根據初步統計,2025年台灣LNG總進口量約為2,375萬噸,600萬噸即相當於目前台灣進口量的四分之一(約25%)。即便依照中油預估,台灣天然氣需求將在2026年增至2,487萬噸、2030年突破2,700萬噸,每年600萬噸的規模在2030年後依然占全台年需求達兩成以上。
這證明600萬噸絕非政治象徵性的小額試單;一旦正式落地,阿拉斯加將直接躍升為台灣最大的單一LNG供應來源之一。
台灣LNG供應鏈全面啟動「美國化+多元化」
事實上,這項決策是台灣能源採購結構轉型的延續。2024年台灣LNG進口已分散至約14個國家(主要涵蓋澳洲、卡達、美國、巴布亞紐幾內亞與馬來西亞等),其中卡達占比已由2013年的49%調降至2024年的25%,美國占比則約為10%。
邁入2026年,政府更積極拉高美國氣源比重:中油先是在今年2月10日與美國Cheniere Energy簽署為期25年、每年120萬噸的LNG長約,經濟部更明確喊出「2029年前將美國LNG占比提高至約25%」的政策目標。若未來再加上Alaska LNG的600萬噸,台灣氣源將徹底擺脫對中東與澳洲的過度依賴。
避開荷姆茲海峽、海運省65%?為什麼「船運便宜」不等於「到岸便宜」?
在2026年卡達氣源受中東戰火干擾的背景下,AlaskaLNG展現了無可取代的地理戰略價值。
傳統中東卡達氣源必須穿越地緣風險極高的「荷姆茲海峽」與「麻六甲海峽」;而美國德州(Texas)與路易斯安那州(Louisiana)的墨西哥灣氣源運往亞洲,則需耗費漫長航程穿越巴拿馬運河或繞道而行。反觀Alaska LNG是從阿拉斯加南部的Nikiski港口出發,直接進入北太平洋航向日本、東亞與台灣,一口氣避開了荷姆茲海峽、麻六甲海峽與巴拿馬運河三大國際航運咽喉點。開發商Glenfarne更宣稱,從阿拉斯加運送LNG至亞洲的船運成本,相較美國墨西哥灣路線可大減至少65%(註:此為開發商自身商業估算,非已驗證之台灣到岸價格)。
然而,投資人與產業界絕不能將「海運費便宜」直接畫上「天然氣比較便宜」的等號,因為LNG的終端到岸成本取決於六大環節的加總:
LNG到岸總成本 = 開採成本 + 天然氣處理 + 管線運輸 + 液化費用 + 海運費 + 接收與氣化
Alaska LNG最大的成本黑洞,恰恰卡在第三項的「超長距離極地管線」:
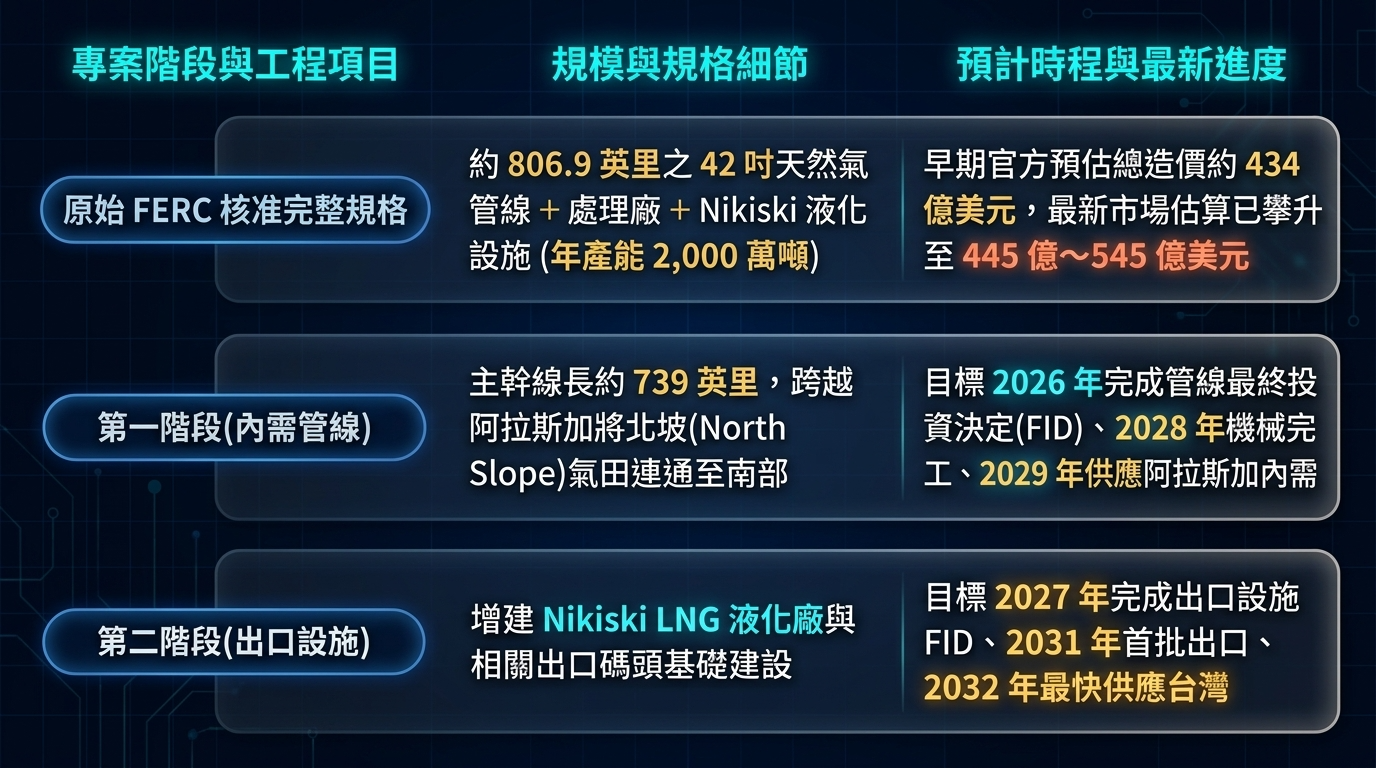
▲圖/Gemini
由於氣田位於極北端的北坡(North Slope),必須在嚴寒凍土環境下鋪設近1,300公里的巨型管線才能送達南部港口液化,這使得專案總資本支出膨脹至445億至545億美元。高昂的管線折舊與建置攤提,極可能抵銷掉北太平洋短航程所省下的海運費。
44億美元怎麼投?破解「尚未FID」的融資瓶頸與中油三大未知數
這場高達約500億美元的超級工程,目前面臨最大的關卡其實與AI資料中心如出一轍——「資本與專案融資」。
開發商Glenfarne若要取得銀行團融資並達成最終投資決定(FID),希望至少鎖定1,600萬噸/年(即總產能2,000萬噸的80%)的長期買家承諾。截至今年3月,該專案雖已與台灣、日本、南韓、泰國及道達爾能源(TotalEnergies)等達成約1,300萬噸的各類協議,但多數仍處於意向書(LOI)或初步協議(HOA)階段,尚未完全轉化為具法律強制力的長期「照付不議」購銷契約(SPA)。
這正是台灣在中油此案中扮演關鍵角色的原因:台灣不僅一口氣提供600萬噸的採購胃納,更準備掏出最高44億美元的資金,成為兼具「基石買家」與「策略投資人」的雙重支柱。
但站在中油與國家財務的立場,經濟部已明確表態「持股比例、具體投資安排與契約條件仍待後續協商」,現階段千萬不可武斷下定論,必須釐清三大商業未知數:
- 44億美元非確定最終金額,亦不等於持股8%~10%:雖然44億美元約占總造價445億~545億美元的8%~10%,但官方用詞為「最高44億美元」,且資金究竟是投入股權、專案融資還是貸款尚未公布,無法直接換算為持股比例。
- 計價公式尚未揭曉:採購合約究竟是連動美國亨利中心氣價、與油價掛鉤還是固定液化加工費,將直接決定未來台電的燃氣發電成本,目前尚無法斷言是否能壓低台灣電價。
- 工期延宕與預算超支風險:該專案的管線FID目標就曾從2025年延後至2026年;面對極地施工、鋼材通膨與人力短缺,若未來造價突破545億美元,身為投資方的中油是否需承擔超支責任?正如南韓政府面對美方招手時強調必須優先評估「商業可行性」,台灣在支付這筆「能源安全保費」時,同樣不能放棄嚴格的商業紀律。
本質是「AI電力政策」!但長約背後暗藏2032供給過剩與淨零碳鎖定風險
為什麼台灣願意承擔複雜的工程風險去鎖定6年後的遠期天然氣?因為這本質上是一場支撐台灣半導體命脈的「AI電力基礎建設戰略」。
當台灣高達80%的進口LNG用於發電,在逐步降低燃煤占比、而再生能源又具間歇性特質的轉型期中,唯有「燃氣發電」能提供台積電先進製程與AI算力中心所需的全天候調度電力。為了迎接這600萬噸氣源,台灣中游接收站正同步大擴建:全台接收站供應能力預計由2026年的約2,500萬噸提升至2030年的3,111萬噸;待永安、台中、觀塘與洲際等擴建全數到位後,中油整體設計營運能力將高達約3,700萬噸/年,在時間軸上剛好與2032年到港的Alaska LNG完美銜接。
然而,將眼光放到2032年之後,這張長約仍潛藏著三個結構性隱憂:
- 無法解決「台海封鎖」的進口依賴:能源韌性分為「供應國多元、航線多元、接收儲槽能力、國內自主能源」四個層次。Alaska LNG雖完美解決了前兩項(氣源與航線分散),但仍須靠LNG船海運抵台;若遭遇極端的台海全面封鎖,阿拉斯加與卡達的天然氣同樣無法進港,因此絕不能替代國內儲氣、再生能源與儲能建設。
- 2032年全球LNG恐陷入供過於求:隨著美國、加拿大、卡達與西非新產能大舉開出,市場預估2030年前全球LNG出口能力增幅將超過40%。若2032年全球進入供給過剩、現貨氣價大跌,台灣若被缺乏彈性的高價長約綁死,反而會喪失採購成本優勢。
- 2050淨零排放的「碳鎖定風險」:若從2032年起簽署20年長約,合約將一路延續至2050年以後。天然氣雖較燃煤減碳,但仍屬化石燃料且伴隨全生命週期的甲烷逸散。若2035年後儲能、再生能源或新核能(如SMR)出現突破使天然氣需求下降,合約中是否具備「下修提貨量彈性」、目的地彈性與轉售權,將是避免中油陷入「照付不議」違約賠償的核心關鍵。
能源安全價值滿分、商業報酬仍待驗證!
綜合評估,中油參與Alaska LNG開發案是一筆「國家能源安全與台美經貿外交價值極高,但商業投資報酬率仍須嚴格把關」的戰略布局。它不僅能幫台灣分散中東荷姆茲海峽的斷航危機,更能兼顧縮小台美貿易順差與鞏固AI時代的電力供應。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。