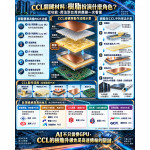
凱崴(5498)產品包括PCB鑽針、機械/雷射鑽孔與基板材料。由於AI伺服器與高速運算需求高層數、厚板及高硬度材料提高鑽針耗針量,且高階鍍膜鑽針售價較高,將提高毛利率與獲利。
營收逐季成長
截至2026年第二季,產品營收占比鑽針約60%,鑽孔及基板營收約 40%。產品營收按終端應用,包括AI伺服器/HPC、車用載板、高速網通/低軌衛星。 其中AI伺服器/HPC占比45%、車載板25%、高速網通/低軌衛星15%、其他15%。
受惠AI伺服器與高速運算需求,載板層數增加,以致鑽針損耗數字提高,帶動公司營收逐季成長,從2025年第二季3.35億元,大幅提升至2026年第二季的5.83億元(如圖一)。
八月營收2.31億元,年增87.52%,前八月累計營收14.88億元。九月營收再創新高,年增XX%,月增XX%,累計前九月營收XX億元,年成長XX%。
截至2026年第二季,月產能2000萬支鑽針,因產能滿載已擴產中,預計年底擴產後月產能達2500萬支鑽針。擴產後預估仍供不應求。2027年將持續擴產,目標月產能達到4000萬支。擴產以高階鑽針為主,由於設備已經國際大廠(輝達)認證,故產品銷售去化管道沒有問題,在市場持續供不應求下,所擴充的產能將銷售一空,帶動營收大幅成長。
受惠鑽針需求提高,產線已經滿載,產品售價上漲,平均銷售價格上升,產品組合優化與產能利用率提升,帶動毛利率成長。2026年第二季毛利率提升到17.17%,較第一季增加3.84個百分點(如圖二)。鎢的成本雖有提高,產品售價將轉嫁成本予客戶。

毛利率增長 獲利轉虧為盈
預期毛利率在產能擴充後,營收成長下,將逐步增長至與同業(尖點)毛利率相近。
凱崴在毛利率增長下,獲利逐步擺脫虧損狀態,2026年第一季獲利持平,第二季EPS轉正為0.18元,較2025年同期-0.06元正成長三倍(如圖三)。在產能擴充營收增加,毛利率持續增長下,獲利能力可望持續增加。

成長動能與觀察條件
高階PCB厚板提高鑽針耗用,鍍膜產品與報價改善毛利,鑽孔稼動率提升固定成本吸收。
受惠市場供不應求,產能擴充,月產能規劃至2026年下半年2,500萬支、2027年上半年4,000萬支,追蹤產能擴充進度,以及營收增長進度。
預估營收持續維持在2億元以上,並按季增長,年底毛利率目標再增長突破現有17%往20%邁進,季度EPS可望再增長。
2027年上半年產能擴充為月產能4000萬支後,營收將再成長下,毛利率可望增長往30%靠近。有鑑於競爭對手尖點毛利率已達41%,凱崴產能若順利擴充,營收成長,毛利率增長目標應可樂觀預期。
操作建議:在股價50-55元間布局,上漲突破62元,將再挑戰前高88元。持股者追蹤營收及毛利率成長狀況。低價股可長線持股。