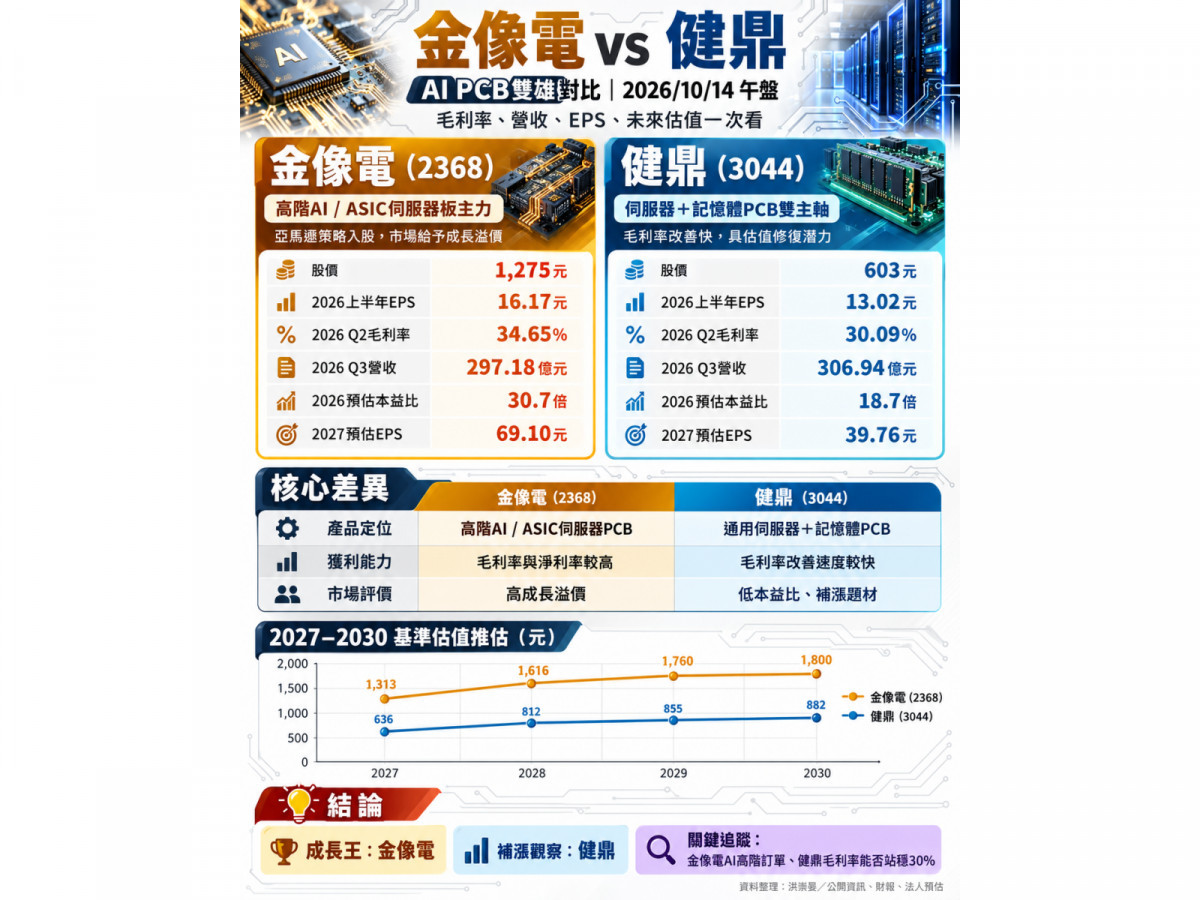
AI伺服器需求爆發,帶動台灣PCB產業進入高階產品升級週期,然而同樣受惠AI浪潮的金像電(2368)與健鼎(3044),股價卻出現驚人的差距!
截至10月14日午盤,金像電股價約1,275元,健鼎約603元,兩者相差超過一倍。然而,觀察2025年全年財報,金像電EPS為19.47元、健鼎19.45元,幾乎沒有差別;即使到了2026年上半年,金像電EPS為16.17元,健鼎13.02元,差距也僅約24%。
更值得注意的是,健鼎第三季營收達306.94億元,不僅創下單季歷史新高,更超越金像電的297.18億元。兩家公司營收規模相當、EPS差距有限,為何資本市場願意給金像電超過1,200元的股價,健鼎卻只有600元左右?
答案不只在於目前的獲利能力,而是市場對2027年至2030年高階AI伺服器、ASIC晶片、高速網通與記憶體供應鏈的成長預期,正逐漸形成不同的估值標準。
一、金像電、健鼎最新營運與財報比較
| 比較項目 | 金像電(2368) | 健鼎(3044) |
|---|---|---|
| 10/14午盤股價 | 1,275元 | 603元 |
| 2025全年EPS | 19.47元 | 19.45元 |
| 2026上半年EPS | 16.17元 | 13.02元 |
| 上半年EPS年增率 | 約128% | 約43% |
| 2026 Q2營收 | 242.79億元 | 248.57億元 |
| Q2毛利率 | 34.65% | 30.09% |
| Q2營業利益率 | 26.43% | 22.47% |
| Q2稅後淨利率 | 19.70% | 15.68% |
| Q2單季EPS | 9.28元 | 7.41元 |
| 2026 Q3營收 | 297.18億元 | 306.94億元 |
| 9月營收 | 93.20億元 | 106.48億元 |
| 9月營收年增率 | 55.46% | 53.50% |
| 前九月累計營收 | 733.79億元 | 765.16億元 |
| 上半年營業現金流 | 90.03億元 | 35.94億元 |
| 2026預估本益比 | 30.7倍 | 18.7倍 |
| 2027預估本益比 | 18.5倍 | 15.2倍 |
註:2026、2027年本益比使用2026年9月FactSet EPS預估中位數及10月14日午盤參考股價計算;2026年第三季獲利尚未正式公布。
二、毛利率揭露競爭差異 金像電高階AI板賺得更多
先從財報觀察,金像電2026年第二季營收242.79億元,較健鼎248.57億元略低,但兩家公司的獲利能力卻存在顯著差異。
金像電第二季毛利率34.65%,高出健鼎4.56個百分點;營業利益率26.43%,同樣領先健鼎的22.47%。若進一步觀察稅後淨利率,金像電達19.70%,健鼎為15.68%。
換言之,金像電每創造100元營收,可以留下約19.7元稅後淨利,健鼎則約15.7元。兩家公司營收相近,但高階產品帶來的獲利能力並不相同。
金像電的優勢來自高階AI伺服器PCB布局。根據法人整理的第二季產品資料,伺服器業務占營收約78%,AI相關應用占整體營收約40%至50%。隨著ASIC伺服器、高階交換器及高速訊號傳輸需求提升,PCB層數、材料品質、訊號完整性與製程良率要求同步提高,使高階產品具備較高的技術門檻與附加價值。
相較之下,健鼎第二季伺服器及網通占比約42.2%,記憶體相關產品約23.1%,合計達65.3%。主要受惠通用型伺服器、DDR5記憶體模組、企業級SSD及高階儲存系統需求成長。
不過,健鼎的毛利率改善速度反而值得留意。
健鼎2026年第一季毛利率26.51%,第二季大幅提升至30.09%,單季增加3.58個百分點;金像電同期則從34.81%微降至34.65%。這顯示健鼎正在透過產品組合升級、產能利用率改善與價格調整,逐步提高獲利能力。
金像電贏在高階AI PCB的既有技術與獲利優勢,健鼎則贏在毛利率改善速度與仍有機會擴大的獲利空間。
三、亞馬遜15.89億元入股金像電 為何市場願意給AI溢價?
2026年9月29日,金像電宣布亞馬遜(Amazon)以每股856元認購185萬6,308股私募股票,總投資金額約15.89億元,成為策略投資人。
這項投資的意義,不只是資金挹注,而是大型雲端服務供應商與台灣高階PCB供應商之間,建立更緊密的資本合作關係。
隨著AWS、Google等雲端大廠持續發展自研ASIC,AI伺服器需求不再只依賴輝達GPU平台,客製化晶片伺服器也逐漸成為高階PCB的重要成長來源。
TrendForce預估,ASIC AI伺服器占整體AI伺服器出貨比例,將由2026年的27.8%提高至2030年接近40%。
如果金像電能持續取得下一代ASIC伺服器及高速交換器訂單,隨著產品層數、材料規格與單位價值提升,長期營收及EPS仍有成長機會。
金像電董事會也於9月29日核准79億元土地及資本支出計畫,為後續產能需求預作準備。
不過,亞馬遜入股並不代表未來訂單或獲利已獲保證。新產能的折舊、良率爬坡、資金需求以及可轉債潛在稀釋效應,仍是高估值背後必須承擔的風險。
四、健鼎有機會補漲?通用伺服器與記憶體升級帶來另一條成長曲線
健鼎的成長邏輯與金像電並不完全相同。
在AI資料中心中,除了直接負責AI運算的GPU與ASIC伺服器外,還需要大量負責資料儲存、傳輸、管理及一般運算的通用伺服器。
隨著PCIe Gen5向Gen6升級,以及DDR5、企業級SSD與高速網通需求擴大,相關PCB同樣朝高層數及高規格材料發展。
健鼎具備通用伺服器與記憶體PCB產品布局,若AI資料中心持續擴張,這些產品可能成為公司中長期成長的另一支柱。
健鼎9月營收達106.48億元,連續三個月創新高,第三季營收突破300億元,顯示產能與訂單動能仍強。
此外,健鼎積極推動湖北產能擴充及越南新廠布局,有機會在2027年以後逐漸增加出貨。
不過,健鼎的財務風險同樣值得注意。2026年上半年營業現金流35.94億元,明顯低於金像電90.03億元,顯示擴產、存貨及營運資金投入對現金流量造成較大壓力。
未來如果產能擴充順利、存貨周轉改善,搭配30%左右毛利率持續維持,健鼎的市場評價便有進一步提升的可能。
五、2027至2028年法人EPS預估:兩家公司差距將迅速擴大
根據2026年9月FactSet彙整的分析師預估中位數,金像電2027年EPS預估達69.10元,2028年進一步提升至95.07元;健鼎2027年預估39.76元、2028年50.75元。
| 年度 | 金像電預估EPS | 健鼎預估EPS | 金像電領先幅度 |
|---|---|---|---|
| 2025實際 | 19.47元 | 19.45元 | 0.1% |
| 2026E | 41.57元 | 32.27元 | 28.8% |
| 2027E | 69.10元 | 39.76元 | 73.8% |
| 2028E | 95.07元 | 50.75元 | 87.3% |
資料來源:FactSet分析師預估中位數。金像電資料日期2026年9月14日,健鼎為9月16日。法人預估並非公司承諾,且不同年度參與預估的分析師可能不同。
這是造成兩家公司股價差距的重要原因。
以2026年預估EPS計算,金像電目前本益比約30.7倍,健鼎18.7倍;但若改用2027年預估EPS,本益比分別降至18.5倍與15.2倍。
換言之,市場並非完全忽略健鼎的獲利表現,而是預期金像電未來EPS可能成長得更快。
然而,2027年EPS仍存在高度不確定性。金像電的估值能否成立,取決於高階AI伺服器及ASIC板出貨、量產良率與獲利率是否符合預期;健鼎則需要證明其產品結構改善不是短期現象。
六、2027至2030年股價估值預測:金像電有機會挑戰2000元,健鼎能否突破千元?
為評估長期投資價值,本研究以FactSet 2027、2028年EPS預估中位數作為前兩年基礎,2029及2030年則假設產業成長逐步趨緩,自行推估兩家公司中性情境EPS。
在基準情境下,金像電2029年EPS假設為110元,2030年120元;健鼎2029年57元,2030年63元。
上述數字並非公司財測,也不是FactSet提供的2029及2030年共識,而是根據2028年預估EPS,假設後續每年獲利成長率逐步放緩所建立的研究模型。
金像電2027至2030年股價估值情境
| 年度 | 基準EPS | 保守估值 | 基準估值 | 樂觀估值 |
|---|---|---|---|---|
| 2027E | 69.10元 | 1,037元 | 1,313元 | 1,589元 |
| 2028E | 95.07元 | 1,236元 | 1,616元 | 1,996元 |
| 2029S | 110元 | 1,210元 | 1,760元 | 2,200元 |
| 2030S | 120元 | 1,200元 | 1,800元 | 2,280元 |
本益比假設:2027年15/19/23倍;2028年13/17/21倍;2029年11/16/20倍;2030年10/15/19倍。E為法人EPS預估,S為自行推估。
若AI ASIC伺服器需求持續成長,金像電高階PCB出貨及產品價值同步提升,2028至2030年在樂觀情境下,確實有機會出現2,000元以上的估值。
不過,這必須同時建立在EPS持續成長、產能擴張順利與市場仍願意給予高本益比的前提下。若AI資本支出放緩或市場下修評價,股價也可能明顯低於基準估值。
健鼎2027至2030年股價估值情境
| 年度 | 基準EPS | 保守估值 | 基準估值 | 樂觀估值 |
|---|---|---|---|---|
| 2027E | 39.76元 | 477元 | 636元 | 795元 |
| 2028E | 50.75元 | 558元 | 812元 | 1,015元 |
| 2029S | 57元 | 570元 | 855元 | 1,083元 |
| 2030S | 63元 | 567元 | 882元 | 1,134元 |
本益比假設:2027年12/16/20倍;2028年11/16/20倍;2029年10/15/19倍;2030年9/14/18倍。E為法人EPS預估,S為自行推估。
健鼎的估值關鍵,在於市場是否重新認定公司具備更高比例的高附加價值伺服器與記憶體PCB業務,而不只是傳統景氣循環型電路板製造商。
若2028年EPS達50.75元,市場給予20倍本益比,健鼎估值即可達到約1,015元。
到了2030年,若EPS能提升至63元,在18倍本益比的樂觀情境下,估值約1,134元。
但必須強調,千元以上的估值並非必然實現。健鼎仍須證明毛利率改善具延續性、新廠投資能產生合理報酬,以及營運現金流可支撐長期擴產。
此外,上述保守、基準及樂觀股價,是在固定該年度基準EPS下,變動本益比進行試算,並未涵蓋EPS大幅下修的衰退情境,因此不應視為股價漲跌的完整上下限。
七、真正值得追蹤的補漲股是誰?
比較兩家公司,金像電目前擁有較高的毛利率、較強的高階AI伺服器曝險,以及較佳的上半年營業現金流。隨著亞馬遜入股及後續高階ASIC需求增加,市場對其未來成長給予溢價,具有一定基本面理由。
健鼎的優勢則在於相對較低的本益比、迅速改善的毛利率,以及伺服器與記憶體雙重需求所帶來的營收成長。
然而,不能只因健鼎股價603元低於金像電1,275元,就認定健鼎必然被低估。由於市場預估兩家公司2027及2028年EPS將出現更大的差距,金像電較高的股價其實包含對未來成長的提前反映。
如果投資人追求高階AI PCB成長優勢,金像電是值得關注的核心標的;如果著眼於毛利率改善及相對低估值,健鼎則具有重新評價的潛在機會。
展望2027至2030年,金像電能否維持高成長,關鍵在ASIC新平台導入及新增產能獲利;健鼎能否提高股價評價,則取決於30%以上毛利率是否成為常態,以及新廠產能能否持續轉化為獲利與現金流。
台灣PCB產業正從傳統電子製造走向AI高速運算核心供應鏈,但最終能成為長期贏家的,不一定是營收最高或股價最昂貴的公司,而是能持續將技術升級與產能擴張轉化為每股盈餘、自由現金流及股東報酬的企業。
金像電勝在高階AI技術與成長預期,健鼎則勝在相對估值與獲利改善空間。兩家公司未來的股價走勢,將由新產品訂單、毛利率與EPS實現程度共同決定。
作者研究資料來源與估值模型說明
本研究股價情境=假設年度EPS × 假設本益比。2027及2028年EPS使用2026年9月可取得的FactSet中位數,2029及2030年EPS為研究模型推演。股價數字為使用當年度EPS衡量的理論估值,不代表特定年末必定出現的價格,也未計入股利、除權息、股數稀釋或重大資本結構變動。
主要資料來源:公開資訊觀測站、兩家公司2026年第二季財報與9月營收公告、FactSet、TrendForce及公司重大訊息。
本文為產業研究與估值情境分析,不構成個別股票的買賣保證或投資建議。
▲健鼎VS金像電