AI伺服器需求持續帶動台灣PCB產業擴產潮!隨著高速傳輸規格升級、雲端服務供應商(CSP)加碼AI基礎建設,以及伺服器與記憶體模組用板需求攀升,台灣PCB族群營收與獲利同步爆發。金像電(2368)、華通(2313)、健鼎(3044)及上游設備廠亞泰金屬(6727)陸續公布9月營收,四家公司年增率全面維持正成長,健鼎與華通更改寫單月歷史新高。
然而,當AI PCB產業進入高成長階段,股價是否已充分反映未來獲利,成為投資人關注焦點。以10月14日午盤股價與近四季每股盈餘比較,健鼎本益比約25.8倍,明顯低於金像電44.7倍、華通40.6倍及亞泰金屬52.5倍,配合第二季毛利率突破30%,展現獲利成長與評價擴張的潛在機會。
健鼎毛利率飆破30% 伺服器、記憶體板雙引擎啟動
四家公司當中,健鼎最值得關注的並非單純營收成長,而是產品結構升級帶來的獲利能力改善。
健鼎9月合併營收106.48億元,月增4.14%、年增53.50%,連續三個月創下單月歷史新高。第三季營收306.94億元,季增23.48%、年增58.30%,同步改寫單季紀錄。前三季累計營收765.16億元,年增40.60%。
財報方面,健鼎2026年第一季毛利率26.51%,第二季提升至30.09%,單季增加3.58個百分點,較2025年同期更提高3.88個百分點。第二季EPS達7.41元,上半年累計13.02元。
健鼎的核心競爭優勢,在於伺服器PCB與記憶體模組用板需求同步成長,並透過產品組合升級及報價調整,改善整體獲利結構。隨著湖北仙桃廠持續擴產、越南新廠規劃於第四季量產,新增產能有機會延續2027年的成長動能。
截至14日午盤,健鼎股價約602元,較2025年底317.5元上漲89.6%。雖然股價已有可觀漲幅,但相較其他三檔股票,健鼎仍具備相對較低的本益比與較強的近期毛利率改善幅度。若第三季毛利率能維持30%左右,市場對其獲利能力的評價仍有重新調整空間。
金像電AWS入股 AI伺服器PCB成長動能最強
金像電則是四家公司當中,高階AI伺服器PCB獲利能力最具代表性的業者。
9月合併營收93.20億元,雖較8月歷史高峰減少10.25%,但仍年增55.46%。第三季營收297.18億元,季增22.21%,前三季累計營收733.79億元,年增69.07%,顯示高階伺服器與高速網通需求依然強勁。
金像電第一季毛利率34.81%,第二季為34.65%,雖小幅下滑0.16個百分點,但較去年同期的29.56%大幅提升5.09個百分點,仍居四家公司之冠。
第二季EPS達9.28元,上半年EPS達16.17元,獲利表現明顯優於去年同期。
更重要的是,亞馬遜(Amazon)9月底以每股856元參與金像電私募,認購185萬6,308股,總投資約15.89億元,象徵雙方策略合作關係深化。金像電並持續布局蘇州及泰國新產能,為2027年AI伺服器訂單增加供應能力。
不過,截至14日12時54分,金像電股價已達1,275元,漲幅達8%,另外今年上漲約85.6%,近四季本益比約44.7倍。儘管企業成長能力突出,但市場已提前反映相當程度的未來獲利預期,因此股價短期能否持續上攻,仍須依賴第三季及2027年獲利展望進一步上修。
華通9月營收創新高 獲利率仍是追趕關鍵
華通9月合併營收86.17億元,月增22.89%、年增15.02%,創下單月歷史新高。第三季營收225.85億元,季增12.97%、年增12.65%,同樣改寫單季紀錄;前三季累計營收621.25億元,年增13.00%。
華通產品布局涵蓋多層板、高密度連接板及相關高階應用,具備產業規模優勢,並持續投資海外產能。
然而,華通2026年第一季毛利率17.98%,第二季18.51%,改善幅度相對有限。上半年EPS為2.50元,與健鼎13.02元、金像電16.17元相比,獲利成長與每股盈餘規模仍有落差。
截至14日午盤,華通股價約252元,今年累計上漲170.7%,本益比約40.6倍。這代表市場已給予相當高的成長期待,未來若缺乏產品組合升級帶動毛利率明顯擴張,股價進一步提高評價的空間可能受限。
誰最有補漲空間?健鼎相對估值優勢浮現
綜合比較四家公司,金像電具備最突出的當期獲利與高階AI PCB競爭優勢;亞泰金屬掌握上游設備擴產商機,長期訂單能見度高;華通營收規模持續擴大,但仍有提高獲利率的課題。
若以毛利率改善幅度、營收成長、近四季本益比與今年股價漲幅綜合評估,健鼎是目前四家公司當中,相對估值最有吸引力的補漲觀察標的。
不過,健鼎約26倍的本益比仍非歷史上的絕對低價,且今年股價已上漲近九成。接下來必須觀察第三季毛利率是否站穩30%、越南新廠良率與產能爬坡是否順利,以及高階PCB材料成本上漲能否持續轉嫁。
對投資人而言,真正值得追蹤的已不只是營收創高,而是當AI伺服器邁向下一波技術升級時,哪家公司能將持續擴大的營收,轉化為更高的每股盈餘與穩定現金流。
健鼎勝在成長與相對估值兼具;金像電勝在技術及高階產品獲利能力;亞泰金屬則勝在上游設備訂單能見度。三者將是2027年台灣AI PCB供應鏈值得持續比較的核心標的。
本文數據以2026年10月14日午盤及已公布之第二季財報為準。第三季毛利率與EPS尚未正式揭露,以上評價分析不構成保證報酬或個別交易建議。
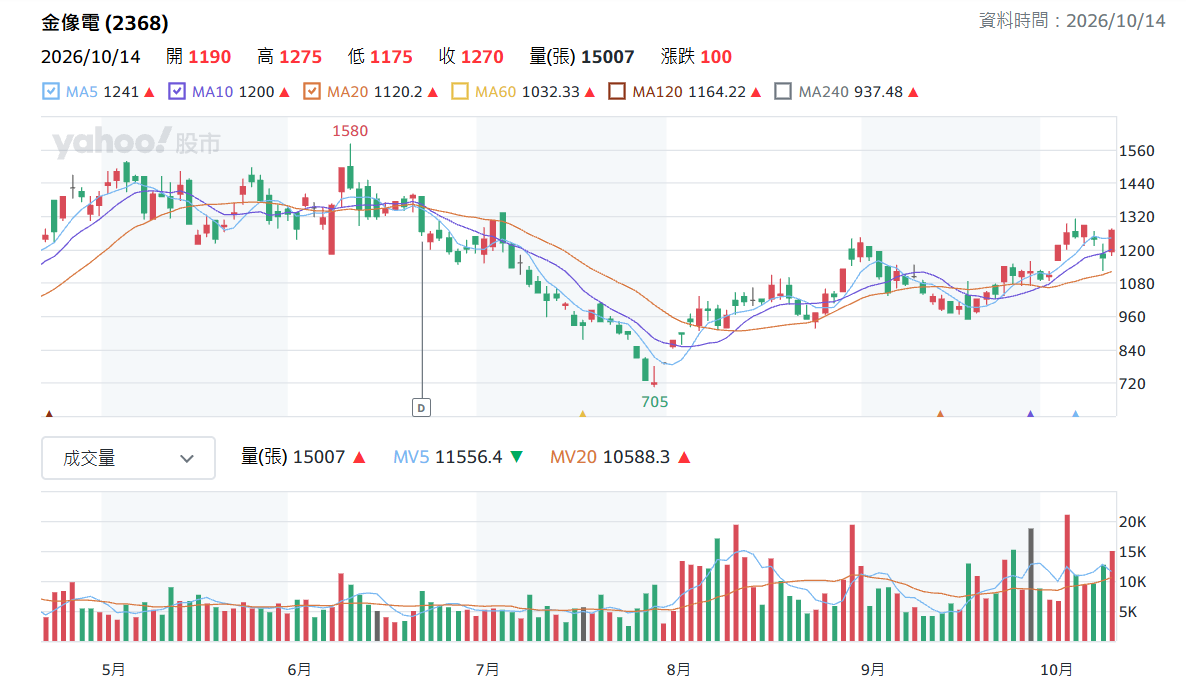
▲金像電日K線圖(圖片來源:Yahoo股市)