AI伺服器需求持續升溫,台灣電子代工五雄迎來新一輪成長競賽!隨著輝達(NVIDIA)GB300持續出貨,新一代Vera Rubin平台逐步進入供應鏈,鴻海(2317)、廣達(2382)、緯創(3231)、神達(3706)與和碩(4938)等五大廠商,9月營收表現各有亮點。
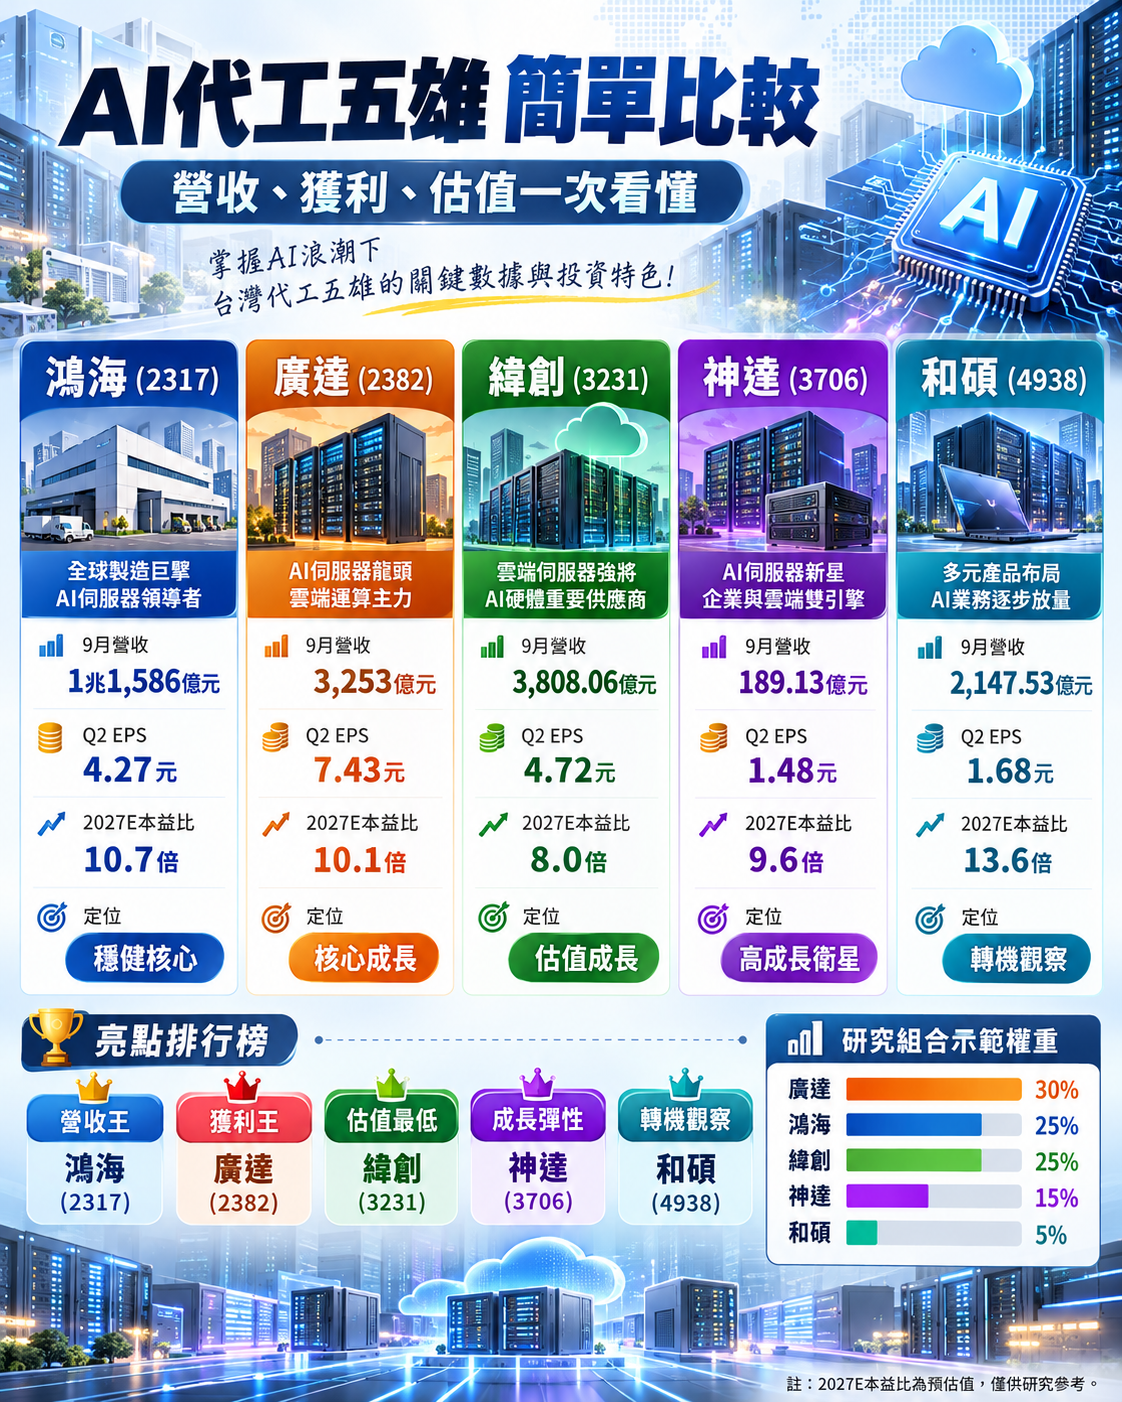
▲代工五雄展望
鴻海單月營收首度突破兆元大關,和碩月增143.19%最為驚人,神達9月營收改寫歷史新高,廣達與緯創雖然單月營收下滑,但第三季營收仍雙雙創高。
然而,營收成長不一定等於獲利同步增加,更不代表股價就值得追高。觀察五家公司2026年上半年財報三率、EPS變化,以及法人對2027年的獲利預估,市場正出現兩種不同的投資機會:一是廣達、鴻海等獲利相對穩健的核心標的;二是緯創、神達等具備成長潛力,但也承擔較高財報與股本風險的估值型標的。
若以五家公司建立AI代工主題投資組合,研究配置可採取「廣達30%、鴻海25%、緯創25%、神達15%、和碩5%」的攻守策略,兼顧獲利品質與成長彈性。
五雄9月營收大洗牌 營收王與成長王各有所長
鴻海2026年9月營收達1兆1,586億元,月增25.70%、年增38.42%,創單月歷史新高,第三季營收更達3兆269億元,季增20.44%。在AI機櫃以及消費性電子產品雙引擎帶動下,鴻海持續鞏固全球大型電子製造服務商地位。
廣達9月營收3,253億元,月減23.27%、年增76.69%,第三季營收達1兆1,155億元,季增7.6%,再創單季新高。儘管單月營收回落,但GB300仍持續出貨,Vera Rubin新平台預期在第四季開始小量出貨,為2027年提供新的成長動能。
緯創9月營收3,808.06億元,月減17.23%,引發市場對AI伺服器需求是否放緩的疑慮。不過第三季營收達1兆1,490.9億元,季增28.3%、年增超過一倍,創歷史單季新高。公司表示,9月營收下滑並非缺料或客戶提前拉貨,而是高單價AI產品出貨時間差所形成的月度波動。
和碩9月營收達2,147.53億元,月增143.19%、年增86.88%,創單月歷史新高,受惠AI伺服器開始放量及智慧型手機新品拉貨,第三季營收達3,890.73億元,季增41.8%。
神達9月營收189.13億元,月增39.50%、年增88.65%,前三季累計營收1,181.22億元,已超越2025年全年營收。超大型雲端資料中心需求及智慧物聯網、車載資通訊業務,持續成為營運成長的重要來源。
表一:五大電子代工廠2026年9月營收比較
| 公司 | 9月營收(億元) | 月增率 | 年增率 | Q3營收季增率 |
|---|---|---|---|---|
| 鴻海(2317) | 11,586 | +25.70% | +38.42% | +20.44% |
| 廣達(2382) | 3,253 | -23.27% | +76.69% | +7.60% |
| 緯創(3231) | 3,808.06 | -17.23% | +87.19% | +28.30% |
| 神達(3706) | 189.13 | +39.50% | +88.65% | +10.60% |
| 和碩(4938) | 2,147.53 | +143.19% | +86.88% | +41.80% |
資料來源:各公司2026年9月自結營收公告,第三季季增率依公開營收資料計算,數值四捨五入。
財報三率揭露真實獲利 廣達、緯創EPS表現突出
從2026年第二季財報觀察,五家公司呈現不同獲利結構。
廣達第二季EPS達7.43元,較第一季5.50元成長35.1%,為五家公司中單季EPS最高者。第二季毛利率5.02%、營益率3.30%,較第一季雙雙改善,反映高階AI伺服器出貨對本業獲利的貢獻逐漸提升。
緯創第二季EPS為4.72元,較第一季3.06元增加54.2%,毛利率由5.21%提升至5.66%,營益率也由3.44%改善至3.74%,顯示AI伺服器出貨放大,已開始反映在企業獲利能力。
鴻海第二季EPS為4.27元,營益率3.75%,本業獲利能力穩定改善;神達第二季毛利率達9.15%、營益率4.14%,均為五家公司中最高,但毛利率仍低於去年部分季度水準,後續應觀察產品組合變化。
和碩第二季EPS由第一季0.58元回升至1.68元,但營益率僅1.53%,顯示獲利轉換效率仍有改善空間,新增AI伺服器營收能否帶動本業利潤率提升,將是未來評價關鍵。
表二:五雄Q2財報三率與Q3 EPS研究預估
| 公司 | Q2毛利率 | Q2營益率 | Q1 EPS | Q2 EPS | Q3 EPS預估 |
|---|---|---|---|---|---|
| 鴻海 | 6.12% | 3.75% | 3.56 | 4.27 | 5.10 |
| 廣達 | 5.02% | 3.30% | 5.50 | 7.43 | 7.70 |
| 緯創 | 5.66% | 3.74% | 3.06 | 4.72 | 5.30 |
| 神達 | 9.15% | 4.14% | 1.10 | 1.48 | 1.70 |
| 和碩 | 4.43% | 1.53% | 0.58 | 1.68 | 1.80 |
註:Q1及Q2 EPS為已公布財報數字;Q3 EPS為本研究依據營收成長、獲利結構及股本變化所設定的基準情境,並非公司財測或已實現獲利。實際EPS可能受匯率、稅率、業外損益及增資影響。
緯創月營收下滑17%為何仍值得關注?
在五家公司之中,緯創最值得研究的地方,是營收波動與相對估值之間的落差。
緯創8月營收4,600.65億元,9月降至3,808.06億元,月減17.23%,但9月仍較7月的3,082.19億元高出約23.6%。若以整季觀察,第三季營收仍季增28.3%,顯示成長趨勢尚未因單月波動而反轉。
緯創管理層表示,目前沒有缺料、缺件或客戶提前拉貨等特殊因素,第四季AI伺服器、GPU、一般伺服器及網通產品出貨量仍有機會較第三季成長。
不過,緯創2026年發行2.5億股新股參與海外存託憑證(GDR),增資後股數提高至約34.30億股。即使企業淨利持續增加,每股盈餘也可能受到稀釋,因此單憑營收季增28.3%,不能直接推論EPS一定同比例成長。
本研究暫估緯創第三季EPS為5.30元,合理情境區間約4.80至6.00元。若正式公布的EPS未能突破第二季4.72元,或營益率明顯下滑,就必須重新評估其低本益比是否真的具有吸引力。
2027年EPS大比拚 緯創8倍本益比最受矚目
從未來獲利評價來看,緯創的相對估值最值得關注。
以10月13日收盤價187元、法人預估2027年EPS 23.45元計算,預估本益比約8倍,低於廣達約10.1倍、鴻海約10.7倍及和碩約13.6倍。
神達預估2027年EPS約8.65元,對應本益比9.6倍,同樣具有估值吸引力。但神達在9月底決議擬辦理1.2億股現金增資,而上述2027年EPS預估建立於增資公告前,後續仍需考慮可能的股本稀釋。
廣達雖然並非本益比最低的公司,但2026年及2027年EPS預估分別達27.06元、32.08元,且AI伺服器營收結構逐步成熟,相對容易以每季財報驗證成長。
鴻海受惠於AI伺服器、雲端網路及消費性電子產品,具有業務多元化優勢;和碩則在2026下半年開始展現AI伺服器放量成果,但短期營收成長是否能轉化為獲利,仍有待驗證。
表三:五大代工廠2027年本益比比較
| 公司 | 10/13收盤價 | 2026E EPS | 2027E EPS | 2027E本益比 |
|---|---|---|---|---|
| 緯創 | 187元 | 16.97 | 23.45 | 8.0倍 |
| 神達 | 83元 | 6.49 | 8.65 | 9.6倍 |
| 廣達 | 323元 | 27.06 | 32.08 | 10.1倍 |
| 鴻海 | 240元 | 18.22 | 22.40 | 10.7倍 |
| 和碩 | 102.5元 | 5.75 | 7.54 | 13.6倍 |
資料來源:2026年10月13日收盤價、FactSet及公開分析師共識。各公司財測更新日期不同;神達2027年預估樣本較少,且早於9月底現增公告,應留意修正風險。預估本益比並非實際歷史本益比。
五雄組成AI投資戰隊 廣達、鴻海當核心 緯創、神達拚成長
若將五家公司組成一個以2027年AI伺服器產業成長為目標的主題投資組合,不宜只按照本益比由低至高配置,而應同時衡量財務穩定度、獲利成長、增資稀釋風險及股價波動。
研究配置以廣達與鴻海作為核心持股,占組合55%;緯創與神達作為成長型持股,占40%;和碩則以5%的小比重參與潛在轉機行情。
表四:2026~2027年AI代工五雄研究投資組合
| 股票 | 建議示範權重 | 投資定位 | 核心理由 |
|---|---|---|---|
| 廣達(2382) | 30% | 核心成長股 | EPS領先、AI伺服器平台布局完整 |
| 鴻海(2317) | 25% | 核心穩健股 | 營收規模大、產品多元化 |
| 緯創(3231) | 25% | 估值成長股 | 2027年預估本益比約8倍 |
| 神達(3706) | 15% | 高成長衛星股 | 雲端資料中心需求帶動營收 |
| 和碩(4938) | 5% | 轉機觀察股 | AI伺服器放量、獲利待驗證 |
| 合計 | 100% |
此為五檔股票構成的示範性產業主題組合,並非依個人風險承受能力訂製的投資建議,也不宜視為完整分散化的全部投資資產。
配置邏輯方面,廣達具有較高的獲利可預測性,因此權重最高;鴻海則透過全球營運規模及多元產品線,平衡單一AI伺服器產品波動帶來的影響。
緯創雖然估值較低,但考量9月營收下滑、股本稀釋及AI高價產品對獲利率的影響,配置上不超過25%。神達則以15%參與成長潛力,並保留觀察增資條件與實際EPS的空間。
至於和碩,儘管9月營收增幅居五家之冠,但股價10月12日漲停,13日再上漲3.96%,市場已反映部分利多。在正式財報證實獲利能力改善以前,暫以小比重觀察較為合適。
分批布局優於一次追高 Q3財報是第一道關卡
在實際執行上,研究組合可採取分批建立部位的方式,避免在短期市場情緒高漲時一次投入全部資金。
例如,先建立預定部位約40%,待第三季財報公布、確認EPS與營益率符合預期後,再提高配置;其餘資金則等待第四季營收及新產品出貨進度明朗化後決定是否投入。
未來持續追蹤的重點包括:廣達營益率是否穩定改善、鴻海AI雲端網路業務是否維持成長、緯創Q3 EPS能否突破Q2水準、神達增資後獲利成長是否超越股本擴張,以及和碩高成長營收能否轉化為實際獲利。
如果正式財報與原先預估出現明顯落差,就應重新評估配置,不能只因股價下跌、本益比變低而持續加碼。
2027年真正贏家 不只比營收更要比每股獲利
台灣AI伺服器代工業正進入新一輪產能與技術升級競賽,隨著全球大型雲端業者持續投資資料中心,五大廠商都有機會受惠。
然而,AI伺服器產品單價高,GPU及高階零組件成本占比也高,容易出現營收大幅增加、毛利率卻未同步提升的情況。加上海外新廠折舊、人力成本、匯率及籌資需求,未來各家公司的EPS成長速度未必與營收一致。
對投資人而言,2027年的關鍵不再只是「哪家公司營收最高」,而是「哪家公司能將新增營收真正轉化為每股盈餘」。
綜合基本面與相對估值,廣達、鴻海可作為核心研究標的;緯創具備估值折價與補漲想像空間;神達則有中期成長彈性,和碩仍須等待獲利能力獲得確認。
這套五檔投資組合的核心策略,是在AI產業成長趨勢下,以獲利品質控制風險,再透過相對低估的成長股爭取額外報酬,而非單純追逐當月營收增幅最高的股票。
風險提示: 本文依截至2026年10月13日已公開財報、月營收與分析師預估進行情境分析。Q3及2027年EPS均存在不確定性,且五家公司同屬高度相關的電子代工產業,無法有效分散AI資本支出放緩、產品降價、匯率及整體台股回檔的共同風險。本文示範配置不構成保證收益、確定買點或個人化投資建議。