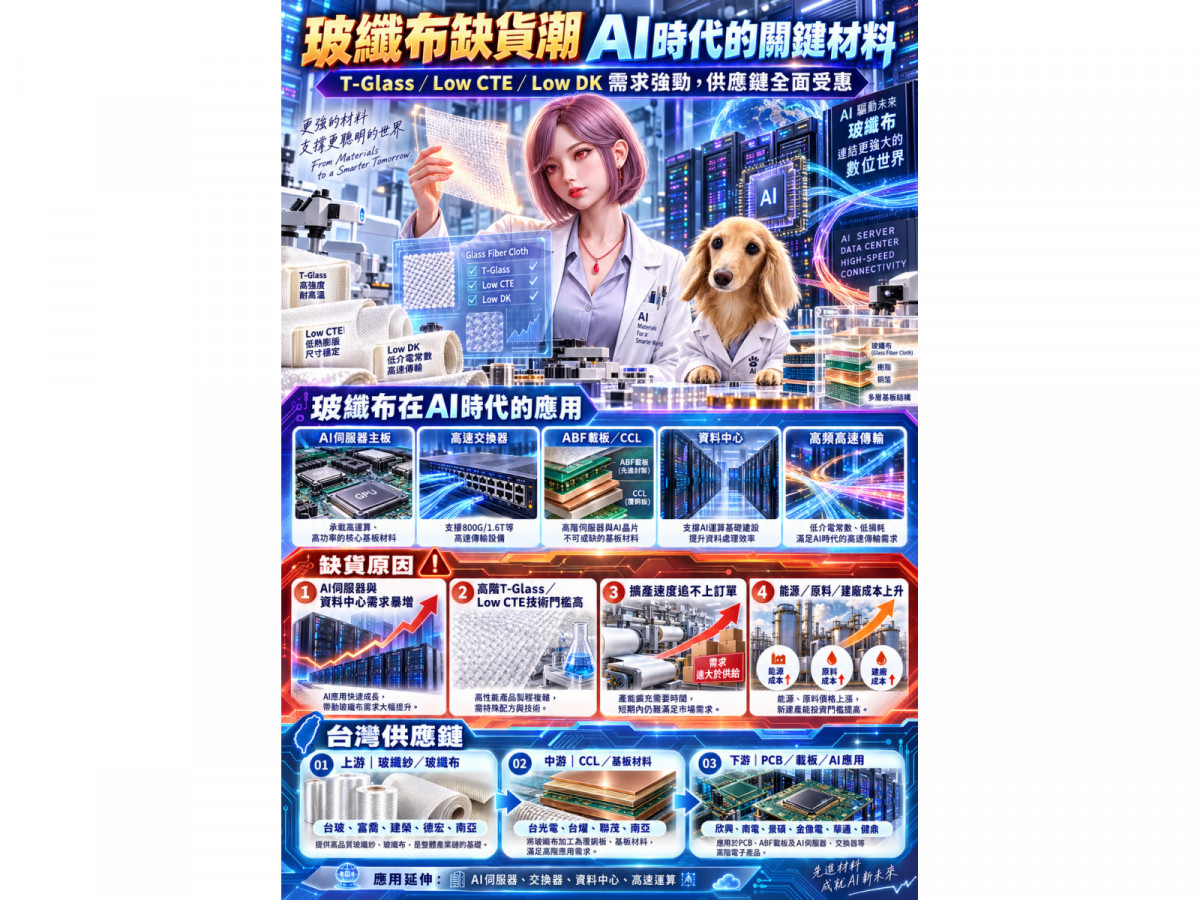
AI伺服器的缺料戰,正在從GPU、HBM、先進封裝一路往更上游的PCB材料延伸。2026年台灣玻纖布族群營運全面升溫,富喬(1815)、德宏(5475)、建榮(5340)、台玻(1802)與南亞(1303)8月營收全數維持雙位數年增,其中德宏年增271.88%最為驚人,富喬年增79.21%,建榮、南亞與台玻亦分別成長47.77%、46.75%與32.59%。
更重要的是,這次玻纖布景氣不是傳統PCB庫存回補而已,而是一次「規格升級」。TrendForce指出,NVIDIA Rubin世代GPU載板面積、層數與AI機櫃PCB複雜度同步提升,加上Cableless架構增加Midplane、Backplane使用量,使T-Glass、NER Glass及高階Low Dk玻纖布成為AI伺服器新的供應瓶頸。全球龍頭日東紡目前掌握約90%的T-Glass、60%至70%的NER Glass市場,新產能最快仍要到2027年中後才有較明顯供給。
這也讓外資開始把焦點由PCB成品轉向最上游材料。據外媒轉述Morgan Stanley 9月研究,高階玻纖布被列為AI材料供應鏈最值得關注的瓶頸之一,估計2026年供需缺口約40%,2027年甚至可能進一步擴大,到2028年仍可能存在約30%的缺口;高性能玻纖布市場規模則有機會從2024年的約400億日圓,成長至2030年的約1,500億日圓。換句話說,2027年未必是這波玻纖布行情終點,而可能只是新增產能與AI需求同時加速的第二階段。
台灣投資機構同樣將玻纖布視為AI上游關鍵材料。法人指出,T-Glass穩定供應高度集中於日東紡,而市場預期吃緊狀況可能持續到2027年下半年,美系科技大廠因此積極尋找替代供應來源,台玻、富喬、德宏、建榮與南亞均被列入受惠名單;該機構8月更直接把富喬列入個股推薦,理由正是Low Dk2比重提高以及台灣、中國、泰國持續擴產。
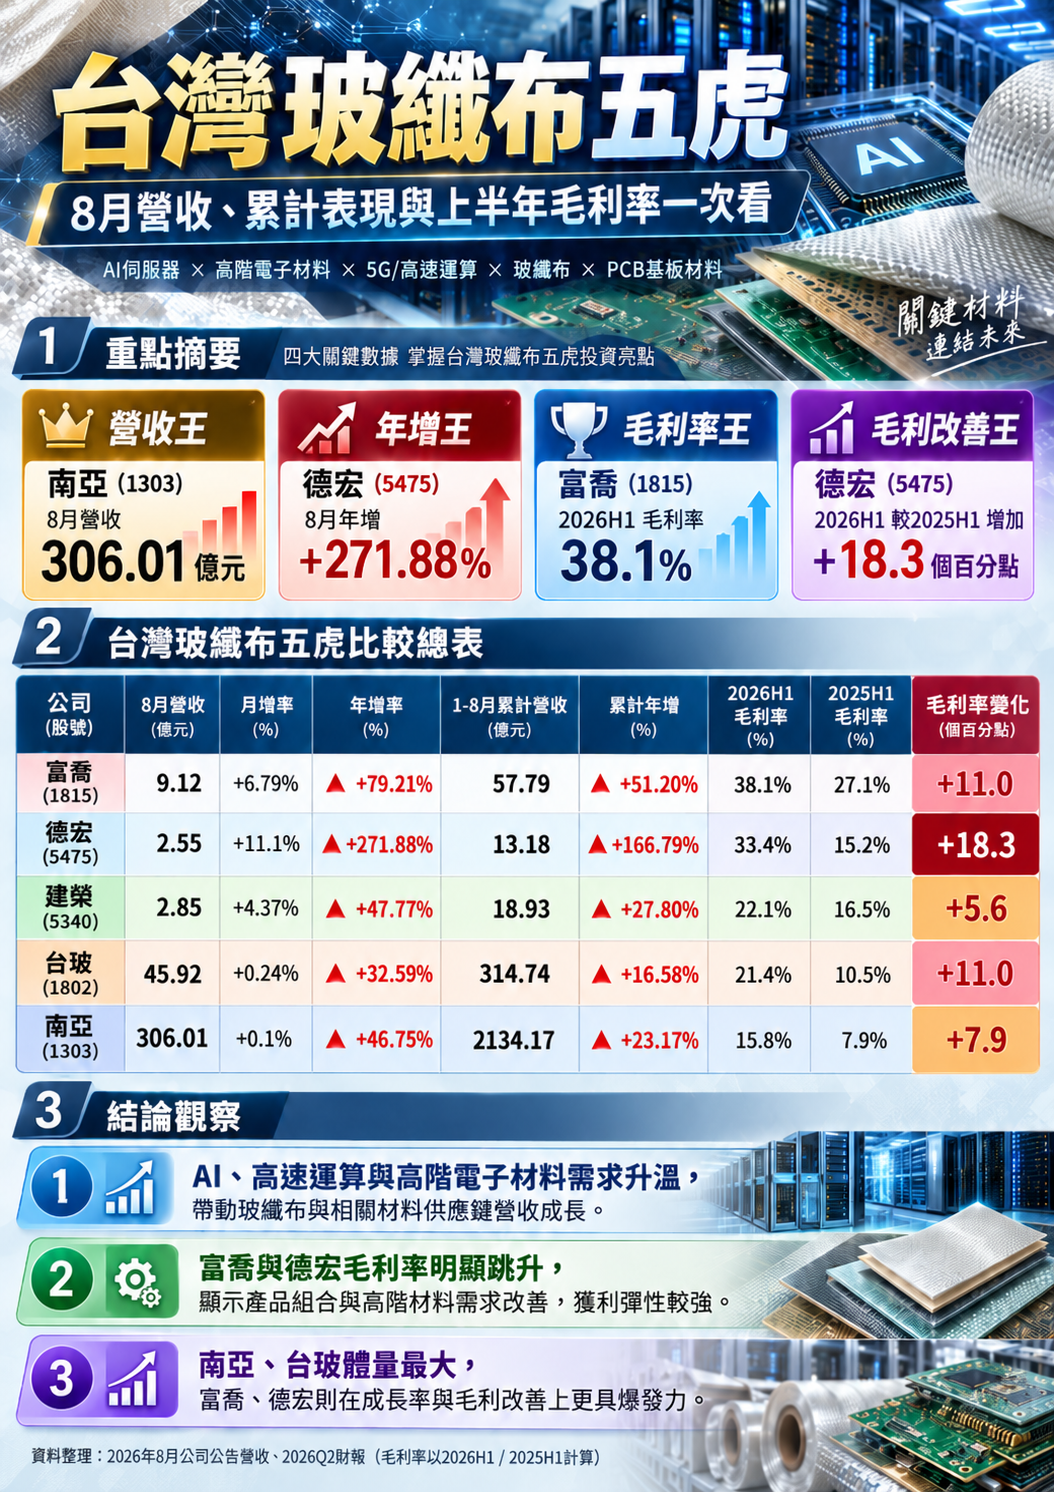
▲玻纖布五虎
第一順位:富喬 高階玻纖布純度最高、2027泰國廠再接棒
五虎中若以「AI玻纖布純度+獲利彈性+2027新增產能」綜合評分,富喬仍是首選。
富喬2026年上半年毛利率已由去年同期約27.1%大幅升至38.1%,反映Low Dk及Low CTE產品占比提高、稼動率拉升所帶來的產品組合效益。公司先進製程產品占比持續提高,Low Dk與Low CTE產品已成為主要成長來源,而泰國新廠鎖定AI伺服器、低軌衛星與IC載板,預計2027年第3季進入量產。
市場最新共識更開始將評價拉到2027年。公開市場資料顯示,數家機構平均預估富喬2026年EPS約4.76元,2027年可能升至8.11元,等於再成長約七成。
因此富喬最大的優勢,不只是「缺貨」,而是玻纖紗到玻纖布的垂直整合、Low Dk與Low CTE同步布局,再加上2027年海外新產能接棒。如果AI材料缺口如外資預估延續至2028年,富喬是五虎中最直接把供需缺口轉成營收與毛利的公司。
第二順位:台玻 高階產能規模最大 2027年迎第三期擴產
第二順位則是台玻。台玻最大的優勢在於「規模」。
台玻2026年上半年毛利率已由去年同期約10.5%提升至21.4%,改善幅度接近11個百分點。公司2025年已投入22.5億元,把高階電子玻纖布產線由4條增至12條,2026年再投入逾20億元推動第三期擴產,預計2027年完成。董事長林伯豐並表示,高階玻纖布供不應求可能延續至2027年底。
台玻目前Low Dk、Low CTE產品持續擴產,第二代Low Dk進入放量階段,同時開發下一世代產品。少數分析師模型目前估計,台玻2026年EPS約2.14元、2027年可能升至3.94元,年增約84%,營收則由約499億元增加至603億元、年增約21%;不過目前預估家數僅一位,可信度仍低於大型權值股共識,應視為情境參考而非確定結果。
台玻的投資邏輯因此相當清楚:2026年是轉虧為盈與產品組合改善,2027年則是新增產能真正轉化為營收的關鍵年。
第三順位:建榮 日東紡嫡系供應鏈 2027看NER Glass
第三名為建榮。
建榮最大的護城河並不是規模,而是「日東紡」。日東紡早在收購建榮時,就把台灣定位為特殊玻纖布與電子材料的重要織布基地;建榮目前特殊玻纖產品營收比重已快速提高,T-Glass於2026年進入量產階段,而NER Glass規劃在2027年上半年加速。
建榮2026年上半年毛利率約22.1%,高於去年同期16.5%,營益率也持續改善。
它的優點是技術與客戶驗證風險相對低,缺點則是部分業務採日東紡OEM模式,因此即使高階產品占比提高,毛利率未必能像富喬一樣完全享受終端漲價。從2027年角度來看,只要NER Glass與T-Glass持續放量,建榮仍可能是五虎中最容易出現「規格升級帶動獲利成長」的黑馬。
第四順位:南亞 不是純玻纖布股,但可能是最穩定的AI材料平台
若只比較玻纖布爆發力,南亞排名第四;但若比較「企業整體獲利確定性」,南亞反而可能排進前三。
南亞除了玻纖布,還同時擁有環氧樹脂、銅箔、CCL以及南電等完整電子材料版圖。更重要的是,南亞已與日東紡簽訂特殊玻纖布策略合作,官方規劃到2027年,日東紡對外供應的特殊玻纖布約20%將由南亞協助織造;日東紡也將長期供應南亞第二代低介電NER玻璃原紗。
南亞2026年上半年毛利率約15.8%,較去年同期約7.9%幾乎翻倍。
FactSet截至10月6日的分析師共識更顯示,南亞2026年EPS中位數約13.56元,2027年升至20.02元,增幅接近48%;2027年營收中位數約4,271億元,也較2026年預估約3,413億元增加約25%。
但必須注意,南亞獲利同時受到南亞科、南電及其他轉投資影響,因此不能把2027年EPS成長全部歸因於玻纖布。對希望降低單一材料循環風險的投資人而言,南亞反而是五虎中較偏「穩健型」的選擇。
第五順位:德宏 獲利彈性最大,但2027也是驗證年
德宏是五家公司中最有戲劇性的一家。2026年上半年毛利率由去年同期15.2%暴升至33.4%,8月營收年增271.88%,單月EPS達0.74元,營運由過去長期虧損快速翻身。
問題在於,德宏真正能決定2027年估值上限的並不是傳統玻纖布,而是Q-Glass石英纖維布。Q-Glass瞄準的是更高階M9/M10、高頻高速傳輸市場,介電與熱膨脹特性優異,但目前公開資訊仍顯示終端驗證與實際大量貢獻需要持續追蹤。市場分析也提醒,德宏2026年毛利率大幅提升,現階段仍有相當部分來自玻纖布漲價、產業供需改善與產品組合調整,而不是Q-Glass已經全面放量。
因此德宏排名第五不是因為沒有成長,而是「確定性最低」。一旦石英布在2027年正式通過大型CSP、CCL或AI平台終端認證,德宏可能反而成為五虎中獲利彈性最大的公司;反之,若認證速度不如市場預期,2026年形成的高毛利基期也會成為2027年的壓力。
2027以後真正的決勝點:從「誰缺貨」變成「誰能做下一代材料」
綜合外資與產業研究機構的判斷,2027年並不代表玻纖布多頭結束。日東紡雖然持續擴產,但Morgan Stanley相關研究認為,高階玻纖布供給缺口到2028年仍可能存在;日東紡本身也已將2027年度營收及營業利益目標大幅上修,四年資本支出計畫同步提高至約1,200億日圓,顯示龍頭廠仍把特殊玻纖視為中長期成長市場。
只是到了2027下半年之後,投資邏輯會開始改變。當日東紡、台玻、富喬等新產能陸續開出,單純「缺貨+漲價」的紅利可能逐漸下降,真正能繼續維持高毛利的,將是已通過M9/M10、Low Dk2、Low CTE、T-Glass、NER甚至Q-Glass認證,而且能穩定大量生產的廠商。
因此,以2027~2028年基本面延續性排列,法人表示優先關注順序為:富喬第一、台玻第二、建榮第三、南亞第四、德宏第五。
其中富喬代表「純度+毛利+新產能」,台玻代表「規模+市占+2027擴產」,建榮代表「日東紡技術體系」,南亞代表「垂直整合+大型電子材料平台」,德宏則代表「Q-Glass高風險、高報酬選擇權」。
這波玻纖布行情真正值得觀察的,不是2026年誰漲得最多,而是到了2027年、甚至2028年,當供給逐步增加之後,誰還能靠規格、認證與良率繼續賺到高毛利。那家公司才可能成為AI材料升級週期真正走得最遠的贏家。