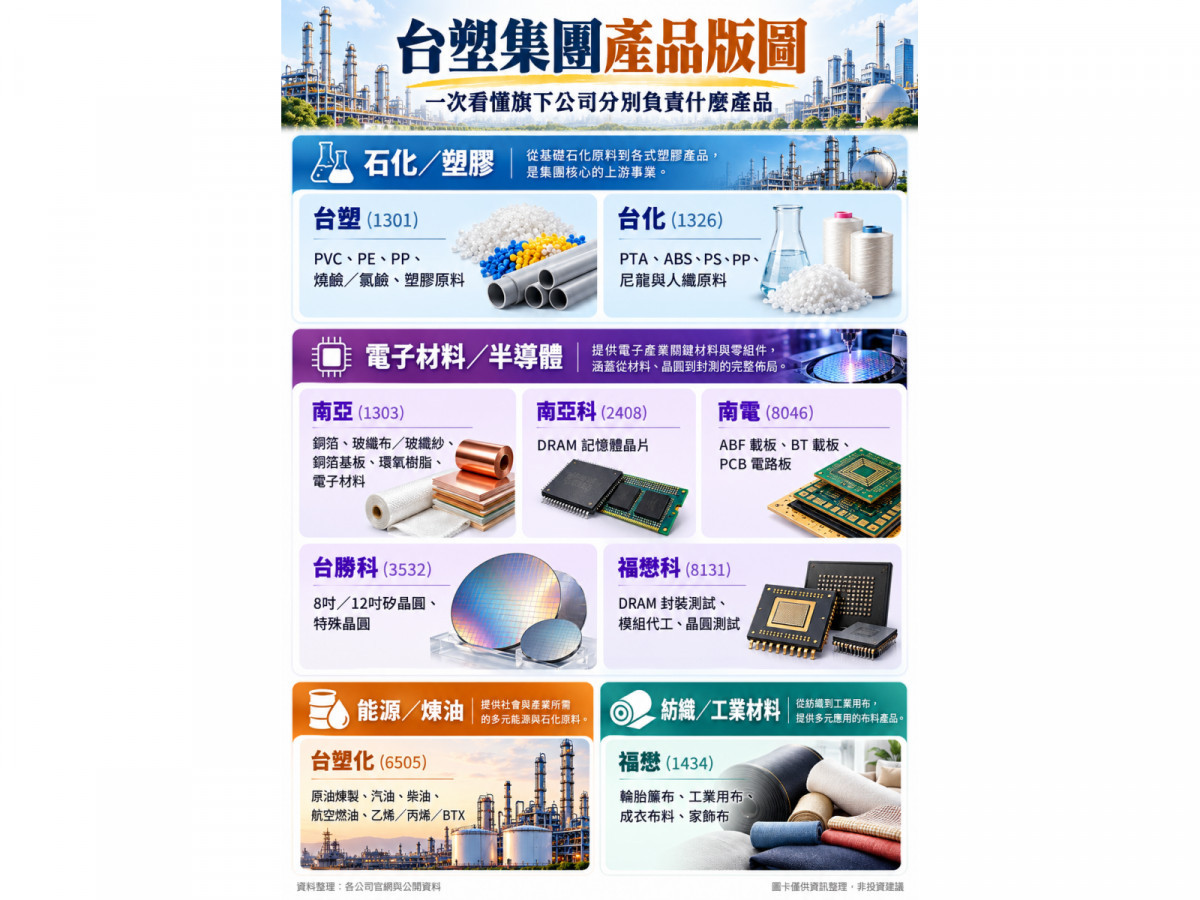
台塑集團的行情,正在從一檔南亞(1303),逐漸擴散成整個集團的資金輪動。
10月7日台塑集團股成為盤面焦點。依今日收盤行情,台塑(1301)收75.4元、上漲9.91%,幾乎以漲停作收;南亞收314元、上漲7.17%,盤中最高更衝上322元;台塑化(6505)收107元、大漲5.42%;台化(1326)收75.8元、上漲3.84%;台勝科(3532)收513元、大漲9.85%;福懋(1434)收18.95元、上漲5.28%;福懋科(8131)也勁揚7.91%至68.2元。
若要找這波台塑集團行情真正的起點,答案恐怕就是南亞。
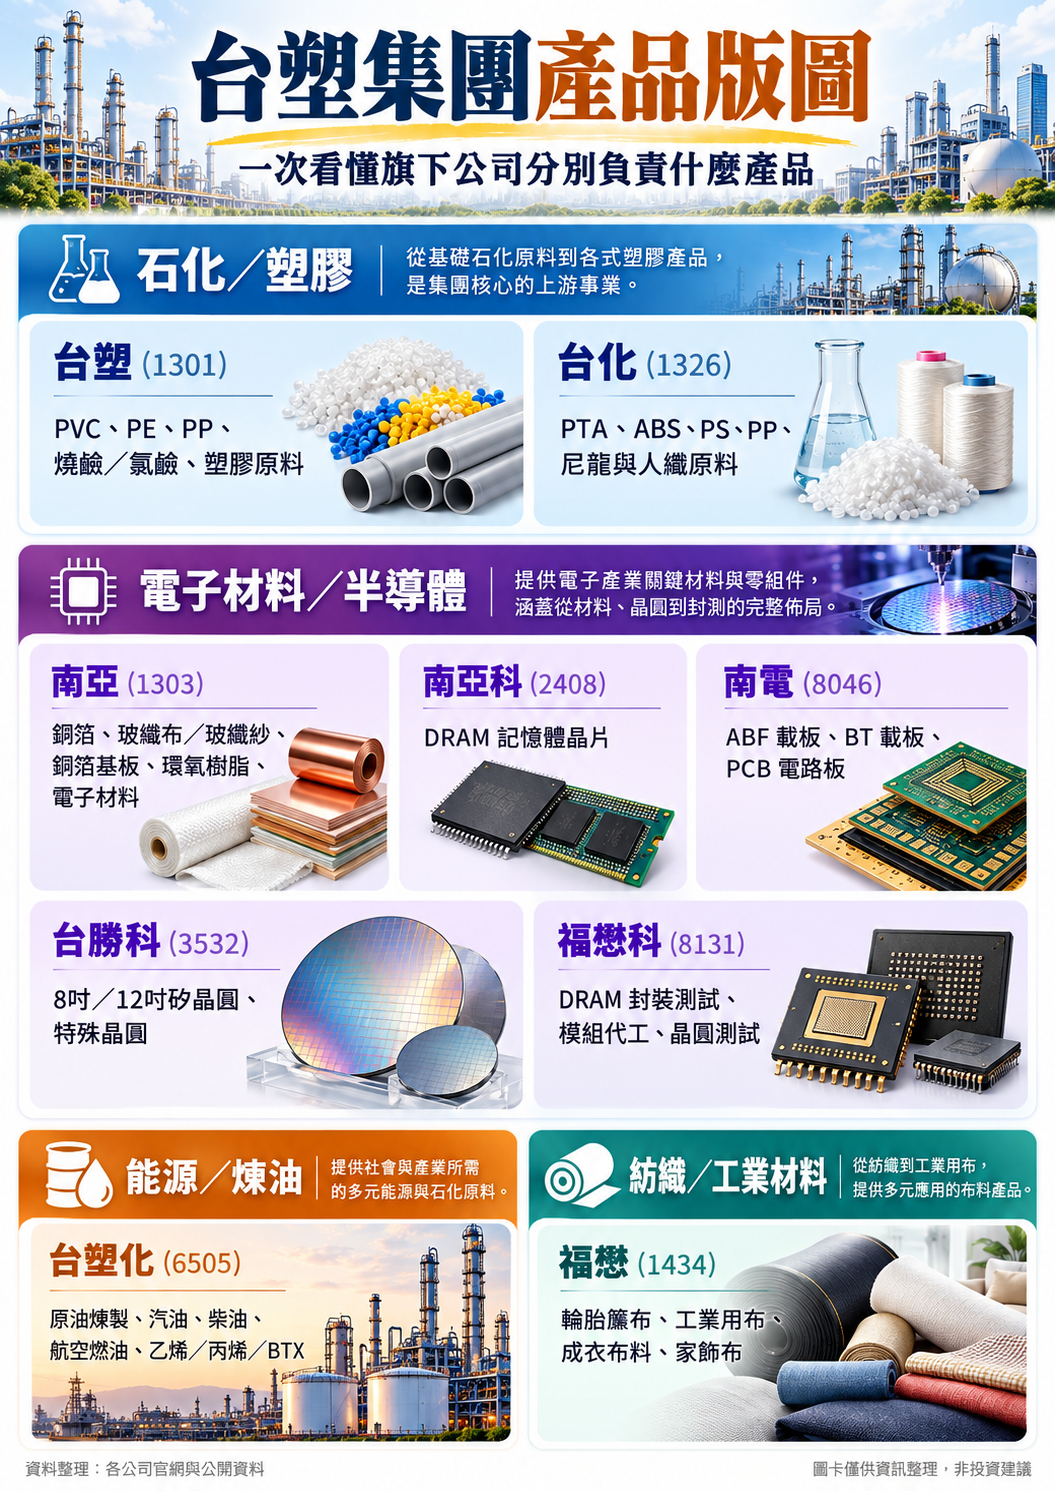
▲台塑集團
南亞從80.8元漲到314元 老牌塑化股變身AI材料股
今年5月20日,南亞收盤價還只有80.8元,盤中最低80.4元;到了10月7日,收盤價已來到314元,盤中最高322元。不到五個月時間,收盤價已經是當時的約3.9倍,322元高點更幾乎正好是80.8元的四倍。如此猛烈的重新評價,背後已不能再把南亞單純當成「塑膠股」。
南亞今年最大的改變,是電子材料正式超越傳統化工,成為公司營運核心。公司8月合併營收306億元、年增46.7%,站上50個月新高,電子材料營收占比更提高至59.8%。AI伺服器帶動的CCL、銅箔、玻纖布、玻纖絲需求全面升溫,南亞指出相關高階材料供應緊缺已向中階及基本材料蔓延,產品價格與銷售量同步上升。
南亞最大的優勢在於「一條龍」。從環氧樹脂、玻纖絲、玻纖布、銅箔到銅箔基板都能自行整合,與單純購買原料再加工的CCL廠相比,當AI高階材料進入缺貨、漲價循環時,南亞對成本與供應掌控能力更高。公司也正朝M9、M10等更高階低損耗材料推進。
更重要的是,南亞並不只有本業。
南亞目前持有南亞科29.30%、南電66.97%、台塑化23.11%,形成涵蓋DRAM、ABF載板、電子材料與石化能源的龐大投資版圖。
今年上半年南亞EPS已達5.17元、創歷史新高,其中光是權益法投資收益就達312.1億元;認列南亞科利益212.7億元、影響EPS約2.68元,台塑化則貢獻95.2億元、約1.20元EPS。換句話說,現在的南亞其實同時吃到「AI材料、DRAM、ABF載板與煉油」四條成長曲線。
南亞漲完換誰?台塑、台塑化、台勝科開始接棒
也因此,當南亞一路突破300元後,市場資金開始尋找台塑集團內仍具有基本面、但漲幅相對落後的標的,10月7日的盤面就明顯出現這種「集團內部擴散」現象。
台塑直接攻上75.4元漲停,近五個交易日外資累計買超約4.5萬張;台塑化近期也受到投信持續加碼,自9月21日起連續多日站在買方,市場資金已不再只集中南亞。
而台勝科則走另一條AI路線。公司8月營收13.32億元、年增29.28%,連續四個月年月雙增,且創32個月新高;目前12吋與8吋矽晶圓產能均接近或達到滿載,AI、HBM、先進封裝以及成熟製程需求同步回升,公司也切入Carrier Wafer、矽電容及3D封裝特殊晶圓。
10月7日台勝科更一度直接攻上513元漲停,顯示這波台塑集團行情已經從傳統塑化,跨向半導體材料。
福懋科同樣有基本面支撐。9月營收12.37億元,月增8.95%、年增35.49%,前三季營收95.61億元、年增37.23%,在DRAM與記憶體需求回升背景下,封裝測試需求同步受惠。
反而福懋更值得注意。福懋9月營收19.79億元,年減8.25%,前三季仍年減4.98%,基本面尚未出現與股價相同程度的爆發,因此10月7日股價大漲5.28%,更具有低位階集團股補漲、資金輪動的味道。
油價是第二把火 真正關鍵不是油價漲,而是「煉油利差」
這次台塑、台化與台塑化同步轉強,另一項不能忽略的因素,就是國際油價。
美國能源情報署(EIA)10月6日最新預測指出,9月Brent原油平均價格已達每桶114美元,受到中東供應中斷與全球庫存下降影響,EIA將2026年第4季Brent平均價格預估上調至105美元;全球柴油市場同樣維持緊俏,成品油裂解價差處於歷史偏高水準。
這對台塑化最直接。台塑化8月營收819.06億元,月增9.5%、年增50.3%;當月杜拜原油均價較7月上漲12美元至88.7美元,而產品平均售價也隨之上揚。加上煉油產能利用率自第二季低點回升、柴油及汽油利差改善,形成「量增+價升+利差改善」的組合。
但要注意的是,油價上漲並不等於台塑集團全部受惠。
對台塑化而言,最重要的是「成品油價格漲得比原油成本快不快」,因此真正要看的是煉油利差;對台塑、台化而言,油價上漲會推升輕油、乙烯、丙烯等原料成本,若PE、PP、PVC、ABS等下游產品能順利漲價,就可能形成庫存利益及產品價格回升,但若中國需求疲弱、產品售價跟不上原料,就可能反過來壓縮利潤。台塑、台化8月公告也都顯示,油價確實推高產品售價,但下游採購仍受到中國房地產及消費需求偏弱限制。
因此現階段油價對台塑集團的受惠程度,大致可理解為:台塑化最直接,台塑與台化則要看石化產品利差,而南亞真正的核心驅動力仍是AI電子材料與轉投資收益。
「台塑集團作帳行情」真的啟動了嗎?
從盤面結構來看已經開始具備相當明顯的「集團作帳行情特徵」,但基本面因素比單純作帳更重要。
所謂市場上的「集團作帳」,並不是指公司可以靠拉高自家股票直接增加會計獲利,而是進入第四季、年底之前,資金容易由集團強勢指標股向其他低基期成員輪動。
目前確實出現幾個典型訊號:南亞率先創歷史波段高點、法人持續卡位;接著台塑、台塑化、台勝科等大型成員補漲;最後連福懋等基本面尚未明顯加速的低位階集團股也開始轉強。
不過10月7日也不是所有台塑集團股都上漲,南亞科收514元、下跌2.10%,南電也下跌1.66%。因此目前還不能解讀成「無差別集團拉抬」,更合理的說法應該是:
「南亞帶動台塑集團重新評價,AI電子材料與半導體提供成長想像,油價與煉油利差改善傳統石化獲利預期,再疊加第四季資金尋找落後補漲股,使台塑集團開始呈現類似年底作帳的輪動行情。」
真正值得市場關注的,是台塑集團的標籤正在發生改變。過去市場想到台塑,想到的是PVC、PE、PP、EG與煉油;如今南亞連結CCL、銅箔、玻纖與ABF,南亞科掌握DRAM,台勝科切入AI、HBM與先進封裝矽晶圓,福懋科連結記憶體封測,台塑化則站在能源與煉油利差的另一端。
南亞從80元漲到300元以上,或許真正告訴市場的,不只是「一檔塑膠股漲了四倍」,而是資金已開始用另一種方式替整個台塑集團定價。