東芝砸600億日圓擴產反證HDD需求強勁 百達前8月營收年增近3成,下一階段關鍵從「營收爆發」轉向「獲利爆發」
AI產業的下一場戰爭,可能不只發生在GPU、HBM與高速傳輸,隨著全球資料中心產生的資料量快速膨脹,「如何用最低成本保存海量資料」,正在讓一度被市場認為逐漸遭SSD取代的傳統硬碟HDD重新站上舞台中央。
日本東芝(Toshiba)近日傳出將投入約600億日圓、約3.8億美元,擴建菲律賓HDD生產基地,計畫在2027年度將AI資料中心用HDD產能提高至目前約兩倍,為HDD部門約五年來首度進行大規模投資。東芝更規劃2030年量產65TB級產品,之後朝100TB級HDD前進。
消息公布後,市場第一時間卻以「未來供給增加」解讀,希捷(Seagate)與威騰電子(Western Digital)股價雙雙重挫約一成。然而換一個角度思考,如果AI資料中心的HDD需求正在走下坡,全球第三大HDD廠商沒有理由在此時投入600億日圓、甚至規劃產能倍增。
因此,東芝擴產短線是希捷與威騰的競爭利空,對整個HDD零組件供應鏈來說,反而是一項「需求仍然強勁」的重要產業訊號。

▲HDD與HBM差別
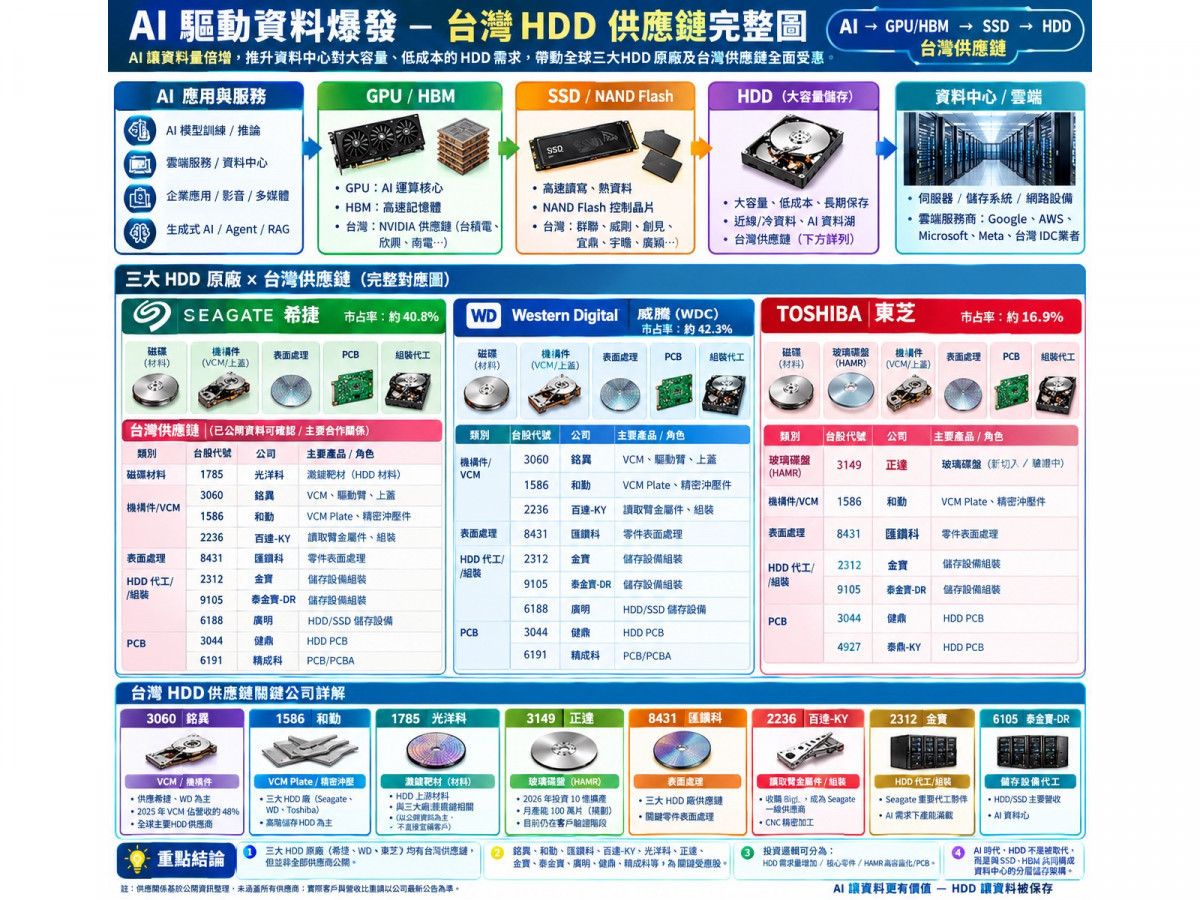
HDD沒有被HBM取代 兩者是AI資料中心的不同角色
市場容易將HBM、SSD與HDD放在一起比較,但實際上三者負責完全不同的任務。
HBM最大的價值是「快」,透過多層DRAM堆疊,緊貼GPU或ASIC,負責AI訓練及推論時高速餵送資料;SSD則扮演快速資料存取層;HDD的核心優勢則是「大容量與低成本」,適合保存大量模型資料、影音、歷史紀錄、備份以及AI生成內容。
換句話說,HBM像AI旁邊的高速工作桌,SSD像快速倉儲,而HDD則是後方的大型物流中心。
AI愈普及,並不是HDD被HBM淘汰,而是整個儲存階層一起被放大。
尤其大型CSP面對PB、甚至EB級資料量時,若全部使用NAND Flash,儲存成本將大幅提高,因此高容量Nearline HDD仍具經濟優勢。東芝擴產的背後,其實正反映AI從「算力競賽」逐漸延伸至「資料保存競賽」。

▲台灣HDD產業鏈
百達真正的轉折:2025年併購BIGL
而在台股HDD供應鏈中,百達-KY(2236)是近兩年公司體質變化最大的一家公司。
過去市場對百達的印象主要是汽機車金屬沖壓、沖壓設備及機器人業務,但公司於2024年底啟動收購新加坡Broadway Industrial Group Limited(BIGL),正式跨入HDD關鍵零組件供應鏈。
BIGL主要從事HDD內部夾取臂(Gripper Arm)等精密零組件的製造與組裝,百達當時的重大訊息即明確指出BIGL為「HDD內夾取臂之製造與組裝廠商」。百達截至2025年底已持有BIGL約96.22%股權,使其從原本偏向汽車與工業設備的公司,一口氣跨入全球資料中心儲存供應鏈。
更重要的是,這次併購開始在2026年真正反映於營收。
百達2026年6月營收9.28億元、年增75.65%;7月進一步衝上12.38億元、年增64.74%,創上市以來單月新高;8月營收仍達12.04億元、年增29.24%。今年前八月累計營收已達81.22億元,年增29.79%。公司在營收異動說明中更直接指出,成長主要來自「AI數據中心儲存需求大增及客戶推出高存量HDD新產品」。
這一句話其實相當重要。
代表百達現在已不只是「市場給它HDD題材」,而是AI資料中心HDD需求已經真正反映在營收數字上。
32TB進入主流 下一棒看更高容量HDD
HDD產業另一個值得注意的趨勢,是市場並非單純追求硬碟「顆數增加」,而是單顆硬碟容量不斷提高。
百達9月法說指出,目前32TB HDD正逐步成為市場主流,更高容量產品最快有機會於2027年第三季開始放量。高容量HDD內部結構更複雜,碟片數量增加,也提高磁頭、讀取臂以及相關精密金屬零件的加工要求。
這正是百達值得市場重新評價的地方。
過去PC時代,一台電腦可能只需要一顆HDD;但現在的需求來源逐漸轉向大型AI資料中心,客戶追求的是數十TB甚至未來數十至上百TB容量。產品世代從20TB、24TB、32TB一路往40TB以上走,對零組件的精度、抗震、加工難度與良率要求同步提高。
也就是說,百達未來的機會不只是HDD出貨數量增加,還包括產品規格升級帶來的單位價值提升。
為什麼營收暴增,EPS卻還沒跟著爆發?
這也是現在分析百達最重要的一題。
從財報可以看到,百達2023年部分季度毛利率曾高達30%甚至40%左右,但2026年第一季毛利率降至13.57%,第二季約12%。
乍看之下會讓人產生疑問:
HDD需求這麼好,為什麼公司毛利率反而只剩十幾%?
真正原因之一,是現在的百達已經不能與2023年的百達直接比較。
2023年的百達還沒有完整併入BIGL;現在則將規模龐大的HDD零組件業務合併進來。不同事業的營收規模、製程及毛利結構不同,因此合併之後營收雖快速擴張,集團平均毛利率自然可能遭到稀釋。
但如果只比較「新的公司結構」,情況其實沒有數字看起來那麼糟。
2026年上半年百達營收56.79億元,較去年同期成長約24%;毛利7.24億元,毛利率12.75%,反而高於去年同期的11.40%;營業利益約2.13億元,顯示目前本業已經處於獲利狀態。
因此真正需要注意的,不是「毛利率從40%崩到12%」,而是:百達完成大型併購後,營收規模已經跳上一個台階,但目前仍處於消化整合、折舊及財務成本的階段。
EPS才是百達下一階段真正要突破的地方
百達2025年全年EPS為負6.83元,確實是公司近年最痛苦的一年;到了2026年第一季EPS已回到約0.19元,第二季單季約0.12元,顯示公司至少已經從大幅虧損重新回到損益兩平以上。
但是以今年前八月營收已達81.22億元的規模來看,目前EPS仍稱不上漂亮。
這反而形成百達最大的「營運槓桿」。
因為對一家固定成本、設備折舊與精密加工比重較高的公司而言,一旦產能利用率持續提高,同一批廠房、CNC設備、人力與管理費用可以由更大的營收基礎攤提,理論上就會產生規模經濟。
因此百達未來真正值得看的,不只是「營收再成長30%」,而是:營收增加10%,營業利益能不能增加20%、30%甚至更高。
一旦出現這種情況,才代表真正的獲利轉折形成。
東芝擴產 對百達反而可能比對希捷更有利
更有意思的是此次東芝擴產事件。
對希捷與威騰而言,東芝增加產能代表未來可能增加價格競爭,因此美股第一時間大跌並不難理解。Barron's引述分析師看法指出,新增供給可能增加客戶未來議價能力,但由於產能形成需要時間,加上長約存在,真正明顯影響可能要等到2028年前後。
但對零組件供應商而言,邏輯不同。
假設全球HDD總產量由100增加至120,品牌廠之間誰取得更多市占固然重要,但對上游零件廠而言,最直接的變化就是整個市場需要更多零組件。
因此東芝、希捷與威騰彼此競爭,只要最終結果不是供給嚴重過剩,而是三家業者共同擴大Nearline HDD出貨,對精密加工、VCM、夾取臂、PCB等上游供應鏈反而可能形成「三強競爭、供應鏈吃量」的局面。
不過這裡也要保留一項重要風險:百達目前公開資訊明確顯示其HDD業務與Seagate供應鏈關係密切,但不能直接推論「東芝擴產一定會直接向BIGL大量採購」。這仍必須等待客戶認證與公司揭露確認。
百達還有第二條AI成長曲線:散熱沖壓設備
百達另一個容易被忽略的題材,則是AI散熱設備。
公司目前沖壓設備約占營收一成左右,已出貨千噸級設備,用於CPU、GPU相關散熱零組件製造,並有客戶洽詢更大型設備。隨著AI GPU功耗一路提高,散熱器、均熱板、金屬結構件對大型精密成型設備需求也提高。
這項業務的重要性不一定在營收規模,而可能在「獲利品質」。
如果HDD零組件替百達做大營收,高附加價值沖壓設備則有機會協助拉高整體毛利率,形成:HDD負責量,設備負責利。
再加上智慧場域與機器人業務,百達正在從原本偏汽車零組件的傳統精密加工廠,逐步轉型為「AI儲存+AI散熱設備+機器人」三條產品線。
HDD崛起後,百達的「爆發力」到底有多大?
目前可以把百達未來爆發力分成三個階段來看。
第一階段已經發生:營收爆發。2026年前八月營收81.22億元、年增近30%,7月單月更創12.38億元歷史新高,這代表HDD成長已經不是故事,而是真實訂單。
第二階段正在發生:毛利率與營益率修復。2026上半年毛利率12.75%,已比去年同期11.40%改善,但第二季單季毛利率仍只有12%、營業利益率約2.72%。換句話說,每100元營收目前真正留下的營業利益仍不到3元。
這也是最大想像空間所在。
若未來高容量HDD產品占比提高、產能利用率提升、併購整合成本下降,再搭配高毛利沖壓設備出貨,假設營益率能從現在約3%往5%、6%移動,在百億元以上年營收規模下,獲利成長幅度可能遠高於營收成長幅度。
第三階段才是真正的股價爆發條件:EPS開始追上營收。
目前百達已經證明「營收可以長」,下一步市場會要求公司證明「賺得到錢」。
所以百達現在最重要的觀察指標,我反而不是每天看HDD新聞,而是看:
毛利率能不能重新站穩13%~15%以上、營益率能不能從2%~4%往上走,以及單季EPS能不能出現明顯跳升。
只要這三項同步發生,百達就可能從「HDD題材股」正式轉變成「AI儲存獲利成長股」。
百達最大的故事不是HDD漲價,而是「營收已經先到,獲利還沒到」
如果要用一句話總結百達
百達現在最有吸引力的地方,並不是它已經賺很多,而是HDD帶來的營收規模已經先上來,但獲利率還停留在低檔;一旦BIGL整合、高容量HDD放量與固定成本攤提開始反映,EPS存在比營收更大的向上彈性。
東芝願意投入600億日圓將AI資料中心HDD產能倍增,希捷與威騰持續布局高容量Nearline HDD,32TB逐步成為主流、40TB以上產品接棒,已經證明HDD並沒有在AI時代消失,反而因資料量爆炸重新找到自己的戰略位置。
而百達透過併購BIGL,恰好在HDD復興之前完成供應鏈卡位。因此,2026年的百達看營收,2027年的百達更重要的是看毛利率與EPS。若未來幾季出現「營收續創高+毛利率上升+EPS加速」三項同時發生,才會是百達真正由題材走向基本面爆發的確認訊號。

▲百達-KY獲利地圖與HDD展望