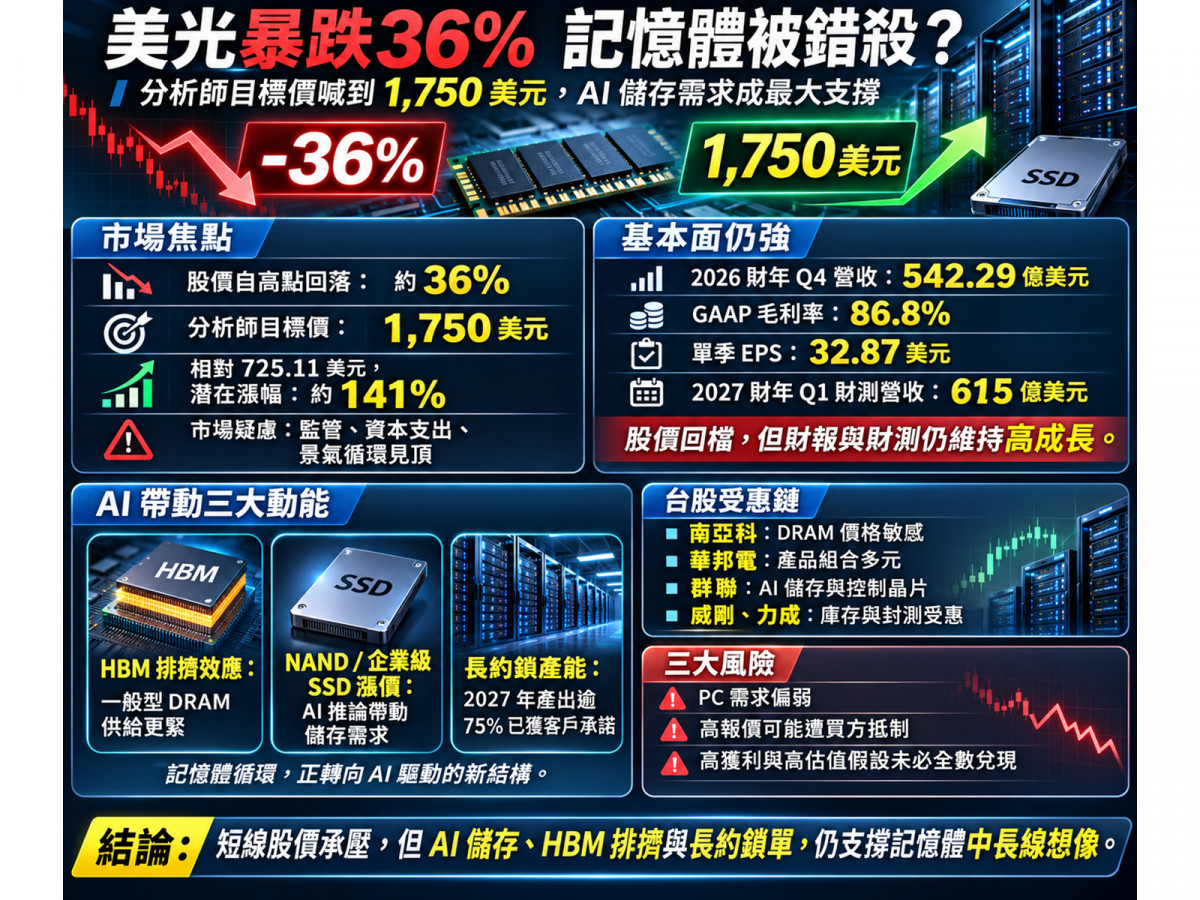
當市場還在恐慌美國期中選舉後的資料中心用電監管疑慮、以及AI資本支出負擔,導致美光(MU)股價從10月初高點暴跌約36%至11月10日收盤的725.11美元,並拖累台股南亞科(2408)、華邦電(2344)、旺宏(2337)、威剛(3260)與群聯(8299)等記憶體族群於11月11日早盤普遍承壓時,短線籌碼顯然陷入觀望。
KeyBanc分析師John Vinh不僅重申美光高達1,750美元的目標價(依725.11美元計算潛在漲幅達141.3%),美光最新財報與第四季DRAM、NAND合約價更持續走揚!
隨著國際大廠將先進產能集中於高頻寬記憶體(HBM)與高階Server DRAM,加上AI推論引爆龐大的儲存需求,讓「一般型DRAM產能排擠效應」與「企業級SSD升級潮」正式浮出檯面!
股價與基本面嚴重背離:市場憂心循環見頂,財報與長約卻「強勁爆發」
為什麼美光今年以來累計大漲約154%(過去一年漲幅約186%)後會突然重挫逾三成,但華爾街分析師卻依然強烈看多?
- 市場端:
擔憂政策監管與景氣循環高峰(壓縮短期估值) 11月3日美國期中選舉後,部分地方政府主張加強大型資料中心的用電、用水審批,加上市場擔心記憶體大廠擴產將改變供需平衡,使美光2027年度預估前瞻本益比被壓縮至約4倍。 - 基本面:
財報獲利創高且長約鎖定產出(訂單能見度大增) 美光2026財年第四季營收衝上542.29億美元(季增30.8%、年增約379%),GAAP毛利率高達約86.8%,單季GAAP稀釋EPS達32.87美元(Non-GAAP為33.42美元);
2026財年全年營收更達1,331.88億美元(年增256.3%),全年GAAP淨利849.69億美元、GAAP EPS達74.33美元,並創造623.08億美元的調整後自由現金流。
從美光對2027財年第一季的官方財測來看,預估營收將進一步升至615億美元、Non-GAAP稀釋EPS上看38.15美元。
更重要的是,美光2027年絕大部分HBM產能已簽訂供應協議且定價明顯高於2026年,整體公司2027年產出更有超過75%已獲客戶承諾,並簽署26份涵蓋至2030年預估營收逾35%的策略性客戶協議(SCA),證明營運成長尚未出現逆轉。
當原廠產能全力支援AI:為什麼「一般型DRAM與企業級SSD」會同步受惠?
根據TrendForce預估,2026年第四季一般型DRAM合約價季漲10%~15%(John Vinh則預估上漲15%~20%)、整體NAND Flash合約價季漲15%~20%,企業級SSD合約價更季增達23%~28%。
背後有兩大關鍵驅動力與一項潛在風險必須掌握:
- HBM排擠效應支撐一般型DRAM價格:
當美光、三星及SK海力士將先進製程、封裝資源與資本優先投入HBM3E、HBM4(以及與NVIDIA合作開發的客製化HBM4E)與高階Server DRAM時,一般型DRAM的新增供給受到排擠,使沒有大量生產HBM的台灣記憶體廠也能因產能重新配置而受惠。 - AI推論引爆企業級SSD剛需:
隨著AI推論規模與資料處理量擴大,資料中心對高容量、高效能企業級SSD的需求同步攀升,推升第四季企業級SSD合約價漲幅居冠。 - 留意終端價格抵制與高估值假設風險:
TrendForce指出,由於筆電出貨偏弱與庫存增加,部分PC DRAM買方已開始抵制過高報價。
此外,KeyBanc的1,750美元目標價是以2028財年預估獲利的6倍本益比推算(隱含2028年EPS需達約291.67美元,較2027年預估值約181.28美元再增約60.9%),仍須緊盯後續報價漲勢是否放緩及高獲利能否兌現。
這正是為什麼不能單憑股價跌深或4倍本益比就盲目搶進,而必須從「產品報價敏感度、AI儲存技術升級與庫存管理」來挑選具備實質支撐的台股標的!
台股記憶體供應鏈硬實力:三大投資邏輯精準聚焦
DRAM製造雙雄:南亞科與華邦電第三季獲利暴衝
- 南亞科直接反映DRAM報價彈性:
受惠於DRAM平均售價(ASP)季增超過60%,南亞科(2408)2026年第三季營收達1,336.49億元(季增61.9%),毛利率衝上85.7%,單季稅後淨利達876.27億元、EPS高達25.40元!
若2027年一般型DRAM供給持續偏緊,將維持有利獲利環境,但後續需優先監控ASP漲幅是否放緩。 - 華邦電受惠產能重配與多元組合:
華邦電(2344)2026年第三季合併營收達823.31億元(年增278.2%),毛利率70.6%,母公司稅後淨利354.22億元、EPS達7.58元。
其營收由客製化記憶體(占58%)與快閃記憶體(占32%)等多元產品組成,受惠於DDR4、LPDDR4及特定Flash市場的供給吃緊。
AI儲存、模組與封測焦點:
- 群聯搶攻AI企業級儲存商機:
群聯(8299)深耕NAND控制晶片與儲存系統技術,2026年第三季營收達860.76億元(季增26.8%)、毛利率約59.7%,單季EPS高達138元,前三季累計EPS更達325.49元!
隨著AI推論帶動企業級SSD需求,高階產品組合與控制器技術將是其抵禦NAND晶圓採購成本波動的關鍵。 - 威剛與力成緊盯庫存與出貨動能:
模組大廠威剛(3260)第三季產品營收中DRAM占約73%、SSD占22%,並握有約549.5億元存貨,在漲價階段享有低成本庫存利益,但需留意報價放緩後的存貨週轉變化。
封測大廠力成(6239)第三季營收達253.34億元(季增9.6%、年增26.9%)、單季EPS為3.55元,後續表現取決於客戶實際出貨量與封測產能利用率。
AI算力與長約帶動「記憶體與AI儲存股」的長線觀察動能
面對美光股價修正與KeyBanc喊出1,750美元目標價的多空交戰,記憶體產業正試圖從傳統的劇烈價格循環,轉向由「AI算力需求、高階HBM與長期供應協議」支撐的新結構。
在布局台股時,應區分「DRAM價格敏感型」的南亞科(2408)與華邦電(2344)、「AI儲存與技術升級型」的群聯(8299),以及「庫存與封測型」的威剛(3260)與力成(6239),並密切追蹤2027年DRAM合約價走勢、HBM4量產進度、長約履約狀況與四大雲端巨頭資本支出,才能在記憶體震盪行情中精準掌握實質獲利贏家!

▲圖/CMoney 美光(MU) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。