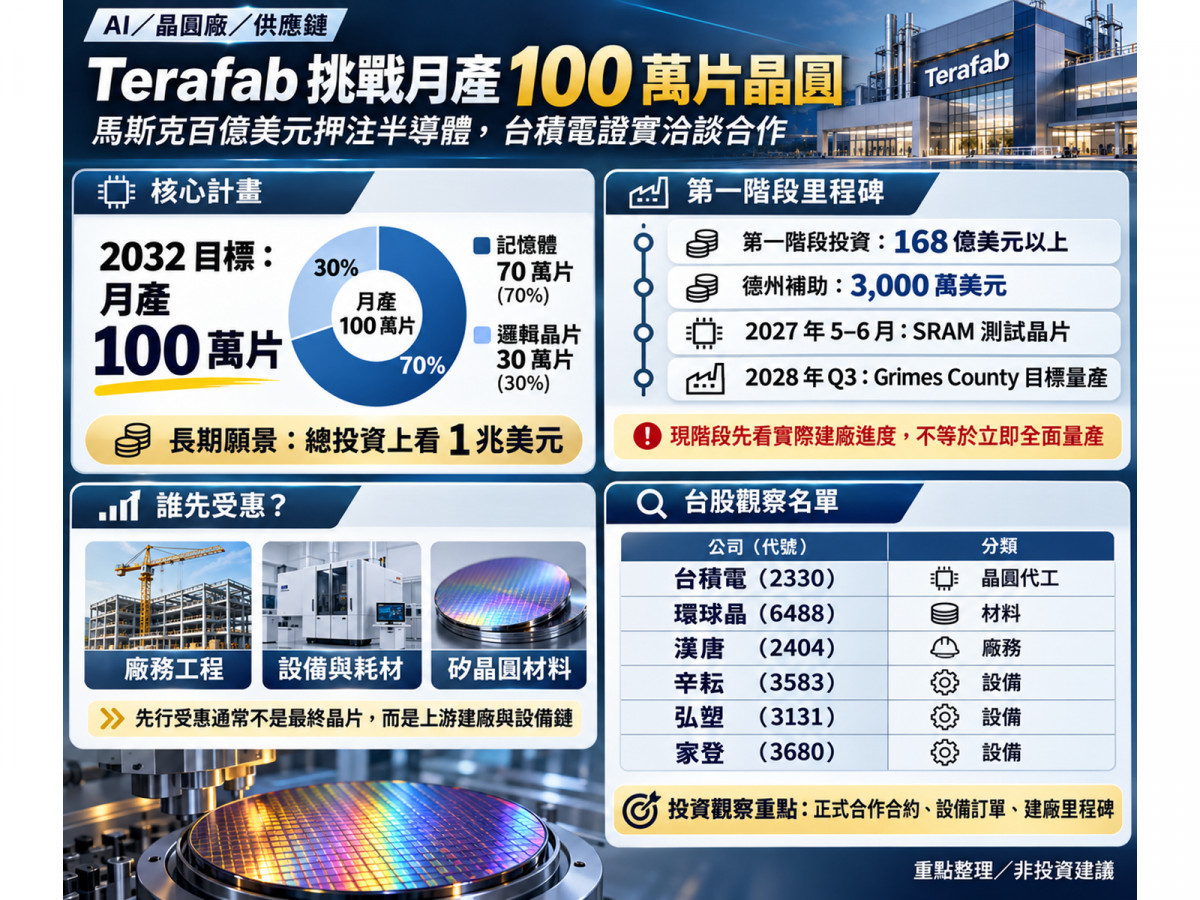
根據《日經》與Wccftech於2026年11月8日披露,特斯拉與SpaceX推動的德州「Terafab」晶圓廠計畫,已向半導體設備商提出在2032年挑戰月產100萬片晶圓(年化設計產能1,200萬片)的宏大目標,其中記憶體月產能占70萬片(70%)、邏輯晶片占30萬片(30%),馬斯克更喊出長期生產總規模達1太瓦(1TW,即1,000GW)AI運算硬體、長期累計總投資可能達1兆美元的驚人願景!
回顧半導體建廠的產業發展軌跡,在晶圓廠真正量產並影響三星(005930)、美光(MU)或輝達(NVDA)、超微(AMD)的市場供需之前,「廠務工程、矽晶圓材料與製程設備」永遠是第一波搶先受惠的先行指標。
隨著德州政府正式公告Terafab第一階段將投入168億美元以上,且英特爾(INTC)公開加入、台積電(2330)亦證實正在討論合作可能性,具備美國在地供應與建廠實績的環球晶(6488)、漢唐(2404),以及設備與耗材廠辛耘(3583)、弘塑(3131)、家登(3680),正是這波超級晶圓廠浪潮下最值得優先追蹤的台股名單!
拆解Terafab百萬片產能真相:第一階段168億美元啟動,台積電與Intel (INTC)動向成關鍵
為什麼市場不能直接把2032年月產100萬片當成已實現的訂單,卻又必須高度重視其建廠進度?
- 遠期願景與現實資金的差距(分階段落實是核心):
Terafab規劃的70萬片記憶體月產能,規模逼近市場估算的三星(005930)目前DRAM月產能(約65萬至70萬片),且約占SEMI預估2026年全球300mm記憶體月產能(約410萬片)的17.1%;
全年1,200萬片的規劃也相當於台積電2025年整體12吋等值年產能(逾1,700萬片)的七成以下。
然而,SpaceX向SEC提交的S-1上市申報文件明確揭露,具體專案仍須另行簽約,特斯拉與英特爾並無不可撤銷的參與義務;
且截至2026年Q3,特斯拉帳上現金與短期投資為454.5億美元(前三季營業現金流148.97億美元、資本支出130.1億美元,並於9月取得300億美元信用額度),顯示1兆美元屬極長期分期情境,短期應聚焦已獲德州政府補助3,000萬美元、預計創造3,000個就業機會的「Grimes County第一階段168億美元以上」實質建廠計畫,以及奧斯汀Giga Texas研究廠預計2027年5至6月完成首顆SRAM測試晶片、Grimes County基地目標2028年Q3量產的里程碑。 - Intel(INTC)14A製程機會與台積電(2330)的「營運主導權」底線:
英特爾已於2026年4月宣布加入Terafab,馬斯克更希望導入規劃採用High-NA EUV的Intel 14A製程,為其代工業務帶來潛在大客戶(惟特斯拉此前亦與三星簽有2025至2033年約165億美元的AI6晶片代工合約,多方合作可能並存)。
更關鍵的是,台積電董事長魏哲家已於2026年10月15日法說會公開證實,已派團隊赴德州評估並與Terafab討論合作,但明確劃出底線:「若涉及晶圓廠營運,該廠必須由台積電負責營運」,確保製程良率與智慧財產權受控!
為什麼「設備、材料與廠務」最先受惠?百萬片產能背後的工業化瓶頸
為了支應自動駕駛、Optimus人形機器人、SpaceX業務及前瞻的太空資料中心需求,馬斯克試圖將光罩、微影、晶圓製造到先進封裝整合於單一園區。
但這卻面臨兩大物理與供應鏈挑戰,也直接創造了上游設備與廠務商機:
- 全球先進微影與製程設備搶購戰:
先進製程與HBM堆疊(需TSV矽穿孔、晶粒薄化與鍵合技術)需要龐大的機台支援。
以ASML 2025年全年交付48台EUV為例,高階設備供給極度緊俏;《日經》亦披露Terafab採購團隊已於11月初赴日本洽談設備並要求急迫交期,使ASML、應用材料(AMAT)、科林研發(LRCX)、科磊(KLAC),以及日本東京威力科創(8035.T)、SCREEN Holdings(7735.T)與愛德萬測試(6857.T)成為首波潛在受惠者。 - 德州水電與1億平方英尺廠務工程剛需:
SpaceX長期規劃園區建築規模可能達1億平方英尺,並計畫利用Gibbons Creek水庫水源。
在德州新任州長Gina Hinojosa主張加強大型設施監管的環境下,能協助通過環保審查並建置超純水、無塵室、特殊氣體與高穩定供電系統的廠務工程廠,重要性直線上升。
台灣供應鏈四層實力掃描:環球晶與漢唐具備美國在地優勢
除了已證實接觸的台積電外,台廠最具關聯性的受惠方向集中在美國在地材料廠務與製程設備:
美國在地材料與廠務工程先行者:
- 環球晶:坐擁德州12吋矽晶圓廠的地利之便:
環球晶(6488)位於美國德州Sherman的12吋矽晶圓新廠,第一期規劃月產能約30萬片,不僅已完成多家客戶認證,更與美光(MU)簽有十年長約。
隨著美國德州本土邏輯與記憶體製造需求擴大,具備極佳的就近供應優勢。 - 漢唐領軍廠務工程族群:
漢唐(2404)已實際參與台積電亞利桑那州Fab 21相關工程,具備美國無塵室與廠務系統實戰經驗及多年訂單能見度;
搭配同樣具備高科技廠房機電、系統整合與特殊氣體化學品供應能力的帆宣(6196)、亞翔(6139)與朋億*(6613),是美國新建晶圓廠最核心的工程觀察名單。
濕製程設備、EUV載具與材料分析:
- 清洗、再生與EUV傳送耗材需求看增:
大規模晶圓製造與先進封裝需要大量清洗與耗材支援。
辛耘(3583)具備12吋晶圓再生、單晶圓清洗與濕式蝕刻設備能力;
弘塑(3131)專精單晶圓旋轉式濕製程設備;
家登(3680)、中砂(1560)與迅得(6438)則分別掌握光罩與晶圓傳送載具、精密研磨耗材及產線自動化技術。 - 新製程良率驗證帶動檢測分析:
Terafab若要推進先進節點與新製程驗證,勢必仰賴材料分析與故障檢測,使閎康(3587)與汎銓(6830)具備潛在的技術服務連動機會。
緊盯「三大實質里程碑」:不把2032願景當今年EPS,鎖定確定的建廠與設備紅利
Terafab計畫展現了特斯拉與SpaceX將半導體轉化為自家AI與機器人戰略基礎設施的決心。
面對這項橫跨至2032年的超大型計畫,投資人應避免將「1兆美元、月產百萬片」直接折算進今年的股價估值,而是要緊盯三大關鍵指標:2027年5至6月奧斯汀研究廠首顆功能性SRAM測試晶片能否成功、台積電(2330)與英特爾(INTC)是否簽署正式代工或營運合約、以及設備與廠務商何時公告實質訂單。
建議現階段優先鎖定具備美國在地實力與先進製程關聯的台積電(2330)、環球晶(6488)、漢唐(2404),並追蹤辛耘(3583)、弘塑(3131)、家登(3680)與閎康(3587)的海外接單進展,才能在馬斯克的半導體造山運動中穩健獲利!

▲圖/CMoney SpaceX K線圖

▲圖/CMoney 特斯拉(TSLA) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。