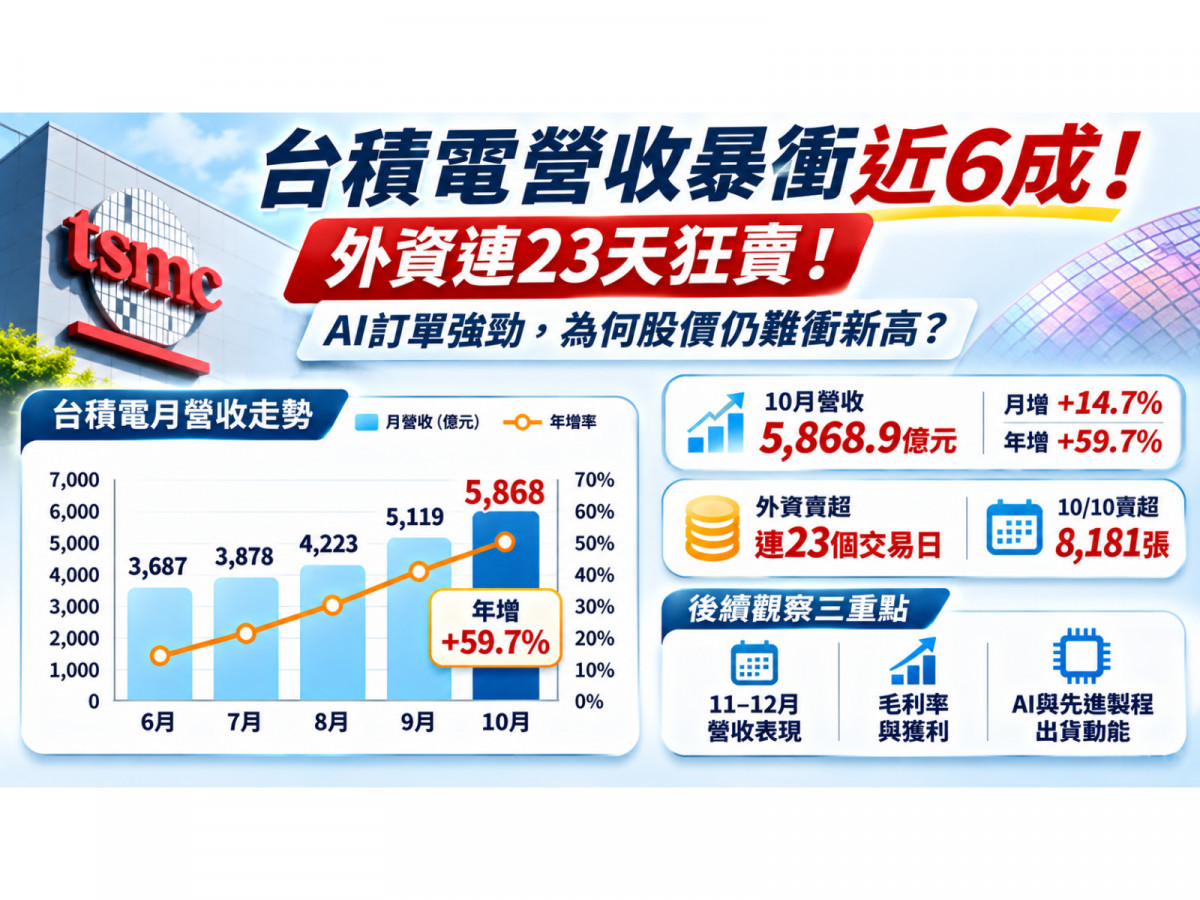
台積電(2330)營收再創歷史新高,外資卻持續調節持股,形成基本面與法人籌碼的強烈反差。台積電11月10日公布2026年10月合併營收5,868.9億元,月增14.7%、年增59.7%,累計前10月營收更突破4.48兆元。然而,同一天外資再賣超台積電8,181張,連續23個交易日站在賣方。即使台積電股價當日上漲2.24%,收在2,285元,仍未改變外資持續調節的局面。當AI晶片需求推升營收、外資卻不斷賣出,市場究竟在擔心什麼?
10月營收衝上5,868億元 先進製程需求成成長引擎
根據台積電公告,2026年10月合併營收達5,868.9億元,較9月的5,118.57億元增加約750億元,月增14.7%;相較去年同期的3,674.73億元,則增加約2,194億元,年增59.7%。
累計今年1至10月,台積電合併營收達4兆4,856.17億元,較去年同期成長43.3%,顯示營收成長並非單一月份的短期現象。
從產業需求來看,AI加速器、高效能運算與先進製程晶片,持續成為台積電營運的重要支撐。
法人指出,先進製程需求強勁,加上2奈米製程出貨增加,是推升10月營收創高的重要因素。
不過,月營收只能反映整體銷售規模,尚無法單獨判斷AI晶片的營收占比、產品毛利率,以及不同製程對當月營收成長的個別貢獻。
因此,10月營收年增近六成,可以確認台積電整體業務持續擴張,但不能直接將所有增量歸因於AI。
外資連23天賣超 台積電上漲仍遭調節
與營收創高形成對比的是外資持續賣超。
根據11月10日法人買賣超資料,外資當日賣超台積電8,181張,已連續23個交易日賣超。
同一天,台股加權指數上漲1,050.22點,收在42,711.92點,漲幅2.52%;台積電也上漲2.24%,收在2,285元。
但外資整體仍賣超台股341.16億元,連續9個交易日賣超,累計賣超金額超過8,298億元。
這組數字揭露一個重要現象:即使台積電公布強勁營收、股價也出現反彈,外資仍可能選擇降低持股部位。
不過,外資連續賣超不等於所有外資機構都看壞台積電,也不能直接認定其賣出原因是AI需求轉弱。
法人交易可能涉及投資組合調整、資金需求、風險控管或跨市場配置,單靠每日買賣超資料,無法辨識個別機構的真正交易動機。
營收愈好,股價為何不一定愈高?
台積電營收持續創高,股價卻未必同步改寫新高,關鍵在於企業基本面與股票估值並不是同一件事。
營收代表企業已經實現的銷售規模,股價則反映投資人對未來獲利、資金成本與風險的綜合評價。
當市場已經提前預期AI需求快速成長,即使企業公布優於去年同期的營收,也未必足以推升股價。
原因在於,投資人比較的不只是今年與去年的營收差異,更是實際結果與市場原先預期之間的落差。
例如,若市場原本預期企業未來幾年都能維持高速成長,股價便可能提前反映這種樂觀情境。
一旦全球資金成本上升,或市場降低對科技股未來成長的評價,即使企業當前營收仍在增加,股價也可能面臨本益比修正。
這種現象不代表企業營運必然惡化,而是市場願意支付的估值可能發生改變。
AI資本支出仍是關鍵 客戶投資能否持續?
台積電是全球先進晶片供應鏈的重要企業,其高效能運算業務與大型科技公司的AI投資密切相關。
當雲端服務業者持續擴充AI運算能力,對先進製程晶片與先進封裝的需求便可能增加。
然而,AI資料中心建設需要投入大量資金,包括運算晶片、伺服器、電力設備、散熱系統與網路基礎設施。
近來市場對大型科技企業資本支出及投資回收能力的關注升高,使投資人開始重新檢視AI產業成長能否持續轉化為實際獲利。
對台積電而言,短期已確認的營收成長,與未來數年AI客戶是否持續增加採購,是兩個不同層次的問題。
如果大型科技企業維持投資計畫,先進製程需求仍可能受到支持;但若客戶調整資料中心建置時程,未來訂單與產能利用率也可能受到影響。
目前沒有足夠證據顯示外資連續賣超,就是因為台積電AI訂單已經減少。
因此,市場對AI資本支出的擔憂,應視為需要追蹤的風險,而非已經發生的訂單衰退。
第四季營收展望仍強 下一步要看獲利品質
除了10月營收創高,台積電先前公布的第四季財測,也提供觀察後續成長的依據。
台積電預估2026年第四季美元營收約523億至543億美元,並以新台幣兌美元31.8元作為匯率假設。
以此推算,第四季新台幣營收約為1兆6,631億至1兆7,267億元。
由於10月營收已達5,868.9億元,若公司維持原先財測,11月與12月合計營收仍需達到約1兆762億至1兆1,398億元,平均每月約5,381億至5,699億元。
這表示10月營收創高之後,市場接下來將關注公司能否維持出貨動能,並實現第四季營收目標。
不過,營收增加只是獲利成長的其中一個條件。
先進製程擴產、海外晶圓廠建設及先進封裝投資,都需要龐大資本支出。
因此,除了營收,投資人還應觀察毛利率、營業利益率、折舊費用及自由現金流,判斷新增產能是否帶來相應的獲利貢獻。
ADR反彈、外資現貨仍賣 兩個市場為何不同調?
台積電美國存託憑證(ADR)11月10日收在396.48美元,當日上漲約2%,顯示美國市場仍有資金買進台積電相關證券。
但台灣現貨市場的外資買賣超,卻呈現持續賣超。
這種現象並不代表兩個市場必然存在矛盾。
ADR與台灣現股雖然代表同一家公司的股權,但交易時間、投資人組成、匯率及資金配置方式均有差異。
此外,ADR價格還須依換股比例與美元兌新台幣匯率換算,不能直接將ADR漲幅視為隔日台灣現股必然上漲的幅度。
外資在台灣現貨市場賣超,也不代表全球所有海外投資人都在減持台積電。
因此,判斷台積電後續股價方向,仍應將ADR、台灣現股、法人籌碼及企業營運資料分開觀察。
外資還會賣多久?三項指標決定後續行情
台積電營收創高與外資持續賣超同時出現,顯示市場正在重新評估成長與估值之間的關係。
接下來有三項指標值得關注。
首先是外資賣超是否逐步收斂。若台積電營收維持強勁,而外資賣壓開始減輕,可能有助改善市場籌碼結構;反之,若持續大幅賣超,股價仍可能面臨壓力。
其次是第四季財測達成情況。10月營收已創新高,11月與12月能否延續成長,將是檢驗公司營運動能的重要依據。
第三是獲利與現金流。先進製程及AI需求帶來的成長,若能同步反映在毛利率、營業利益與自由現金流,將有助支撐企業長期價值。
整體而言,台積電10月營收年增59.7%,顯示先進製程與高效能運算需求仍然強勁;外資連續23個交易日賣超,則反映市場資金配置與企業營運表現出現分歧。
台積電真正的考驗,已不只是能否持續創造營收新高,而是高速成長能否持續轉化為獲利與現金流,並讓市場重新願意給予更高的估值。
在這之前,營收創高與股價震盪,仍可能同時存在。

▲圖片由ChatGPT生成