銅箔基板大廠台燿(6274)出現一個相當罕見的現象。
公司基本面愈來愈好,股價卻愈跌愈兇。
台燿2026年第三季單季EPS衝上12.88元,不但較去年同期3.58元大增259.8%,更寫下單季歷史新高;前三季官方累計EPS已達25.41元。到了10月,台燿單月營收更進一步攀升至64.78億元,再創歷史新高,年增幅高達127%,前10月累計營收487.82億元,較去年同期成長102.67%。
換句話說,台燿現在面對的並不是「基本面轉壞、股價跟著下跌」,而是完全相反:營收創高、獲利創高,股價卻從接近2,000元一路殺回千元附近。
從技術線圖來看,問題也因此變成:台燿現在究竟是在築底,還是大型M頭才剛正式成形?
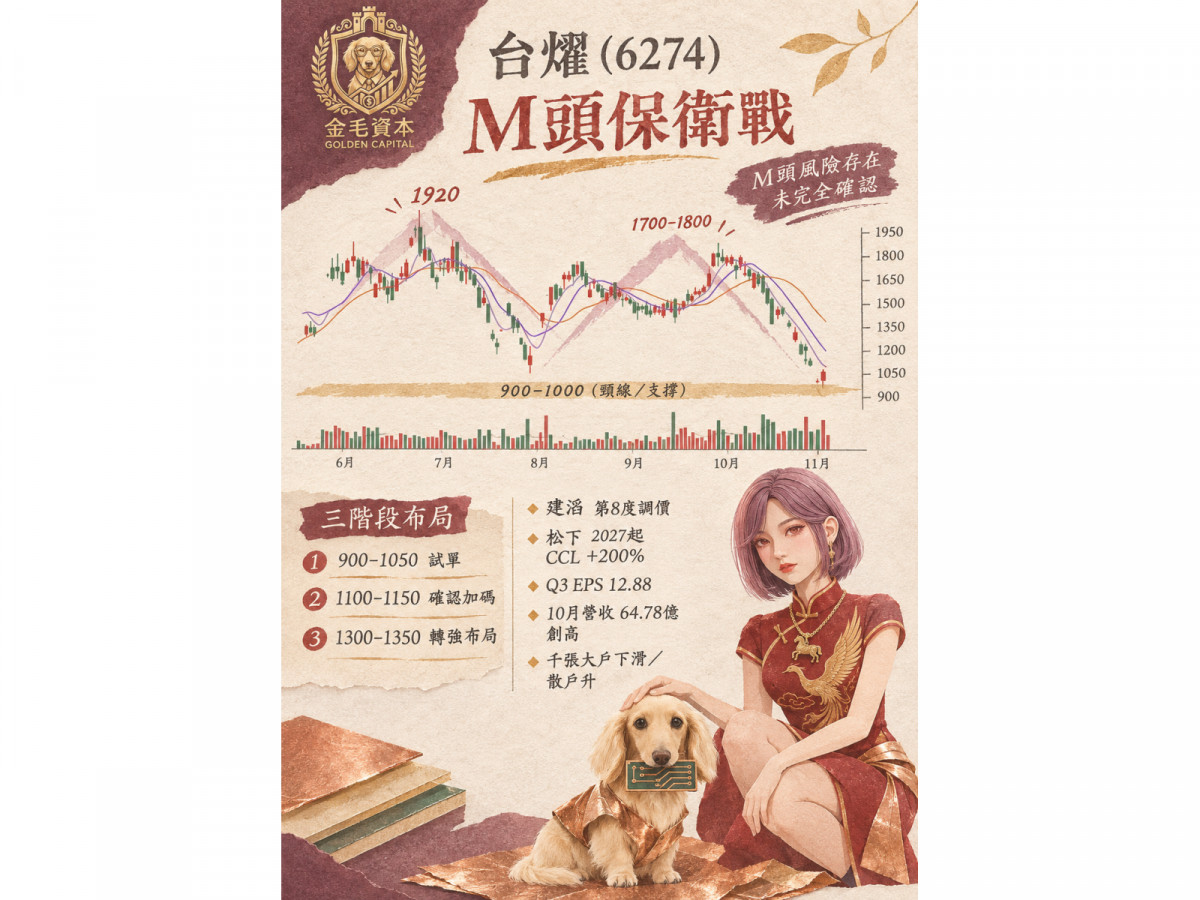
1920元、1800元形成雙峰 台燿大型M頭輪廓浮現
從日K線來看,台燿今年第一個重要高點出現在6月附近,股價一度衝上約1,920元,隨後大幅回檔至約千元附近。
經過一輪反彈後,股價在9月至10月再度挑戰1,700至1,800元以上,但最終仍無法突破前高1,920元,形成第二個明顯高峰,隨後再度快速殺回千元。
因此,若只看整體價格結構,台燿確實已經形成相當清楚的:第一峰 → 頸線 → 第二峰 → 再度回測頸線
也就是大型M頭、或稱雙重頂的典型輪廓。
不過,現在直接宣告「大型M頭正式完成」,仍然稍嫌太早。
原因就在於台燿目前正好回到這個大型型態最重要的900至1,000元頸線區。
11月10日台燿開盤995元、最高1,050元、最低995元,盤中重新站上千元,收在1,015元,上漲53元、漲幅5.51%。因此目前最精準的定義,不是「M頭已經完全確認」,而是:台燿正在進行大型M頭最後的頸線保衛戰。
若千元附近能夠守住,並逐步重新站回短中期均線,這個M頭仍可能演變為大型箱型整理;但如果後續再度跌破900至1,000元區間,而且反彈無法重新站回,M頭結構才會進一步被確認。
反彈5.51%還不能太高興 目前仍是「量縮反彈」
另一個必須注意的訊號,是成交量。
台燿11月10日雖然反彈5.51%,但成交量只有7,397張,相較之下,目前5日均量約12,543張、20日均量約11,732張。
也就是說:價格大漲,但量沒有跟上。
這種型態在技術分析上比較接近「跌深後的量縮反彈」,還不足以直接認定趨勢已經反轉。
均線結構也仍然偏空。
11月10日台燿5日線約1,001元、10日線約1,133元、20日線約1,354元、60日線約1,446元、120日線約1,467元,而240日年線則約1,044元。
目前股價1,015元雖然重新站上5日線,但仍低於年線,更遠低於10日、20日、季線與半年線。
因此真正值得觀察的第一道訊號,不是「今天有沒有漲停」,而是:能不能先重新站穩1,040至1,050元年線。
接下來才是約1,130元的10日線,再上去則是1,350元附近的20日線。
如果連年線都無法有效收復,現在就宣告空頭結束仍然太早。
更弔詭的是:基本面完全不像一家公司正在走空
如果只看財報,台燿甚至可以說正處在近年營運最強勁的階段之一。
2026年第一季EPS約4.36元、第二季8.02元、第三季直接跳升至12.88元,獲利呈現逐季加速。
官方財報顯示,台燿第三季營收179.49億元,年增122.6%;歸屬母公司淨利38.57億元,年增284.5%,單季EPS12.88元。前三季營收423.04億元,累計EPS則達25.41元。
更重要的是,進入第四季後營收沒有轉弱。
10月營收進一步提高到64.78億元,不僅月增,還再創歷史新高,年增127%;公司公告對營收大幅成長的說明為「產品組合優化」。
因此這一次台燿股價大跌,至少目前從財報來看,很難解讀成營運突然反轉。
建滔一年八度漲價 松下甚至直接調高200%
產業面的訊號同樣沒有明顯轉弱。
中國CCL龍頭建滔積層板10月再度宣布調漲使用2116等級及以下薄型玻纖布的CCL與PP價格15%,已經是2026年第八度宣布漲價。
背後原因就是薄型玻纖布、玻纖紗供給持續緊張,加上原料成本增加。
日本松下則採取更激進的做法。
部分一般多層板CCL,包括R-1705、R-1766及部分R-1566、R-1755系列,自2027年1月1日起出貨價格調升200%,也就是新價格相當於原價格的三倍。
不過,投資人必須注意一件事:漲價200%,不一定等於松下毛利率要暴增200%。
市場也有一種解讀認為,如此巨大的價格調整,實質上可能意味著松下逐漸淡出部分一般型CCL市場,而把產能與資源集中至更高附加價值材料,因此真正有利台灣CCL廠的地方,反而可能是後續的轉單效應。
松下、建滔、台光電同步重挫 代表不是只有台燿出問題
觀察國際CCL相關公司的股價,就能發現一個非常重要的訊號。
松下股價今年高點一度接近4,800日圓,近期最低卻一度殺到約2,800日圓附近,最新雖反彈至3,195日圓,但距離高點仍有明顯差距。
建滔積層板的修正幅度更加劇烈,今年高點曾突破100港元,近期已經跌至約29港元。
台灣CCL龍頭台光電也由6,470元高點一路回檔,近期最低下探3,690元,11月10日雖強彈至4,475元,但仍沒有完全扭轉中期下降趨勢。
而且台光電本身10月營收同樣不是衰退,而是高達244.73億元,年增203.08%。
也就是說:這一波不是台燿一家公司的基本面突然出了問題,而是全球CCL相關股票同時進行估值修正。
這是一個非常重要的差別。
如果只有台燿崩跌、其他CCL公司持續創高,就要高度懷疑公司本身出現尚未反映在財報上的問題;但現在連台光電、松下、建滔都經歷大幅修正,就比較接近整個產業前期漲幅過大後的去槓桿與估值壓縮。
真正需要擔心的是籌碼:千張大戶54.17%掉到49.15%
但台燿目前最大的警訊,其實不是基本面,而是籌碼。
集保資料顯示,台燿千張以上大戶持股比例在10月8日仍高達54.17%,10月16日降至54.07%,10月22日進一步降到53.05%,10月30日降至51.25%,到了11月6日更只剩下49.15%。
短短不到一個月,大戶持股比減少約5.02個百分點。
同一時間,小股東卻快速增加。
依集保資料,11月6日台燿股東人數單週增加8,887人至14.6萬人,千張以上大戶單週就減少2.10個百分點。
附圖所使用的20張以下散戶口徑,也可以看到散戶持股由10月8日約20.27%,一路提高至11月6日約24.67%。
也就是:股價一路從1,700元附近跌向900多元,大戶持股同步下降,散戶持股卻同步增加。
這不是一個漂亮的底部籌碼結構。
即使基本面再好,只要大戶仍持續把股票交給散戶,股價就可能需要更長時間完成籌碼沉澱。
所以台燿能不能買?答案不是「不能買」,而是不能一次押滿
綜合基本面、技術面與籌碼面,目前台燿最適合的策略,並不是看到股價從1,900元跌到1,000元就認定「腰斬一定便宜」,而是採取右側確認、分批建立部位。
第一個觀察區可以放在900至1,050元。
這裡同時是近期低點、千元整數關卡、長期年線附近,也是大型M頭最重要的頸線區域。
風險承受度較高的投資人,可以將這裡視為觀察或小量試單區,但不宜一次重押。
真正第一個轉強訊號,是股價重新站穩約1,040至1,050元年線,而且成交量開始回到至少近期平均水準。
第二個訊號則是突破約1,130元的10日線。
如果未來能進一步重新站回約1,350元附近的月線,代表市場不只是單純跌深反彈,而開始嘗試扭轉中期空頭排列,屆時才比較適合提高持股比重。
換句話說,投資人不必猜最低點。
可以讓市場自己證明最低點已經出現。
三階段布局,比猜底安全
如果一定要把台燿現在的投資方式具體化,可以採取三階段策略:
第一階段,900至1,050元附近只建立少量觀察部位,例如預定資金的20%至30%,主要押注的是基本面仍然強勁、千元頸線有機會形成支撐。
第二階段,股價帶量收復1,100至1,150元區域,再增加部分持股,確認短線下降趨勢開始被破壞。
第三階段,若未來能重新站回1,300至1,350元以上,而且千張大戶持股停止下降甚至重新回升,再考慮把部位提高。
反過來,如果900元附近失守,而且大戶持股仍持續下降,就必須重新檢視大型M頭正式成立的風險,而不是因為「EPS很好」就一路向下攤平。
台燿真正的買點,不只是便宜,而是「籌碼停止惡化」
台燿現在最大的優勢十分清楚:基本面仍然強。
第三季EPS12.88元創高、前三季EPS25.41元、10月營收64.78億元再創新高,CCL產業又同時面臨AI伺服器需求增長、玻纖布供應吃緊與全球材料漲價潮。
但它最大的缺點也同樣清楚:技術面仍在空頭排列,大戶籌碼仍未止血。
因此真正漂亮的買點,不一定是最低的900元,也可能是未來重新站回1,100元、甚至1,300元之後。
因為對一檔從300多元一路漲到1,920元、又快速殺回千元附近的高波動成長股而言,「少買100元」往往沒有「確認趨勢已經反轉」重要。
台燿目前可以開始進入觀察名單,但還不到適合All in的階段。
接下來最重要的三個訊號只有三個:千元頸線能不能守住、成交量能不能跟著反彈放大、千張大戶持股能不能停止下降。
只要三者同時出現,現在這個看似可怕的大型M頭,就有機會從「頭部」轉變成一次由估值殺回基本面的黃金坑。
但在那之前,投資人最重要的不是猜底,而是保留足夠的資金,等市場替自己確認答案。

▲台燿日K線圖(圖片來源:Yahoo股市)