AI客製化晶片(ASIC)成為台股最火熱的投資題材,但同樣身為台灣ASIC設計服務龍頭,創意(3443)與世芯-KY(3661)的股價卻出現驚人分歧!截至10月13日收盤,創意股價8,095元,世芯-KY則為4,055元,每股價格幾乎相差一倍。然而,從營收成長、毛利率到每股盈餘來看,世芯未必遜色,甚至多項指標勝過創意。究竟是創意被市場賦予過高的成長溢價,還是世芯的投資價值尚未充分反映?
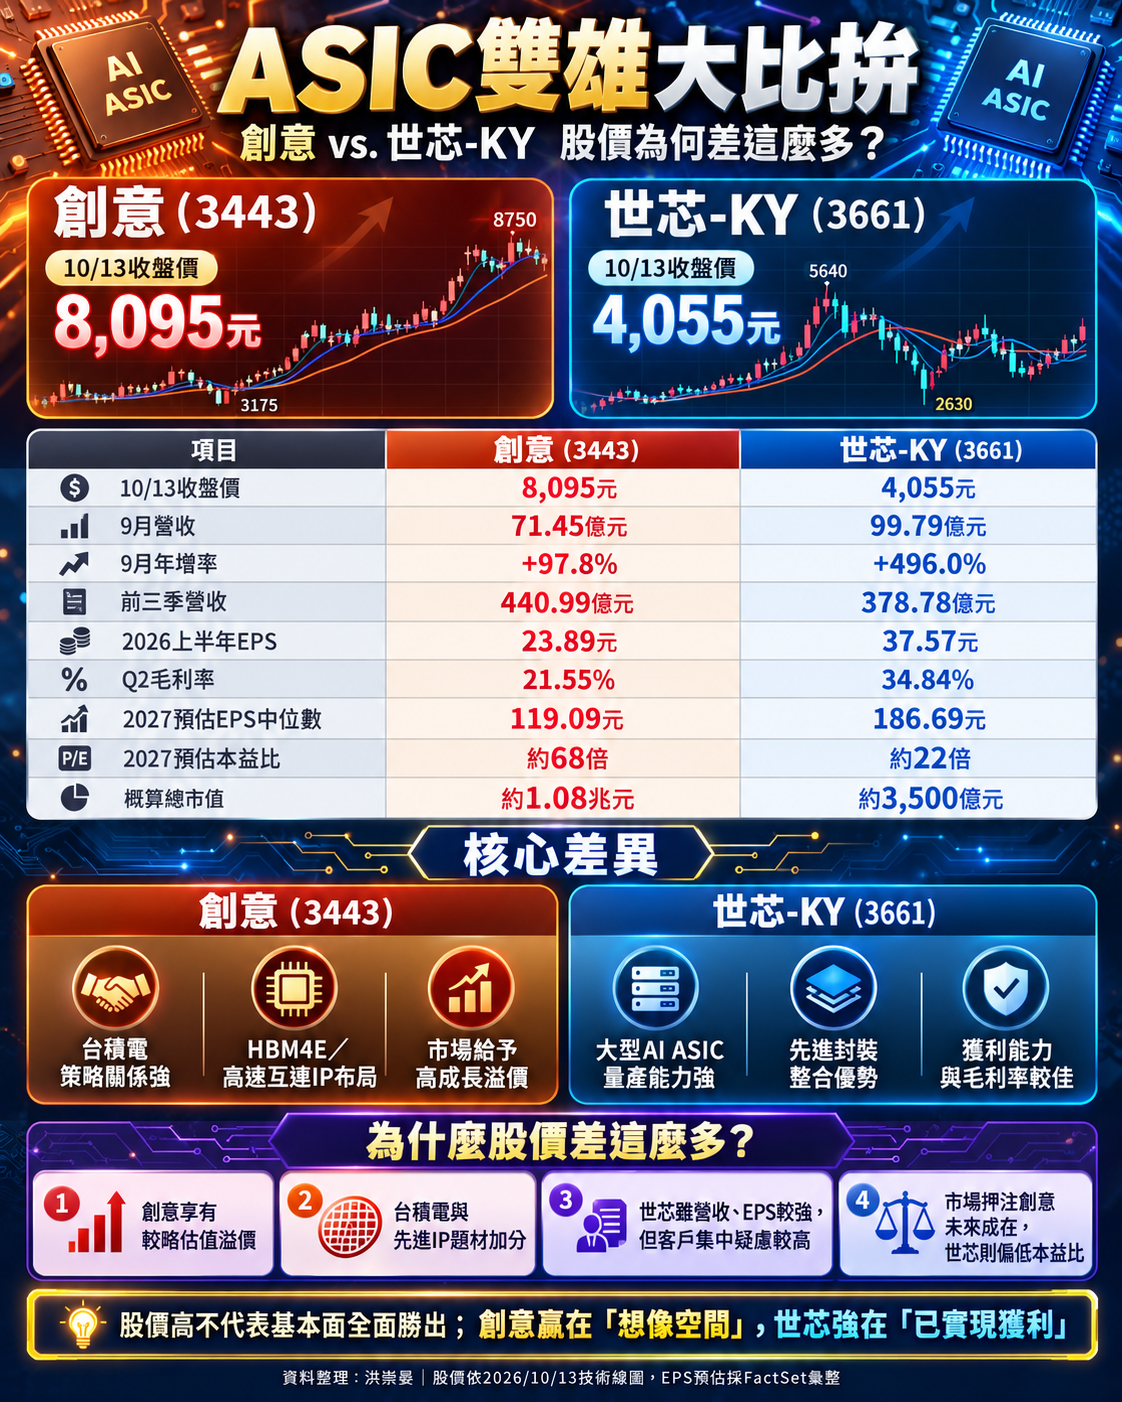
▲ASIC雙雄大比拚
世芯單月營收逼近百億元 第三季超車創意
根據最新公告,世芯9月合併營收達99.79億元,月增13.7%、年增496%,連續三個月刷新單月歷史新高,7至9月營收合計約261.88億元,充分展現北美雲端大廠3奈米AI加速器進入量產階段後的爆發力。
創意同樣不遑多讓,9月營收71.45億元,月增22.3%、年增97.8%,單月連續四個月創高,第三季營收187.55億元,季增34.9%,累計前三季營收440.99億元,年增102.8%,不但優於世芯同期378.78億元,也已提前超越去年全年營收。
兩家公司目前最大的差異,在於營收成長的時間點。創意從去年開始持續擴張,世芯則歷經2025年大型ASIC專案新舊交替造成的營收空窗期,直到今年第三季才迎來新世代產品大規模出貨。換言之,創意屬於連續成長型,世芯則正處於新產品量產帶動的爆發階段。
股價高不代表比較會賺 世芯EPS、毛利率雙雙領先
若將兩家公司2026年上半年財報攤開比較,反而出現令人意外的結果。
世芯上半年EPS達37.57元,創意則為23.89元;第二季世芯毛利率34.84%,創意僅21.55%。世芯無論每股獲利或單季毛利率,均具有優勢。
但ASIC產業不能只看營收或毛利率。隨著設計服務(NRE)轉向晶片量產(Turnkey),晶圓、封裝與測試成本會反映在營收之中,使業績快速放大,毛利率卻可能同步下降。
世芯第二季毛利率已從第一季約50%下降至34.84%,公司先前並預期下半年因量產占比提高,毛利率可能降至20%出頭至中段。創意同樣面臨量產比重提升、毛利率遭稀釋的現象。
因此,第三季財報真正應該比較的,不只是兩家公司營收創下多少新高,而是營業利益、稅後淨利與EPS能否同步成長。
台積電35%持股成最大靠山 創意HBM4E布局搶進2奈米
創意最重要的競爭優勢,來自台積電持股35%的策略合作關係,以及在先進製程、HBM記憶體介面與晶粒互連IP上的長期布局。
今年9月22日,創意正式宣布採用台積電N2P製程的16Gbps HBM4E PHY與Controller IP已完成設計定案,並獲客戶AI ASIC採用,結合CoWoS-L及SoIC相關技術,為下一代AI加速器、高速記憶體與3D晶片堆疊提供重要介面。
隨著AI晶片從單一大型GPU走向Chiplet、HBM4E與3D IC整合,晶片設計複雜度不斷提高,創意不僅提供ASIC設計,也能將高階IP、先進封裝整合與量產服務提供給客戶。
這使市場願意押注創意在2027至2028年取得更多AI加速器、雲端CPU、車用晶片與先進封裝專案,並給予較高的長期成長估值。
不過,世芯同樣具備3奈米、2奈米ASIC及CoWoS、2.5D/3D IC整合能力,並非技術落後者。其競爭優勢在於高複雜度AI晶片設計與大型客戶專案量產經驗。
世芯真正的隱憂 AWS訂單集中與高通搶單
世芯今年業績爆發,主要受惠北美雲端大客戶的AI晶片需求,但市場對其客戶集中度始終抱有疑慮。
今年9月,高通宣布與亞馬遜合作開發多世代客製化AI晶片及高速光學互連解決方案,引發投資人擔心世芯未來可能面臨訂單重新分配的風險。
雖然部分美系外資認為,高通目前合作方向偏向AI推論,與世芯參與的Trainium系列定位不完全相同,短期對既有訂單的直接衝擊可能有限,但此事件也凸顯一項關鍵問題:當營收高度仰賴少數超大型客戶時,客戶調整供應商或改變晶片架構,就可能造成下一輪業績大幅波動。
相較之下,市場對創意跨雲端CPU、AI推論、車用ASIC與高速互連IP的布局抱有更高期待。然而,創意本身同樣存在大型客戶及專案集中風險,不能僅因應用範圍較廣,就認定其未來獲利必然更穩定。
外資評價反而透露驚人落差 世芯2027年本益比僅約22倍
若從國際投資機構的獲利預估觀察,兩家公司估值差距更加明顯。
根據FactSet最新分析師預估,創意2026年EPS中位數約52.79元,2027年提升至119.09元;世芯2026年EPS中位數約140.8元,2027年則達186.69元。
若依10月13日股價換算,創意2027年預估本益比高達約68倍,世芯僅約22倍。代表市場給予創意的本益比評價,約為世芯的三倍。
值得注意的是,摩根士丹利最新仍看好世芯未來Trainium 3及Trainium 4成長機會,給予5,888元推測合理股價。花旗、摩根大通先前也分別給予世芯6,800元及6,750元目標價。
反觀創意,雖有個別本土投顧在樂觀情境下將目標價上修至10,625元,但FactSet於10月6日公布的彙整目標價為6,494元,低於10月13日8,095元的股價。
這也說明,創意股價領先,並不代表所有外資法人都認為創意比世芯更值得投資。部分機構對創意的成長前景看好,但現有股價可能已提前反映相當多的未來獲利。
世芯營收創高卻重挫340元 籌碼面出現警訊
從10月13日技術線圖觀察,兩家公司短線走勢也出現分化。
世芯當日收在4,055元,下跌340元、跌幅7.74%,成交量5,234張,明顯高於20日均量約2,626張。股價跌破5日均線4,233元,並回測10日均線4,011.5元附近,顯示短線獲利了結與換手壓力明顯升高。
創意則收在8,095元,小跌5元,盤中最低7,700元後出現反彈,收盤仍高於20日均線7,651.5元。雖然5日與10日均線短線失守,但相較世芯的大量下跌,創意當日股價承接力道相對較強。
籌碼方面,截至10月12日,世芯三大法人連續六個交易日買超,累計約3,380張,反映此前機構資金仍積極布局;創意同日外資買超425張,但投信賣超118張,顯示不同法人對高價股的短期評價已有分歧。
世芯10月13日下跌亦受到大盤急挫與高價電子股獲利了結影響,不能單憑一天的大跌,就認定AI ASIC訂單或基本面已經轉弱。
2027年才是真正決戰 創意要證明高估值、世芯要化解客戶疑慮
展望2027年,創意與世芯仍有望持續受惠全球CSP擴張AI算力、自研AI加速器與高階CPU需求。
創意未來最重要的成長關鍵,在於2奈米平台、HBM4E、Chiplet及多項新ASIC設計案能否轉為高獲利量產訂單,支撐市場目前給予的高本益比。
世芯則須觀察既有3奈米AI加速器出貨能否延續、下一代2奈米專案是否如期於2027年底量產,以及是否能成功取得第二家大型CSP客戶。若客戶結構改善、毛利率穩定,市場有機會重新評估其成長價值。
綜合而言,創意目前贏在市場給予的成長想像與股價強勢,世芯則在已實現獲利及2027年預估本益比上具有相對優勢。
兩家公司股價之所以相差一倍,並非世芯技術與營運不如創意,而是資本市場對兩者未來獲利穩定性、專案集中風險與成長持續性的評價不同。
但當創意2027年預估本益比高達約68倍、世芯僅約22倍時,投資人更應關注的是:創意未來能否持續超越市場高度期待,以及世芯能否憑藉2奈米新訂單與客戶多元化,縮小這場ASIC雙雄之間的估值差距。
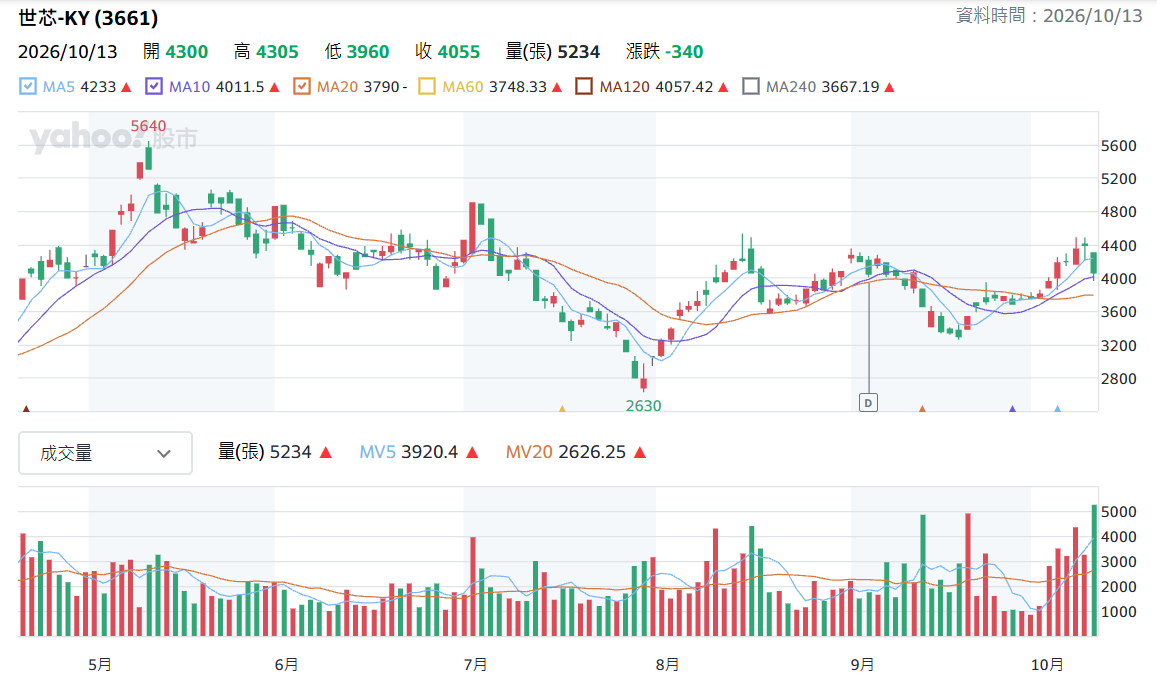
▲世芯日K線圖(圖片來源:Yahoo股市)