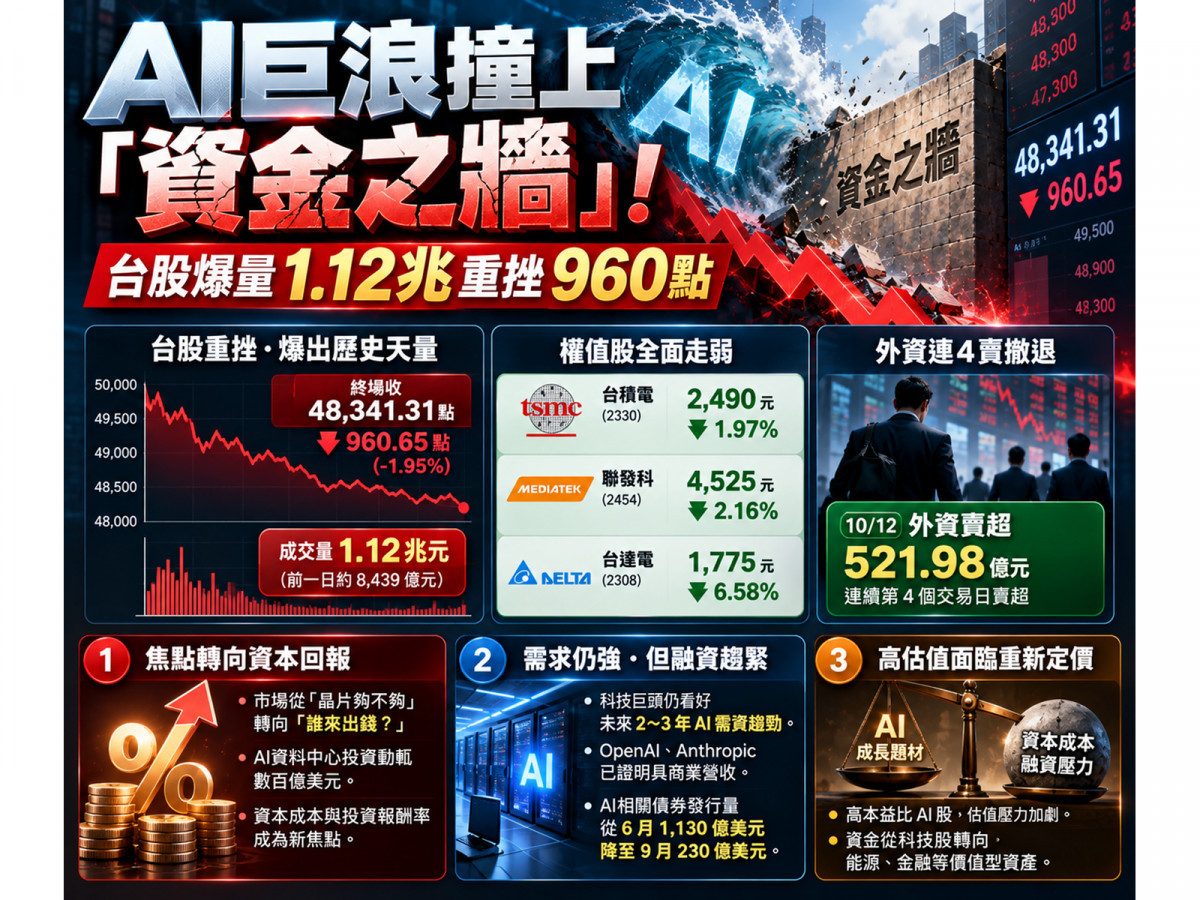
全球人工智慧(AI)狂潮正迎來關鍵的典範轉移。過去兩年,全球資本市場緊盯的焦點始終是「晶片夠不夠、HBM夠不夠、電力夠不夠」的供給端瓶頸;然而,當前的市場焦點已悄然轉向更現實的靈魂拷問——「蓋這麼多資料中心到底誰來出錢?長期投資報酬率(ROI)到底夠不夠?」
這場從「供給瓶頸交易」邁向「資本回報與融資能力交易」的結構轉折,在 10 月 13 日重創台北股市。台股盤中一度狂瀉逾 1,200 點,終場重挫 960.65 點,收在 48,341.31 點,成交量更爆出 1 兆 1,250 億元的歷史級巨量。指標權值股台積電(2330)重跌 50 元,收在 2,490 元(跌幅 1.97%);聯發科(2454)跌 2.16% 收 4,525 元;電源龍頭台達電(2308)更重挫 6.58% 收 1,775 元。
市場恐慌情緒四溢,但從基本面深層剖析,這次暴跌絕非「AI 需求反轉崩盤」,而是「AI 高估值與資本成本的全面重新定價」。
跌價爆出1.12兆天量!外資連4賣撤退,費半連4黑引發連鎖去風險
檢視 10 月 13 日盤面結構,這場下殺並非單日的情緒突發事件,而是國際資金提早撤退的延伸:
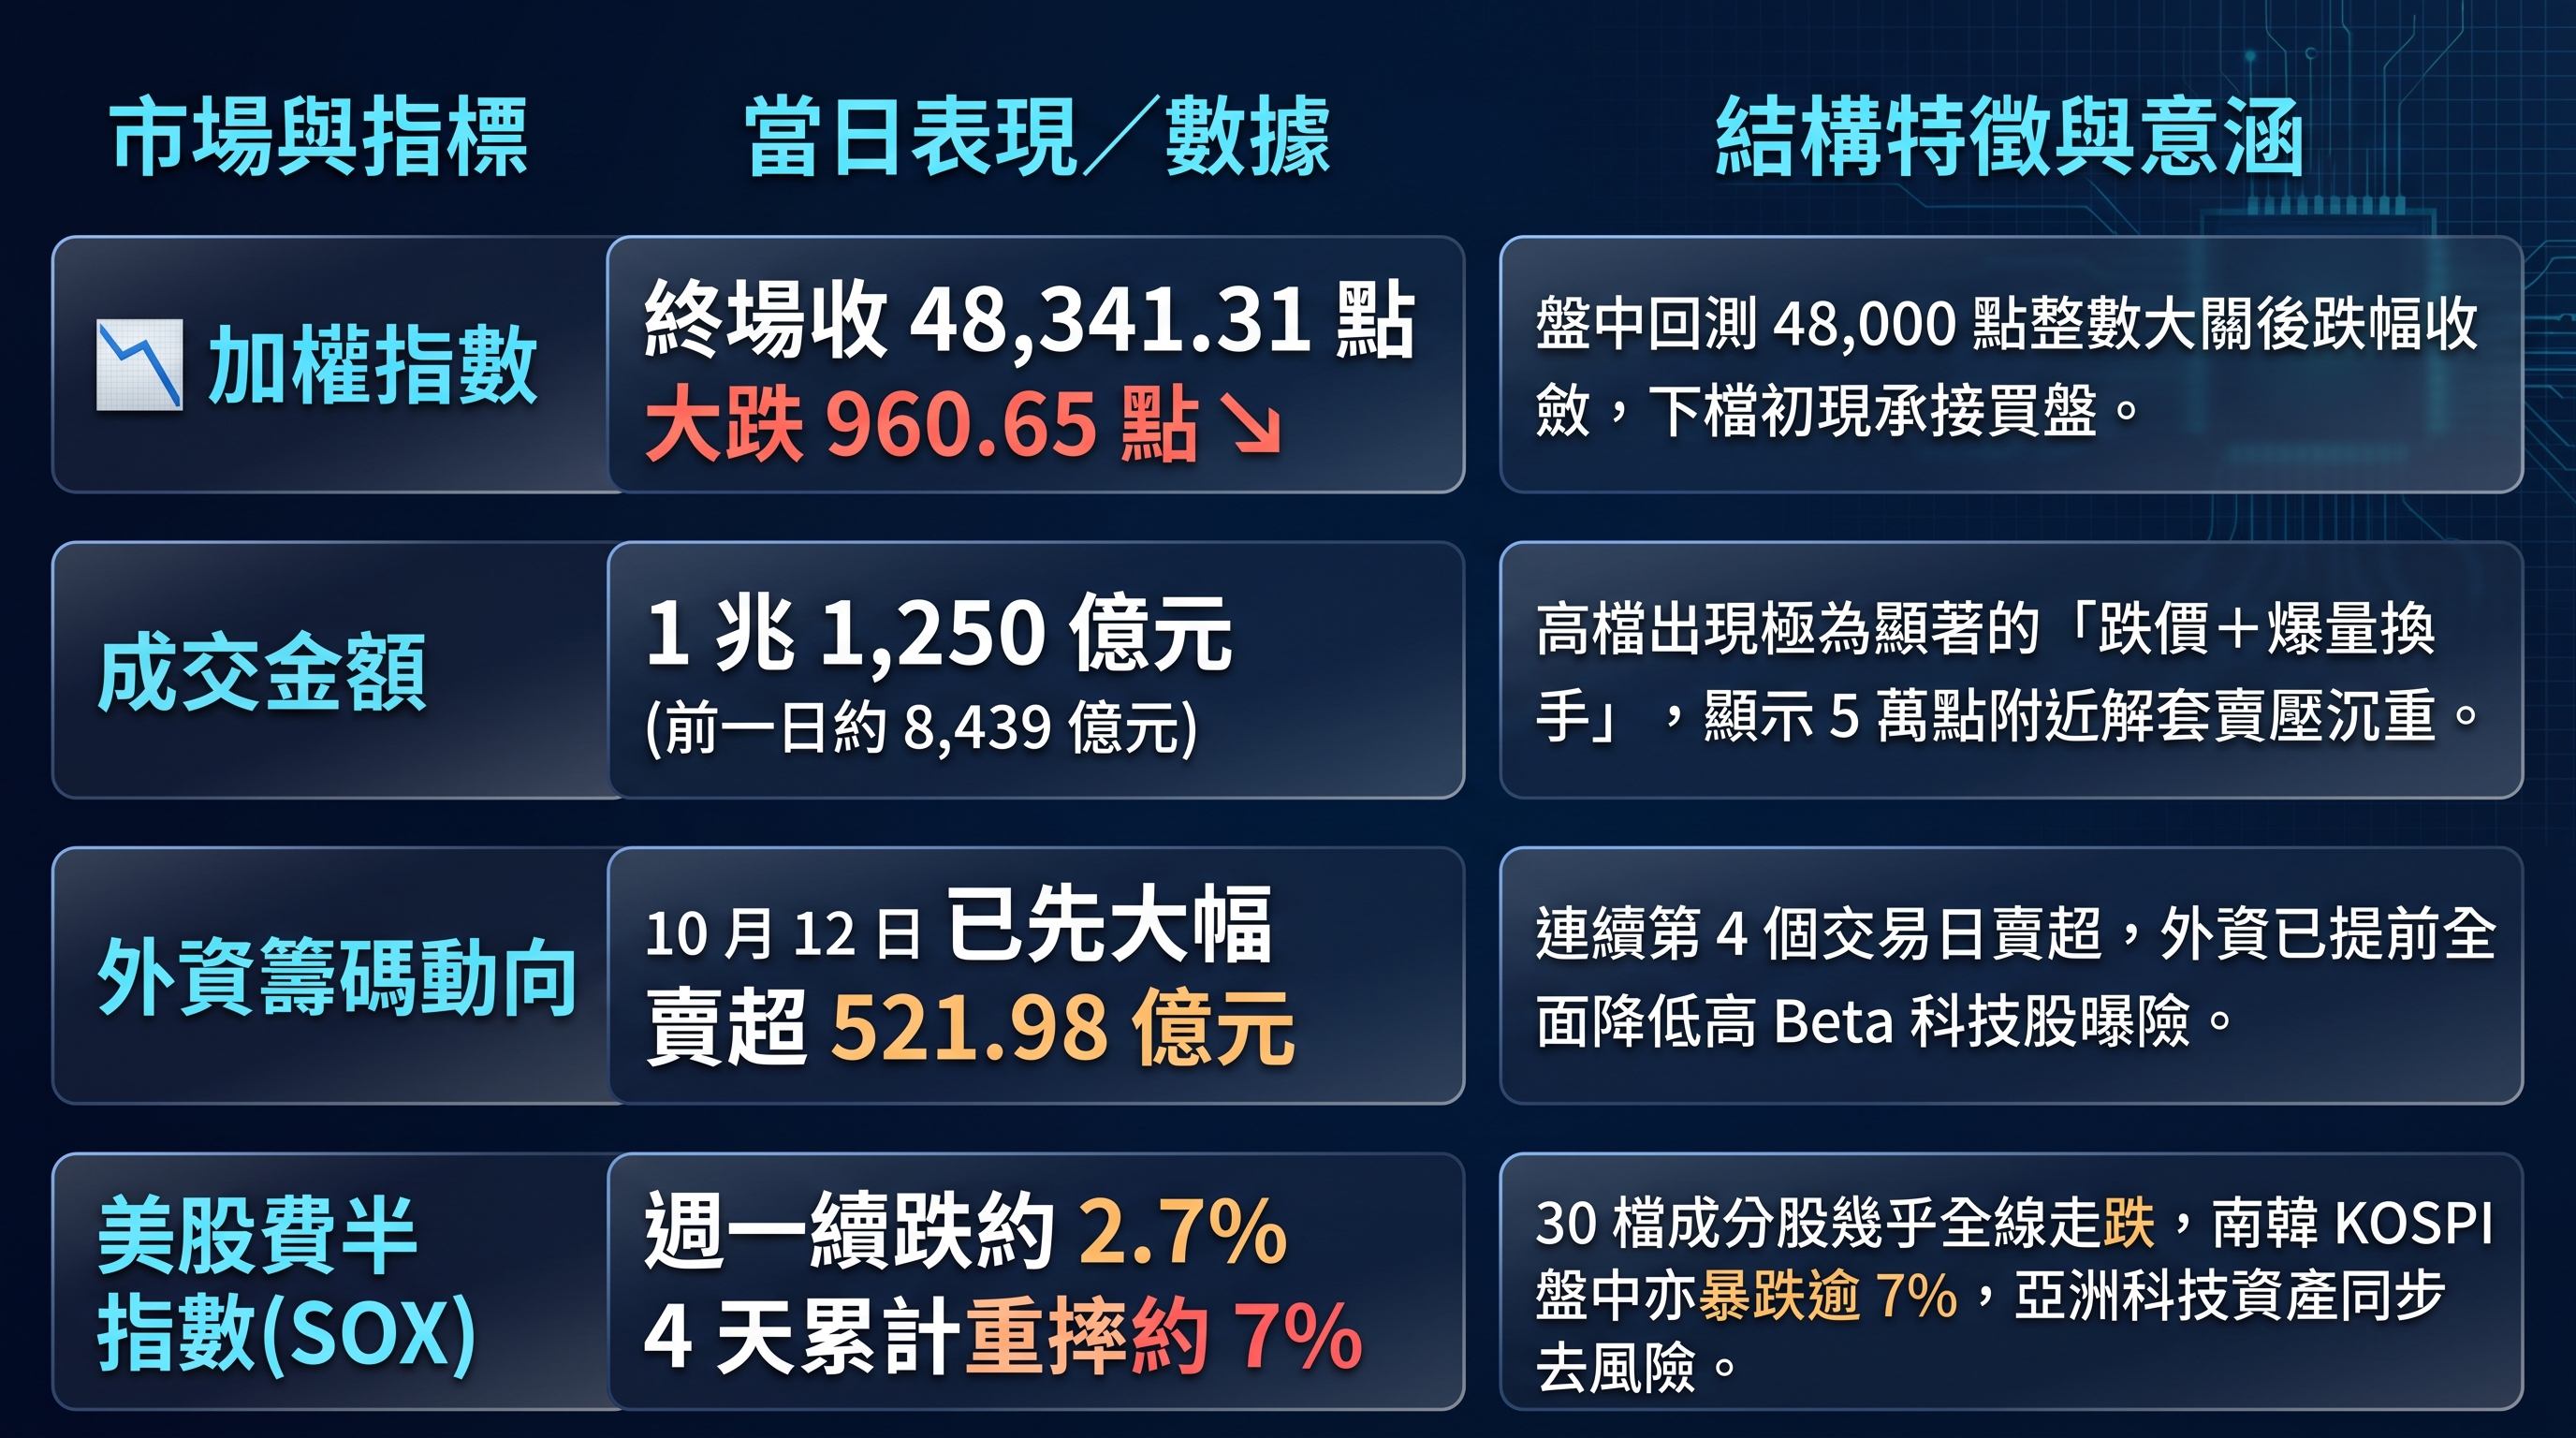
▲圖/Gemini
值得深思的是,同日美股道瓊工業指數反而逆勢上揚 0.38%,標普 500 僅微跌約 0.06%,那斯達克指數跌約 0.44%。這清晰反映出市場資金並未全面看壞經濟衰退,而是在進行劇烈的「類股板塊輪動」——資金正加速撤離高本益比的 AI 科技股,大舉轉入價值型、能源與金融資產。
戳破市場恐慌迷思!博通陳福陽、英特爾陳立武究竟說了什麼?
市場將這場科技股震盪歸咎於半導體巨頭高層的悲觀發言,但若還原現場,新聞標題顯然過度誇大了恐慌。博通執行長陳福陽(Hock Tan)與英特爾執行長陳立武(Lip-Bu Tan)完全沒有表示 AI 需求已經轉弱:
- 未來需求依舊強勁:兩人均一致認為未來 2 至 3 年內 AI 算力需求依舊極為強勁,陳立武甚至指出未來 2~3 年需求不太可能出現大幅減速;陳福陽更強調,AI 運算需求大於供給的供不應求狀態,極可能一路延續到 2029 甚至 2030 年。
- 實質商業模式已被驗證:陳福陽特別點名 OpenAI 與 Anthropic 等前沿 AI 公司,已經用實績證明 AI 模型能創造相當可觀的商業營收。
- 真正的灰犀牛是「資本與投資回報」:陳福陽警告,晶圓短缺、記憶體短缺乃至於電力瓶頸,隨著時間與產能擴建終究會陸續解決;但「資本」可能成為下一個最難解的硬性天花板。陳立武更直言核心瓶頸在於「資本成本+投資報酬率」——當蓋一座現代化 AI 資料中心動輒需要投入 100 億美元,若市場融資利率過高、資金回本週期不明確,大型投資計畫就可能被迫延後。
簡而言之,科技巨頭傳遞的信號並非「AI 沒有未來」,而是「AI 創造的商業獲利,必須跟得上天文數字般的資本支出」;也就是「短期需求極強,但長期經濟可行性正受嚴格檢視」。
從軟體經濟學走向基礎建設經濟學!7,500億CapEx與融資緊縮的現實
造成估值模型動搖的根源,在於生成式 AI 徹底顛覆了傳統科技業的獲利結構。
以往傳統軟體公司每新增 100 萬名用戶,邊際成本微乎其微,屬於高利潤率的「軟體經濟學」。然而生成式 AI 卻是扎扎實實的「基礎建設經濟學」——每增加龐大流量,就必須同比例鋪設昂貴的 GPU/ASIC、HBM、交換器、光模組、高規格儲存、超高功耗電源、液冷散熱以及整座大型資料中心。
這引發了資本市場對資金來源的深刻焦慮:
- 龐大資本支出逼近極限:市場預估 Meta、Amazon、Microsoft 與 Alphabet 四大雲端巨頭,今年資本支出規模合計恐逼近 7,500 億美元。
- 沉重的外部融資缺口:AI 基礎建設到 2028 年,估計將需要高達 1.5 兆美元的外部融資支撐。這意味著 AI 產業的榮枯,已不再單純取決於晶片製造,而是與債券市場、信用利差、全球利率走向以及股市流動性等金融條件深度綁定。
- 債券市場敲響冷卻警鐘: Morgan Stanley統計顯示,AI 相關債務發行量在今年 6 月曾高達約 1,130 億美元,但到了 9 月已驟降至 230 億美元,不足 8 月份的一半。債券投資人明顯開始提高篩選門檻,不再無差別為所有 AI 專案買單。
市場陣營正式分化為「兩大集團」
未來 AI 投資領域將明顯分化,企業抗風險能力大相徑庭:
- 現金充沛的超大型巨頭:如微軟、Google、亞馬遜與 Meta,具備數百億至上千億美元的強大營運現金流,即便利率居高不下,仍能運用自有充沛現金與發債持續推進 CapEx,投資動能難以驟然停擺。
- 高槓桿依賴外部融資者:如部分中小型 AI 實驗室、新興雲端服務商(Neo-cloud)與獨立資料中心營運商,其營收規模遠落後於基礎設施的資本承諾。一旦利率高企、信用利差擴大或股價拉回,融資斷鏈危機驟增,未來第一批遭到縮減或砍單的 AI 專案,很可能不是因為終端沒有需求,而是因為資本結構最脆弱。
台股核心供應鏈曝險總體檢:誰是真護城河?誰面臨本益比壓縮?
面對資本成本走高的「重定價風暴」,台灣科技供應鏈並非全面崩盤,但承受的壓力呈現分層傳導:
1. 台積電(2330):回檔 2% 屬估值修正,緊盯 10 月 15 日法說會
台積電跌破 2,500 元關卡收在 2,490 元,純屬大盤去槓桿下的估值調整,並非基本面轉弱。公司原先釋出的 Q3 財測目標營收達 446~458 億美元,毛利率高達 65%~67%。
市場目前不再質疑 2026 年 Q3 的獲利,而是聚焦於即將在 10 月 15 日下午 2 點登場的第三季法人說明會。
2. 台達電(2308)大跌 6.58%:精準反映「AI CapEx 存續期間風險」
相較於台積電的抗跌,台達電重挫 6.58% 甚具產業指標意義。台達電深度受惠於 AI 資料中心電力系統與高壓直流架構(HVDC),但此類高硬體投入業務高度依賴終端資本開支。一旦市場開始質疑「後續資料中心到底能蓋多少座」,這類基礎設施供應商的估值敏感度遠高於晶片廠,其股價修正實質反映了「AI 資本支出存續期間的不確定性」。
3. 聯發科(2454)與第二梯隊題材股:高 PE 遠期折現遭受考驗
聯發科跌 2.16% 亦反映出市場不僅以手機晶片評估其價值,更計入了未來客製化 AI ASIC 晶片的遠期爆發力。一旦資料中心資本開支引發疑慮,遠期現金流的本益比折現率便被調高。
更需嚴加防範的是部分獲利尚未完全兌現、股價卻已提前反映 2027~2029 年高成長的第二梯隊高本益比 AI 股(如部分光通訊、CCL、ABF載板、散熱及測試設備)。若未來大型 CapEx 年增率僅由 +50% 溫和降至 +25%,即使企業營收持續成長,其市場本益比也可能直接由 60 倍壓縮至 40 倍,形成「獲利增加但股價重跌」的估值擠壓陷阱。
台股主要族群受衝擊與產業曝險評估
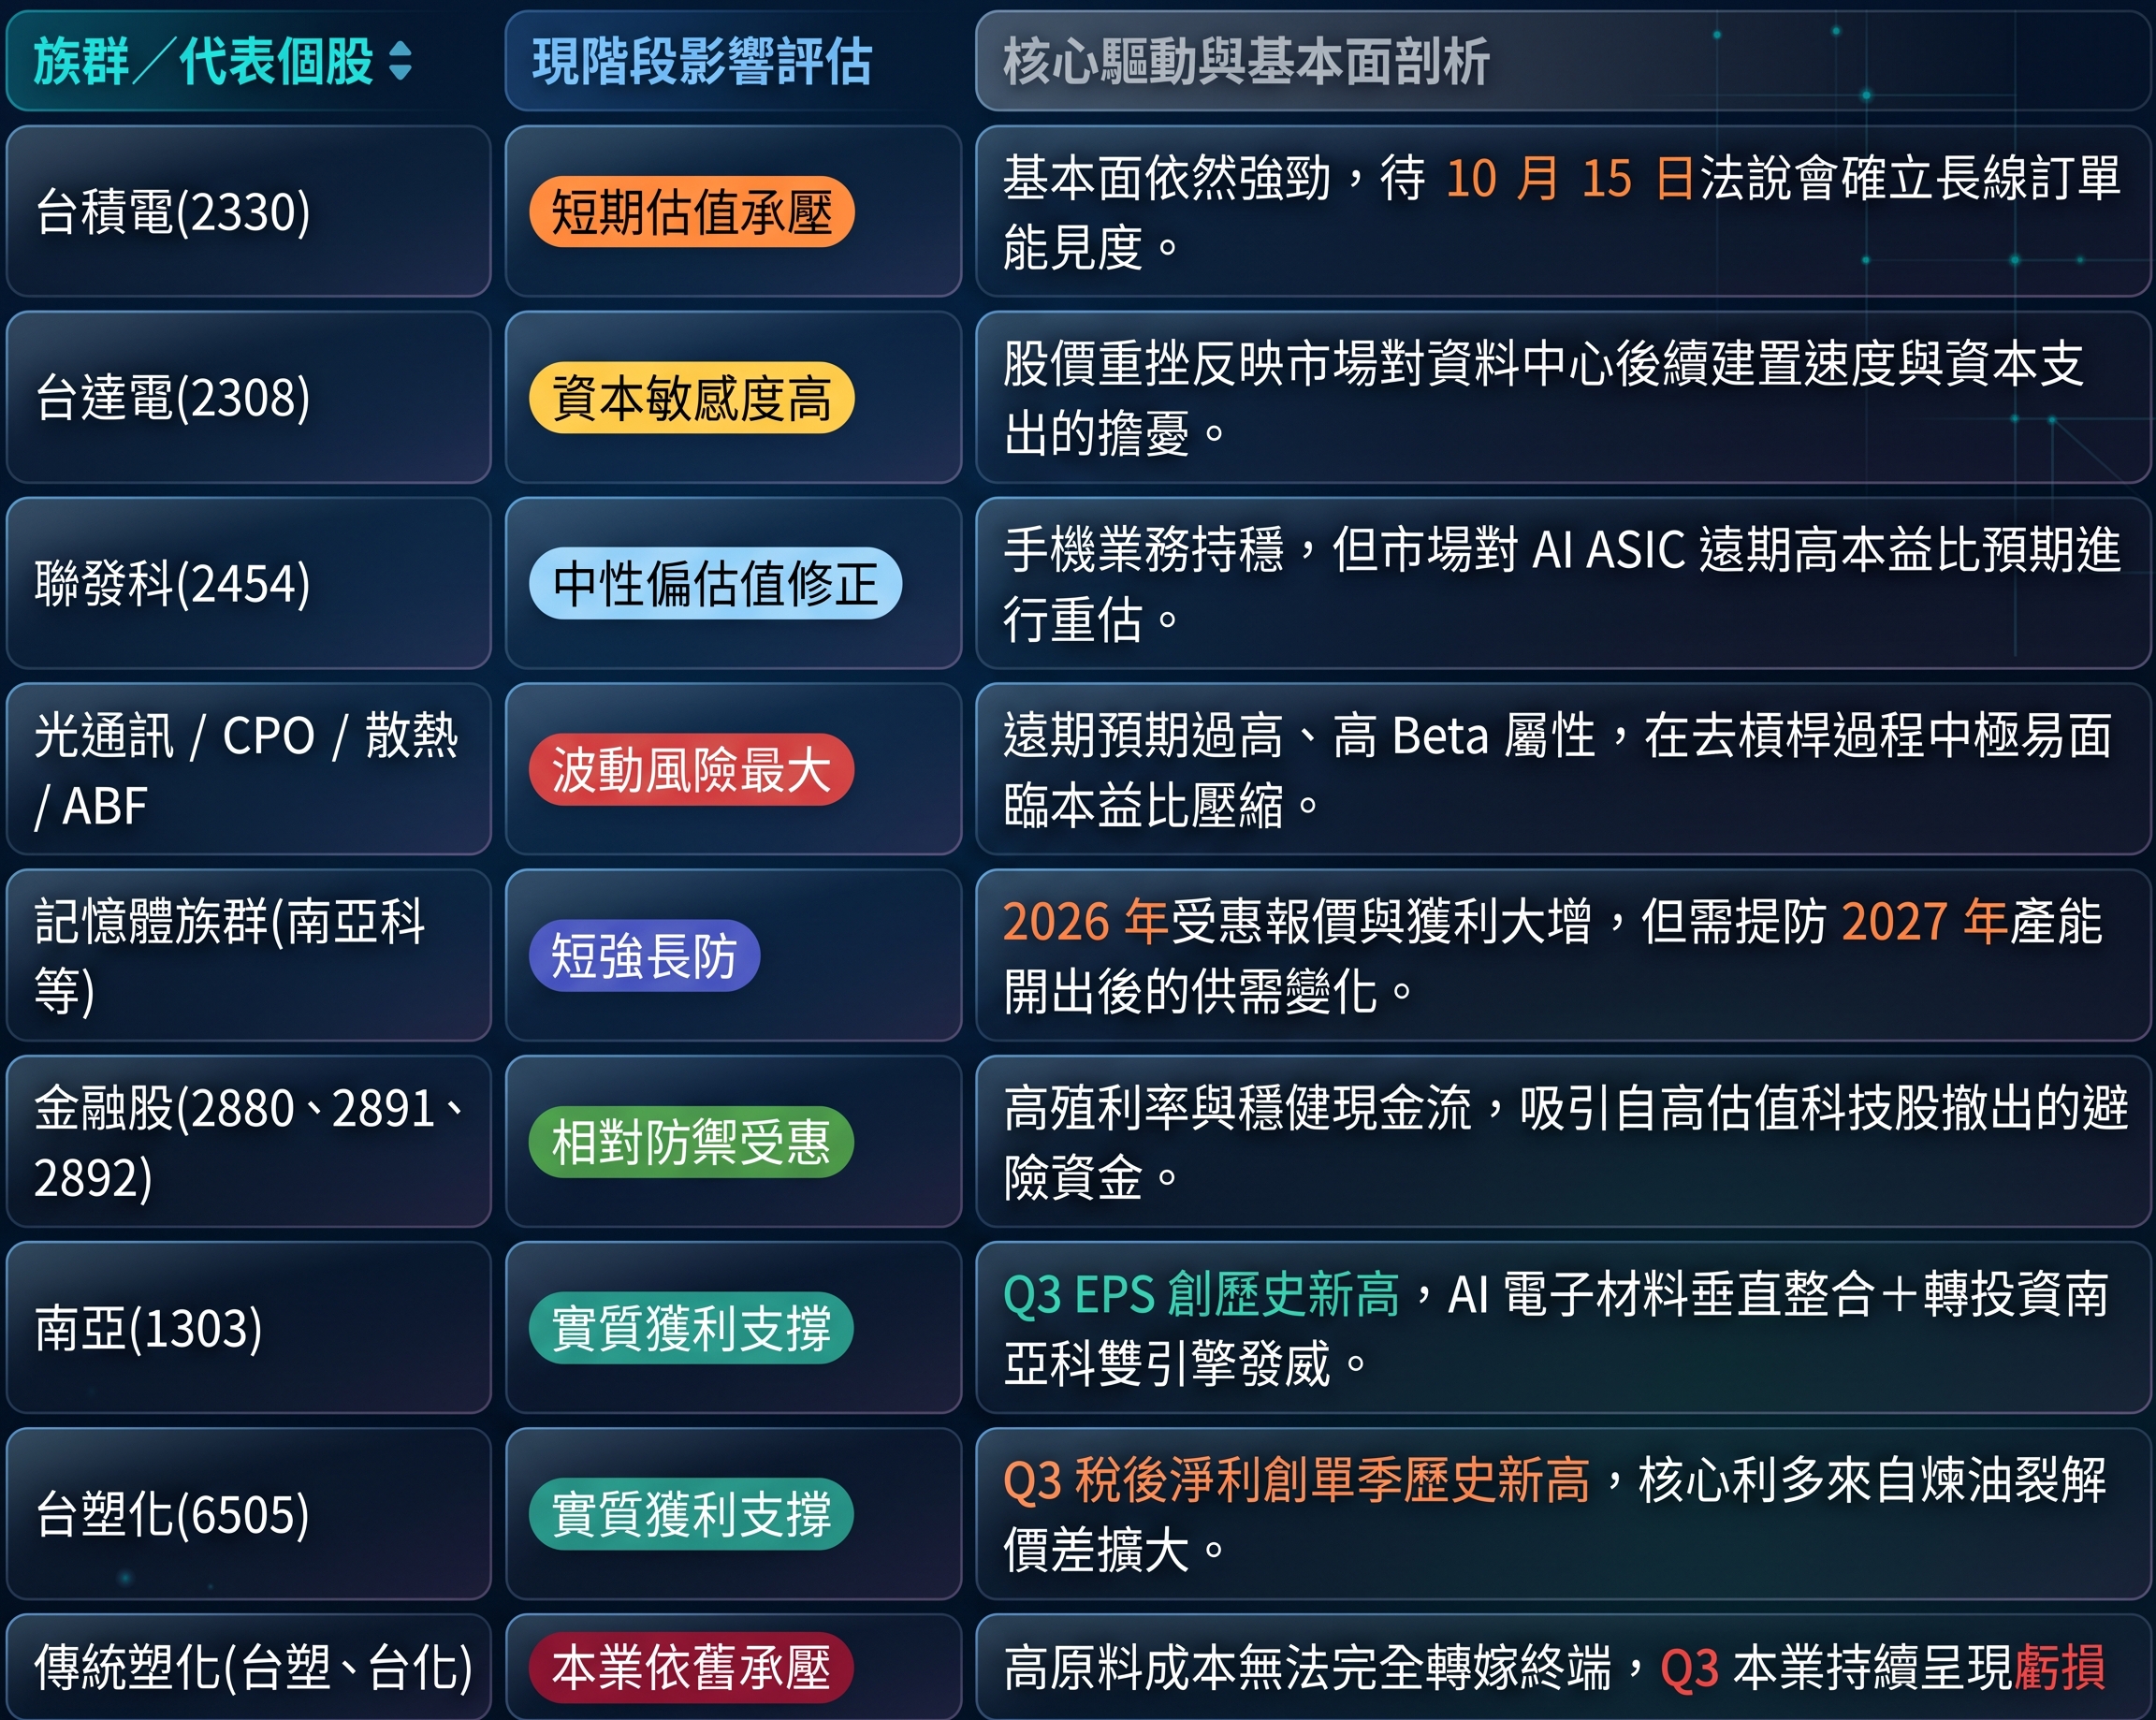
▲圖/Gemini
避險資金大逃殺!金融股逆勢撐盤、南亞與台塑化爆賺創新高
在科技股遭遇猛烈提款之際,傳產與金融權值股卻展現出驚人的防禦力,成為大盤未跌破 48,000 點的最大功臣:
1. 金融股大展防禦雄風
華南金(2880)逆勢大漲 3.57%,中信金(2891)、第一金(2892)漲幅均逾 2%。金融股能在此刻吸納龐大資金,關鍵在於具備明確的當期現金流,無須押注遠期難以預測的 AI 變現模式;且在全球利率維持高檔環境下,銀行淨利息收入(NIM)與再投資報酬率可獲支撐,成為法人抗震的首選配置。
2. 南亞(1303)強彈半根停板:電子材料整合+南亞科貢獻雙雙噴發
南亞繳出極度驚艷的第三季自結獲利:
- 歸屬母公司淨利:達 388.33 億元(季增 45.2%),單季 EPS 衝上 4.90 元,改寫歷史新高,累計前三季 EPS 高達 10.07 元。
- 本業營業利益:達 183.09 億元(季增 61.2%)。受惠 AI 快速擴張,高階 Low-Dk、Low-CTE 玻纖、銅箔、樹脂與銅箔基板(CCL)全線緊缺價揚,南亞完整的垂直整合優勢直接轉化為強大定價權,預期 2027 年隨新材料認證更將超越 2026 年水準。
- 轉投資收益豐厚:Q3 認列來自轉投資南亞科(2408)的投資收益高達 235.6 億元,同時坐擁「AI 高階材料」與「記憶體超級循環」雙重紅利。
3. 台塑化(6505)強攻漲停 119 元:煉油價差才是真實力
台塑化 Q3 稅後淨利達 262.89 億元(季增 26.5%),EPS 達 2.76 元,同步刷下單季歷史新高紀錄。
必須釐清的是,台塑化的爆發並非單純「油價愈高愈賺」,其核心獲利源於煉油廠產能利用率提高、出貨量增溫,以及原油耗用成本下降帶動的煉油裂解價差實質擴大。相較之下,高油價反使下游原料成本飆升,導致同集團的台塑 Q3 本業虧損 42.1 億元、台化本業虧損 8.79 億元,兩者不可混為一談。
隱形牽引鏈:國際油價如何連鎖打擊 AI 本益比?
國際油價雖在 10 月 13 日因俄羅斯柴油供應預期舒緩而小幅拉回(布蘭特原油約 105.35 美元、西德州原油約 92.49 美元,回跌約 1.2%~1.3%),但整體仍盤踞於高檔。這構成了一條不可忽視的跨市場金融連鎖反應:
地緣風險 → 高油價 → 通膨黏性 → 長債殖利率維持高檔 → 資本成本飆升 → AI 資料中心外部融資受阻與高 PE 壓縮
理周投研部表示:AI淘汰賽揭幕,選股全面回歸「真實現金流」
這場重挫 960 點的震盪,是 AI 產業發展歷程中極具里程碑意義的健康校準。它宣告著單純依靠「講述遠期 AI 故事」就能推升股價的狂熱時代暫告段落,市場正邁入講求「資本回報率與商業變現」的去蕪存菁期。
博通執行長陳福陽與英特爾執行長陳立武的建言,絕非看衰 AI 算力革命,而是提醒產業界:未來不能再只單純計算 GPU 出貨數量,更必須檢驗終端客戶究竟有沒有真金白銀來支付這筆龐大的帳單。
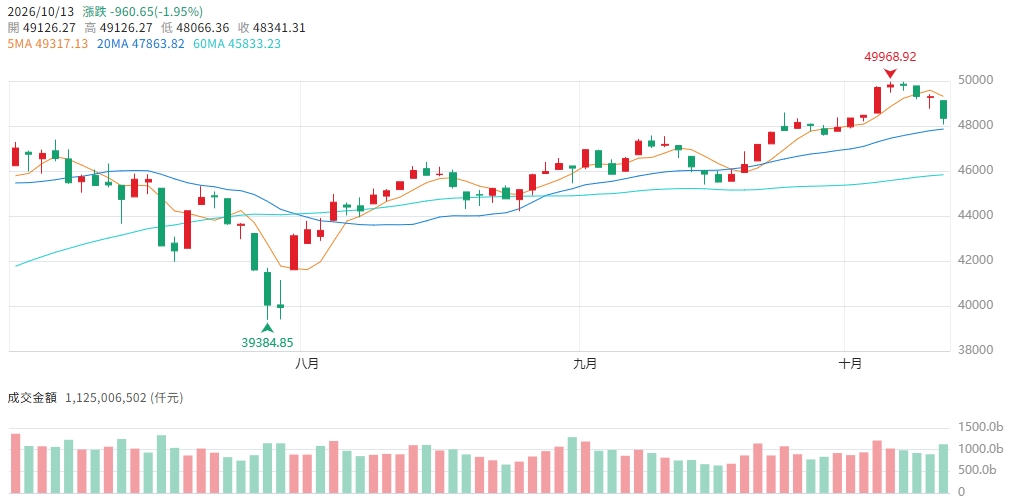
▲圖/CMoney 加權指數 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。