AI伺服器帶動高階PCB材料需求持續升溫,過去以國防、航太、高耐熱特殊材料見長的騰輝電子-KY(6672),正逐步從利基型材料廠轉向「特殊材料+AI高速運算」雙引擎成長。公司9月合併營收達10.21億元,首度突破10億元大關,月增26.68%、年增201.68%,連續改寫歷史新高;第三季營收24.92億元,季增54.42%、年增141.35%,前三季累計營收更達53.52億元、年增69.47%,營運成長速度明顯加快。
值得注意的是,騰輝這一波成長並非單純依靠傳統CCL景氣復甦,而是產品組合正發生結構性改變。過去騰輝長期深耕國防、航空航太、汽車、醫療及工業市場,尤其高階PI(Polyimide)聚醯亞胺、高耐熱與散熱材料,具備少量多樣、認證週期長及高可靠度等特色。公司官網指出,在國防與航太使用的高階PI材料領域,全球具備相關製造能力的供應商本就有限,騰輝並稱其為亞洲符合AS9100 Rev D規格的製造商,這也形成與一般大量型CCL廠不同的競爭定位。
換句話說,騰輝真正值得市場重新評價之處,不在於能否單純複製台光電、台燿的高速CCL模式,而是AI硬體需求正逐漸朝「高速、高功率、高溫與高可靠度」發展,恰好與騰輝多年累積的材料技術高度重疊。
目前公司高速材料已從M4一路往M6、M7以上推進,其中M6開始放量,M7、M8、M9則持續送交國際客戶進行伺服器與光模組認證;更高階應用方面,公司亦已切入PTFE與M10等級材料布局。2025年公司即已展示tec-speed M8、M9及M10等級材料,以及高導熱金屬基板與膠膜產品,顯示技術布局並非近期才因AI題材臨時起跑,而是原本特殊材料能力的延伸。
另一條值得關注的成長曲線則來自AI伺服器「電源革命」。隨AI機櫃功耗快速提升,400V、800V高壓直流架構逐漸成為下一階段資料中心的重要方向,電源板材除了要耐高壓,更需要高耐熱、高散熱與低熱膨脹特性。騰輝相關400V/800V AI伺服器電源材料預計於第四季進入量產,產品涵蓋高功率散熱膜、高耐熱基板及26層以上高耐熱多層板,等於把過去累積在軍工、航太與工業領域的高可靠度材料能力,直接搬進AI資料中心。
面對訂單快速成長,產能也同步擴張。騰輝董事會已通過15億元擴產計畫,承租昆山既有廠房改建,規劃新增自動化產線,目標總產能達每月50萬張基板及240萬公尺黏合片;新增4台上膠設備後,黏合片產能預計可提升約七成。公司選擇現成廠房改建,也反映目前市場需求並非只是遠期故事,而是希望用更短交期承接AI、HDI與高階材料的外溢訂單。
這也是騰輝與台光電、台燿、聯茂最大的差異。前三者市場焦點主要集中在AI伺服器、交換器所需的高速低損耗CCL;騰輝除了往M7~M9高速材料追趕之外,同時還具備Polyimide、高耐熱、散熱IMS、航太軍工及高壓電源材料等多條產品線。當AI需求由單純追求傳輸速度,進一步走向高功率與高熱密度,騰輝原有的特殊材料技術反而可能成為新的競爭優勢。
從營運軌跡來看,騰輝2026年月營收從1月4.10億元、6月5.73億元、7月6.65億元、8月8.06億元一路攀升至9月10.21億元,短短數月已接近倍增,代表成長已開始從題材逐步反映到實際營收。相較過去市場給予騰輝「軍工航太利基CCL廠」的定位,目前更值得觀察的是,公司是否有機會進一步轉型為「航太軍工+AI電源+高速材料+散熱」的高階電子材料平台。
不過,投資人仍需注意,目前M7至M9國際大廠認證尚未全部轉化為大規模量產訂單,M10更屬下一世代布局;9月營收大幅跳升後,第四季能否維持高檔,以及營收快速成長能否同步轉化為毛利率與EPS提升,將是下一階段真正需要驗證的指標。
若從產業位置觀察,騰輝電子-KY最吸引人的地方並非「成為下一個台光電」,而是它原本就擁有其他CCL廠較少著墨的軍工航太、高耐熱與散熱材料能力,如今又碰上AI伺服器高功率化、高速化的材料升級浪潮。9月營收首度突破10億元,可視為第一階段產品升級開始反映在財報上的訊號;若第四季400V/800V材料如期放量、M7~M9認證陸續轉單,2027年騰輝的成長主軸就可能由「訂單外溢」進一步升級為「高階產品占比提升」。
因此,在高階CCL族群中,台光電代表龍頭與確定性,台燿代表高速成長,而騰輝電子-KY則更適合被定位為一檔「特殊材料底蘊+AI產品升級」的利基成長股;後續真正決定市場能否進一步重新評價的關鍵,就是高階材料占比、毛利率以及M7至M9認證轉量產的速度。
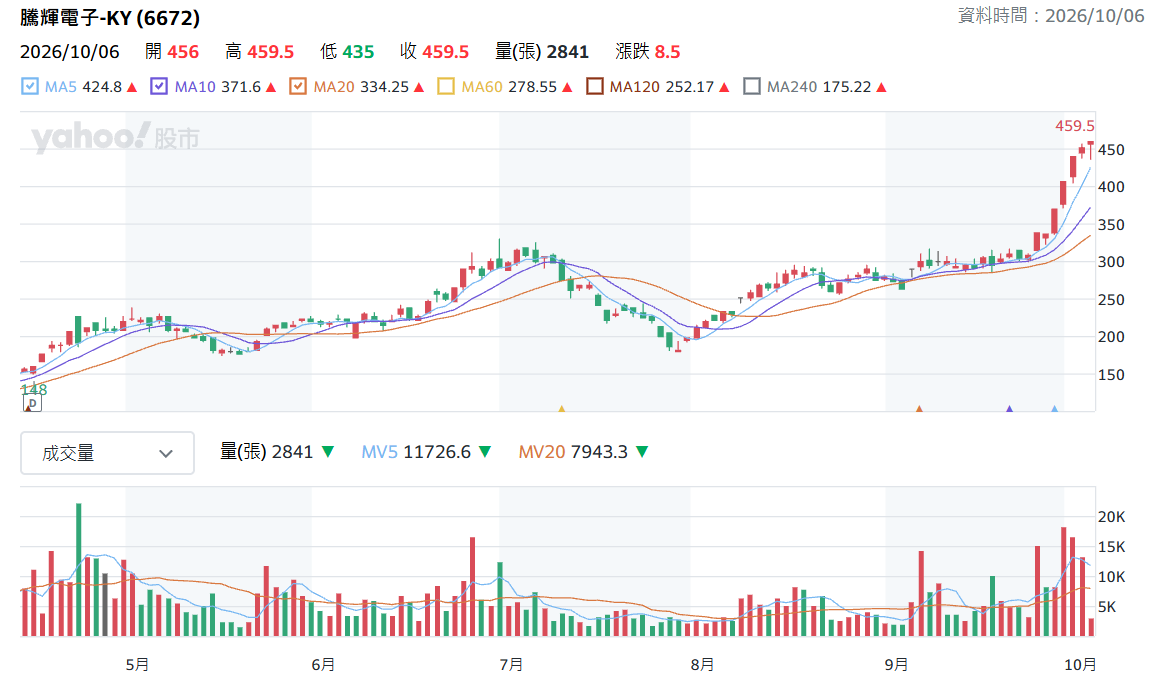
▲騰輝電子日K線圖(圖片來源:Yahoo股市)