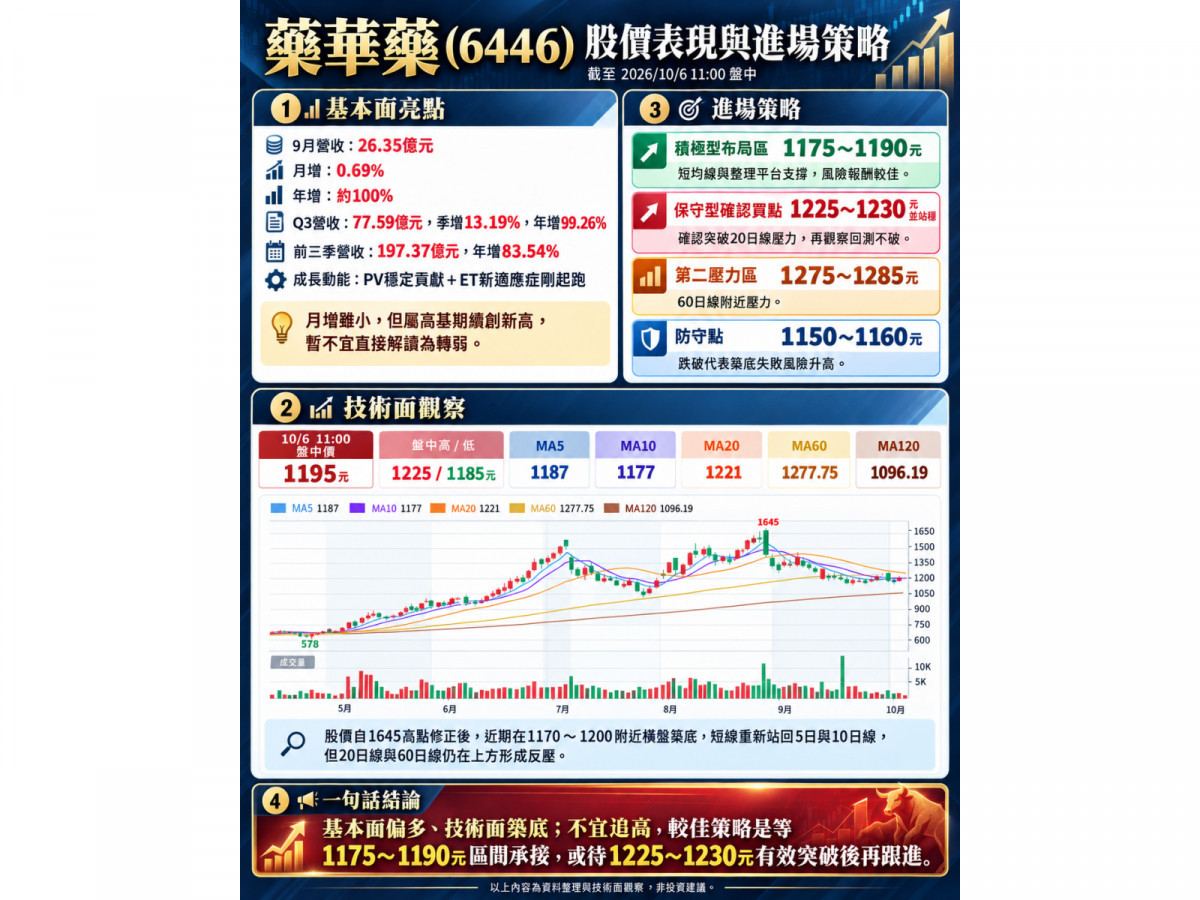
藥華藥(6446)營運成長動能持續升溫,2026年9月合併營收達 26.35億元,月增0.69%、年增99.98%,再創單月歷史新高;第三季營收77.59億元,季增13.19%、年增99.26%,累計前三季營收更達197.37億元,較去年同期大幅成長83.54%,逼近200億元大關。
市場第一眼可能注意到,9月營收月增幅僅0.69%,相較7月月增約7%、8月月增4.38%明顯收斂,但若因此解讀為藥華藥營運動能開始降溫,恐怕並不完整。
原因在於,藥華藥營收已經從今年4月的20.64億元,一路墊高至7月25.07億元、8月26.17億元,再到9月26.35億元,等於公司正在建立新的「26億元級月營收平台」。更值得注意的是,8月營收尚包含美國CMS相關調整金額,9月並未認列相關調整,仍然刷新單月歷史新高,顯示核心產品實際銷售動能仍具韌性。
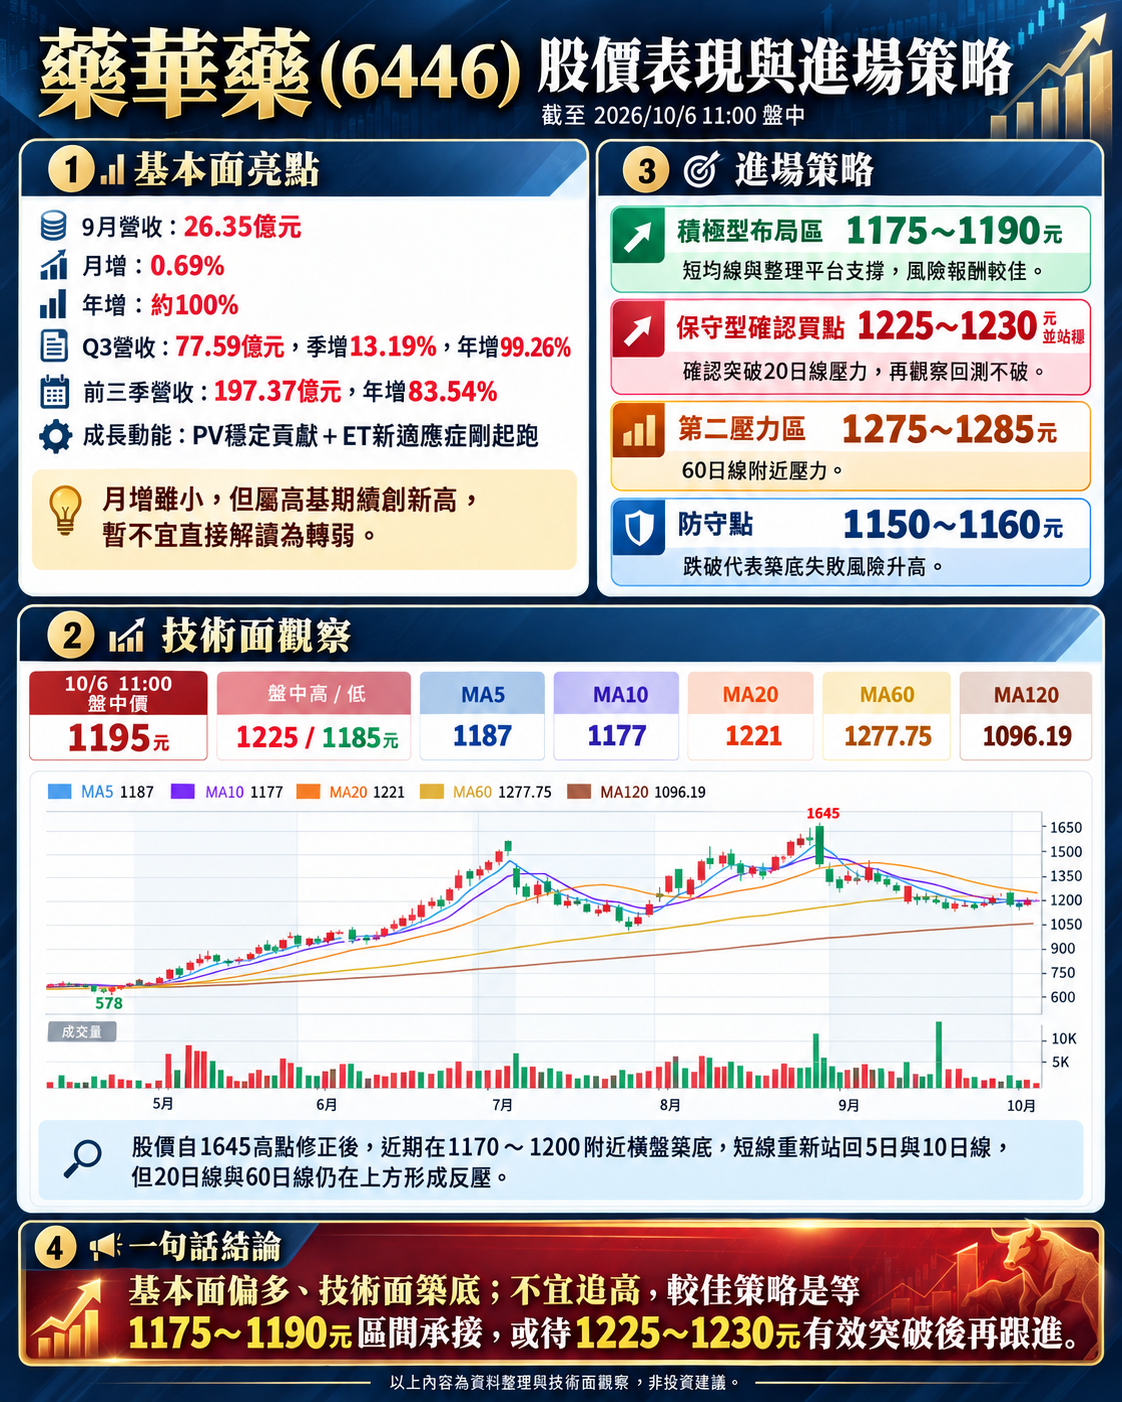
▲藥華藥進場策略分析
PV守住基本盤 ET第二顆引擎才剛點火
藥華藥營收的第一具引擎仍是Ropeg於真性紅血球增多症(PV)的全球銷售。
而真正牽動2026年第四季至2027年營運想像空間的,則是原發性血小板過多症(ET)。
Ropeg今年8月先後取得日本及美國ET適應症核准,其中美國FDA核准範圍涵蓋所有成人ET患者,包括新診斷、過去尚未接受細胞減量治療的患者。隨著美國、日本開始商業化,公司表示教學醫院的患者用藥需求已逐步浮現,9月營收也開始反映ET貢獻。
也就是說,目前26.35億元的單月營收,還不能直接視為ET全面放量後的成熟水準。
新藥取得藥證之後,仍需要經歷醫師教育、處方建立、保險覆蓋、病患轉換與通路鋪貨等過程。因此,第四季營收能否從26億元平台進一步向27億元、28億元甚至30億元墊高,才是接下來觀察藥華藥第二成長曲線是否真正發動的重要指標。
此外,藥華藥全球版圖仍持續擴張,目前Ropeg的ET適應症已取得台灣、日本及美國核准,中國、韓國仍在審查,同時準備進軍澳洲PV及ET市場;另一項早前期原發性骨髓纖維化(PMF)第三期HOPE-PMF試驗,經DSMB審查後亦建議依原計畫持續進行。
因此,藥華藥未來產品布局正在從:
PV → PV+ET → PV+ET+PMF
逐步擴張,Ropeg的商業價值也從「單一適應症新藥」往MPN血液疾病平台型產品發展。
技術面:1195元不是突破點,而是「築底確認區」
根據10月6日上午約11點技術線圖。
股價從8月底高點 1,645元大幅修正之後,9月一路回落,但近期已經開始在1,170~1,200元附近橫盤。
目前股價重新站回5日線與10日線,5日、10日短均線也逐漸靠攏,代表短線殺盤明顯減弱,底部有開始成形的跡象。
但問題是:20日線1,221元與60日線約1,278元仍在上方。
因此現在還不能說多頭已經正式回來。
尤其10月6日盤中最高正好來到 1,225元,隨即遭遇賣壓回落到1,195元,等於市場非常明確地告訴投資人:「1,220~1,230元就是第一道反壓。」
而這個位置又恰好與20日均線重疊,技術意義相當強。
分析師:藥華藥目前較佳的進場策略 1180附近承接
如果純粹從目前技術線型+基本面一起判斷,不建議看到營收創高就在1,220元以上追價。
反而可以分成兩種做法:
| 投資策略 | 價位 | 判斷 |
|---|---|---|
| 積極型第一買點 | 1,175~1,190元 | 5日、10日線+近期平台支撐 |
| 保守型確認買點 | 突破1,225~1,230元後回測不破 | 確認突破20日線 |
| 第二壓力 | 1,275~1,285元 | 60日線反壓 |
| 中期強壓 | 1,330~1,350元 | 前波套牢區 |
| 短線防守 | 1,150~1,160元附近 | 跌破代表築底失敗風險升高 |
★ 分析師最愛的風險報酬位置:1,175~1,190元
原因是現在MA5約1,187元、MA10約1,177元,加上10月6日盤中最低1,185元,因此:1,175~1,190元形成「短均線+盤中低點+近期整理平台」三重支撐。
如果股價受到9月營收利多刺激後沒有爆量上漲,反而回測這個區域,而且成交量萎縮、股價跌不下去,我會認為這是比追1,220元更好的切入位置。
換句話說:1180附近接,比1220以上追漂亮。
但真正的轉強訊號在1,230元
對比較保守的投資人而言,建議不要猜底。
等待一個訊號:收盤有效突破1,225~1,230元+成交量明顯放大
再觀察後續回測1,210~1,225元能否守住。如果守住,就代表原本的20日線壓力正式翻成支撐。
如此一來下一個技術目標就可以看向:1,275~1,285元。
這裡恰好是60日均線附近,也會是另一波多空重要關卡。
如果未來連1,280元都能突破,整個技術結構才會從:「跌深築底」
進一步轉變成:「中期多頭重新發動」。
最值得注意的是「價漲量縮」
截至今日11點左右的盤中資料,成交量約863張,而5日均量約1,467張、20日均量約3,062張。因為尚未收盤,不能直接拿盤中量和完整日均量比較,但至少可以看出,目前還沒有出現營收利多帶動大量追價的現象。這反而有兩面解讀。
好處是沒有爆量出貨跡象;缺點則是市場還沒有用大量資金確認反轉。
因此目前最合理的定義不是「主升段開始」,而是:基本面已經先創歷史新高,股價則正在1,170~1,230元之間等待方向選擇。
藥華藥後續真正的關鍵:不是9月,而是10~12月
所以接下來投資人其實不用太糾結9月月增只有0.69%。
真正重要的是第四季。
如果未來營收走成:26.35億 → 27億 → 28億 → 30億
即使單月月增只有3%~5%,市場反而可能重新上修2027年的ET成長預期。
反之,如果美國、日本ET正式商業化數個月後,月營收仍長時間卡在25~26億元附近甚至連續下滑,才需要重新檢視ET處方成長速度。
另外,近期籌碼也不能完全忽視。截至今天稍早公開資料顯示,近5日三大法人合計賣超約538張,其中外資約賣超418張,因此目前仍不是典型「法人全面回補+技術突破」的攻擊型態。
因此藥華藥目前的操作結論可濃縮成一句話:
基本面可以偏多看待,但技術面還在築底;1,175~1,190元是較佳風險報酬布局區,1,225~1,230元是多頭能否重新掌握主導權的確認關卡。但若已經衝過1,230元卻沒有明顯量能,不建議追;等突破後第一次回測20日線不破,會比直接追長紅更漂亮。
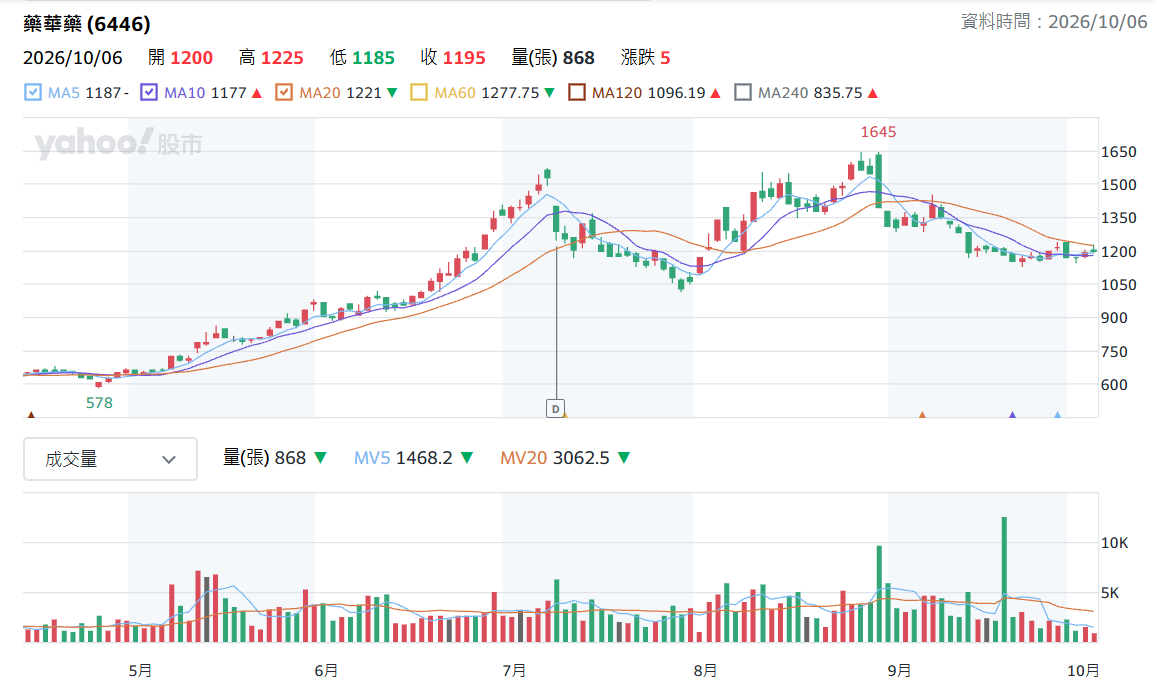
▲藥華藥日K線圖(圖片來源:Yahoo股市)