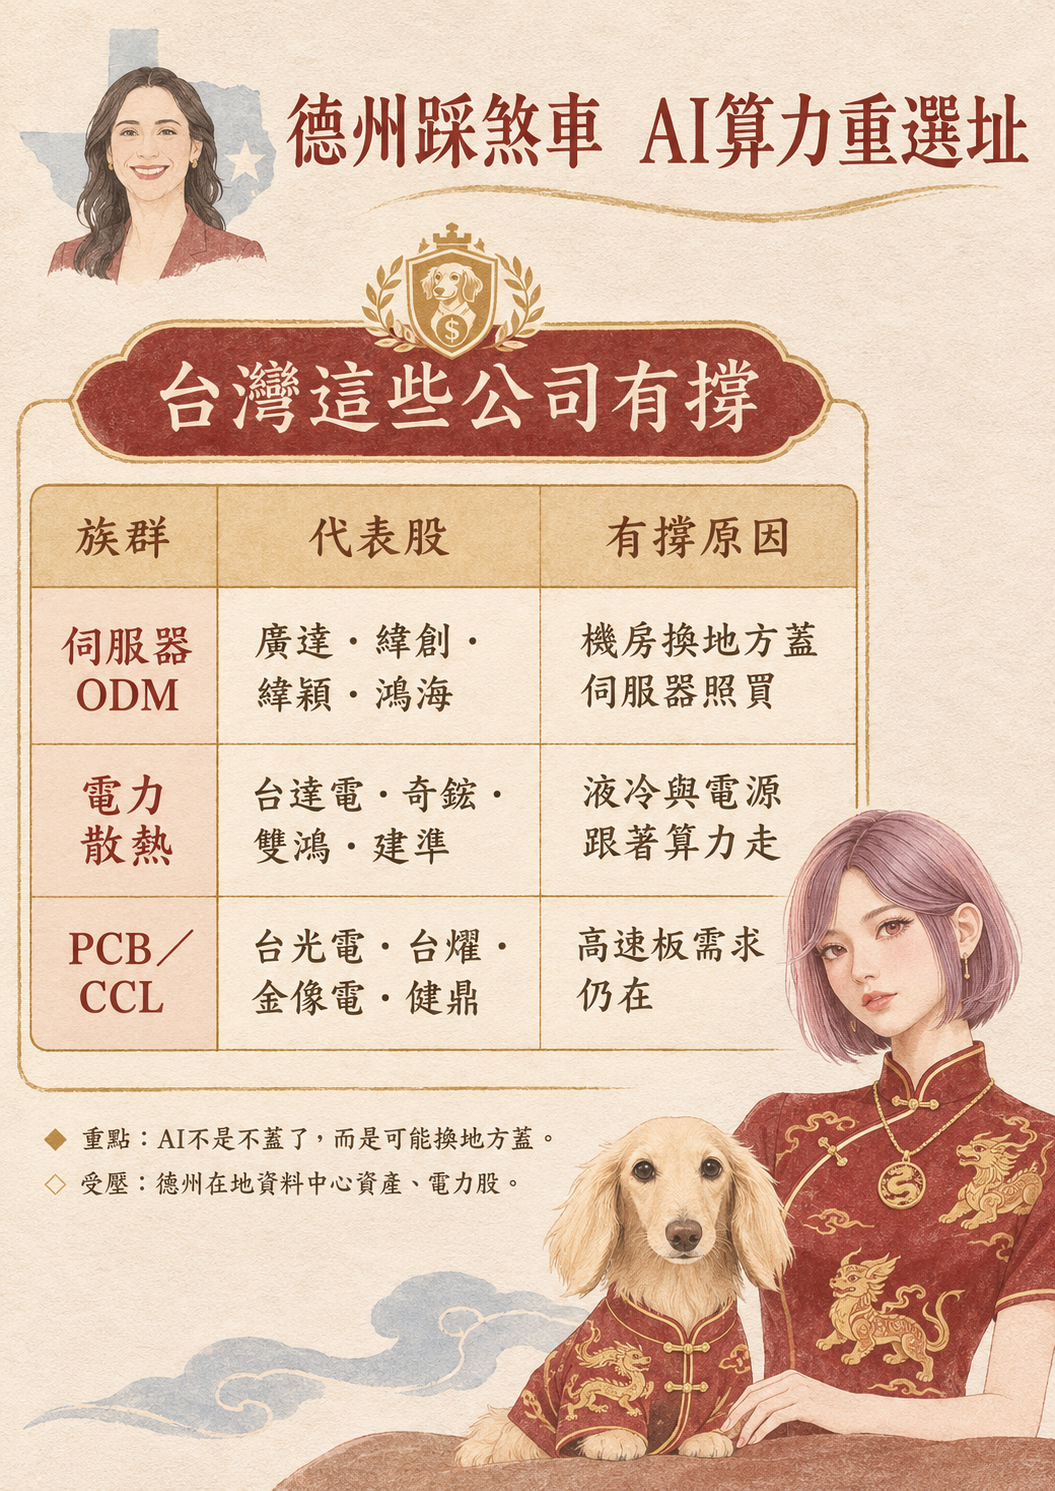
全球AI資料中心建設狂潮,正首次遭遇明顯的政治反作用力。美國德州州長當選人Gina Hinojosa擊敗現任州長Greg Abbott後,公開主張,在電力、水資源與地方居民保障制度完善以前,德州應暫停核准新的資料中心,並由州議會制定更嚴格的管理規範。由於德州近年已成為全球AI基礎建設最重要的核心戰場之一,政策轉向立即引發華爾街對AI資本支出延後的疑慮。
德州電網ERCOT追蹤的大型用電併網申請,截至今年3月底已達約410GW,其中約87.6%來自資料中心;4月申請規模更進一步升至445.8GW。儘管並非所有專案最終都會落地,但龐大的潛在需求已凸顯AI算力對當地電網、水資源與居民電價造成的壓力。
事實上,德州對資料中心踩煞車並非選後才出現。Abbott政府先前已要求停止部分新資料中心許可,待電網與用水稽核完成後再進一步評估。Hinojosa上任後若延續甚至加強相關限制,真正受影響的將不是已經營運或正在施工的資料中心,而是2027年至2030年間尚未完成併網、環評與許可的新建容量。
消息也迅速反映在美股。CoreWeave、Nebius、Applied Digital、Cipher、IREN、Hut 8等AI雲端與資料中心開發商股價明顯承壓,市場擔心新專案延後將拉長投資回收期。相較之下,NVIDIA、AMD等AI晶片供應商真正需要觀察的,並不是「德州少蓋一座機房」,而是科技巨頭會不會因此全面下修AI資本支出。
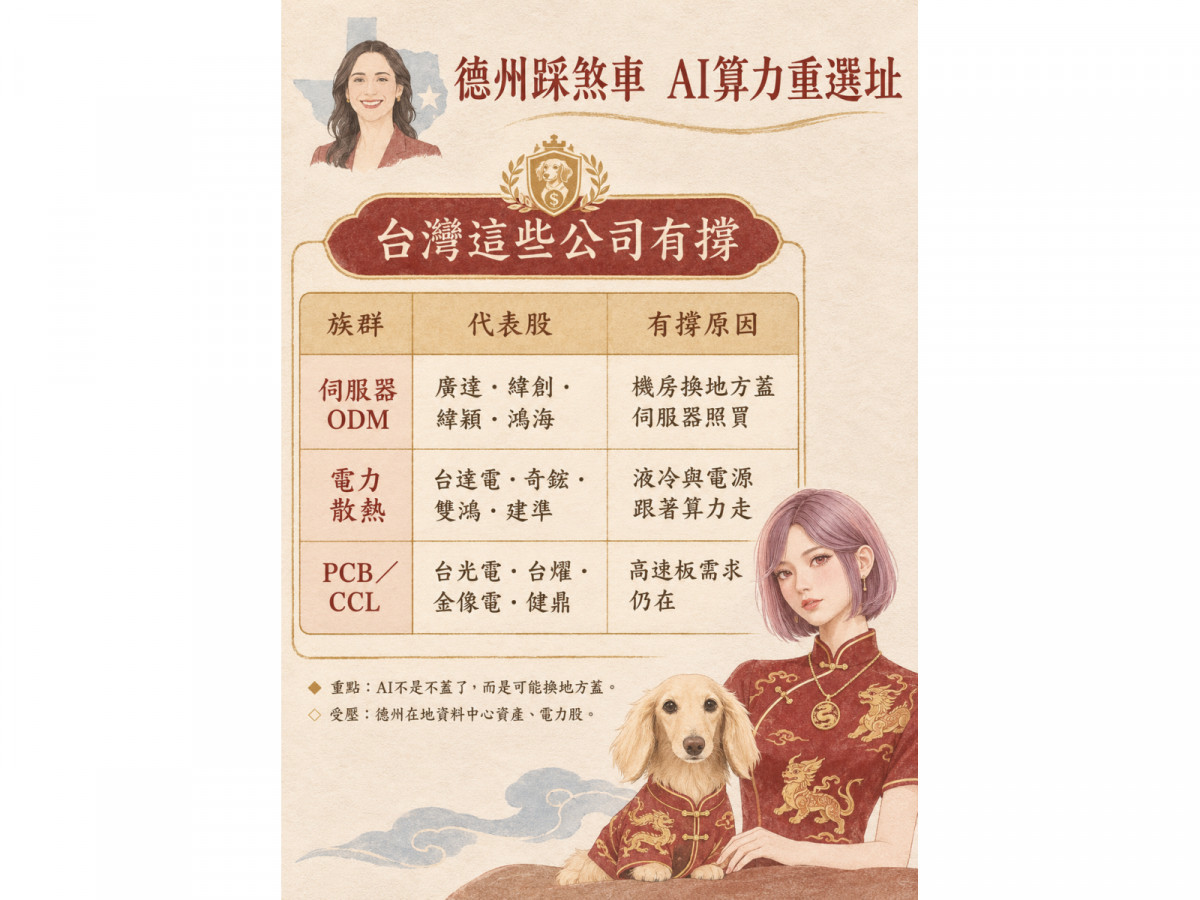
因為如果資料中心只是「換地方蓋」,全球AI硬體需求未必消失。
新加坡雖然是亞洲重要的資料中心樞紐,目前容量超過1.4GW,政府也持續釋出新的資料中心額度,但新增規模僅數百MW,與德州潛在數百GW級需求完全不在同一量級,因此不可能單獨承接外溢需求。
亞洲真正可能受惠的反而是馬來西亞柔佛。截至2026年上半年,柔佛已營運IT容量約1,110MW、施工中約602MW,另有約2,486MW規劃中,潛在總規模超過4.1GW。憑藉鄰近新加坡、土地成本較低、電力建置空間較大等優勢,柔佛正逐步形成「新加坡高價值核心節點、柔佛大型AI算力基地」的雙核心模式。
南美洲同樣可能成為下一波黑馬。巴西已是拉丁美洲最大資料中心市場,Microsoft、AWS持續加碼;AWS亦宣布未來15年投入超過40億美元在智利建立新的雲端區域,Google則在烏拉圭興建大型資料中心。拉美擁有水力、太陽能等再生能源優勢,若能同時提供穩定電力、快速許可與充足土地,將具備承接AI算力投資的條件。
對台股而言,德州事件未必等於AI行情結束。廣達、緯創、緯穎、鴻海等AI伺服器ODM,若科技巨頭只是將機房從德州改建到柔佛、智利或巴西,伺服器需求仍然存在;台達電、奇鋐、雙鴻、建準等電源與散熱供應鏈,同樣可隨資料中心全球移轉;台光電、台燿、金像電、健鼎等PCB與CCL廠商,也不會因建置地點改變而失去高速板需求。
因此真正需要追蹤的關鍵,不是「德州還蓋不蓋」,而是Microsoft、Meta、Amazon、Alphabet、Oracle與OpenAI接下來公布的2027年AI資本支出是否下修。
德州事件揭露的,其實是AI下一階段的新瓶頸:過去市場擔心GPU、HBM、CoWoS不夠,未來真正稀缺的可能變成電力、變電站、輸電線與可快速開發的土地。
AI產業正在從「晶片競賽」,進一步進入「能源+算力+土地」競賽。只要全球AI CAPEX沒有被真正砍掉,這場產業浪潮未必消失,只是開始從單一美國核心,走向全球重新選址。