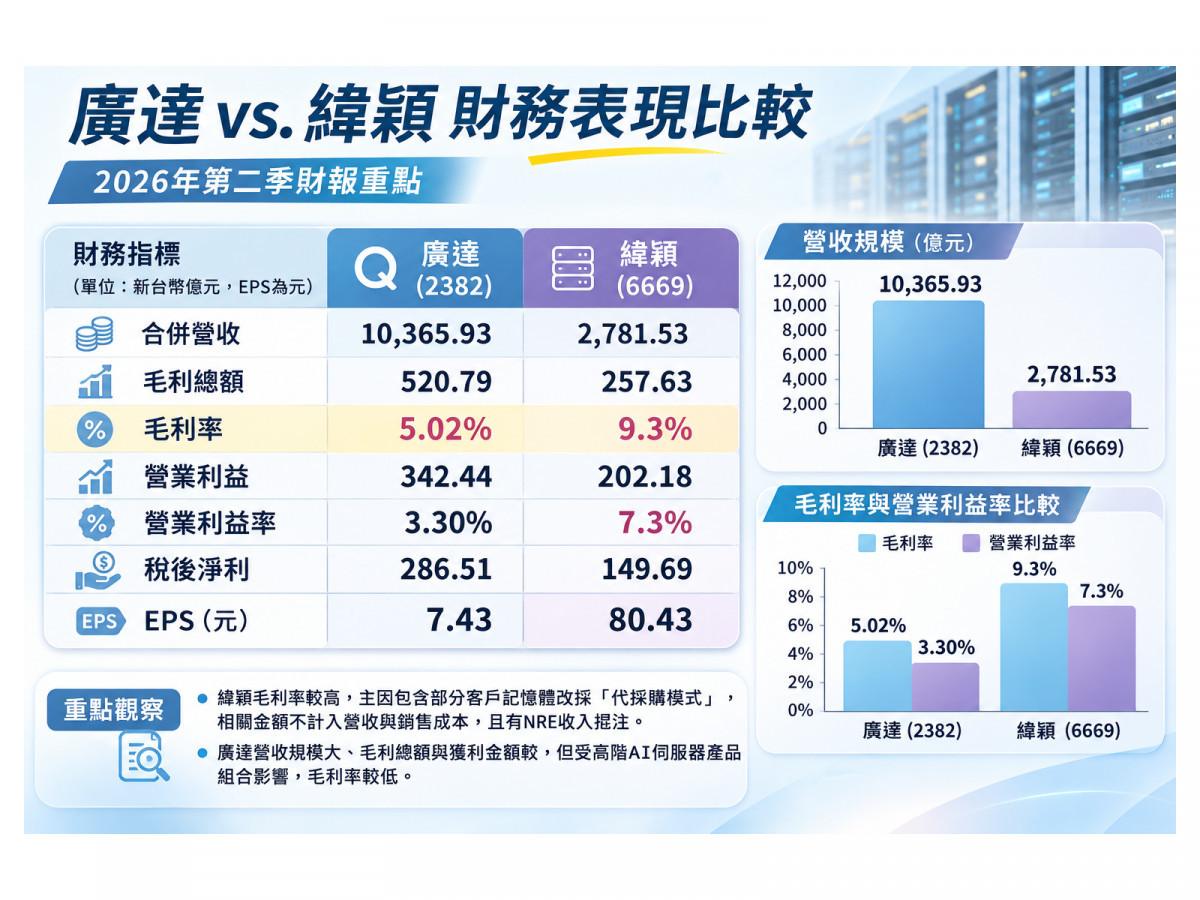
AI伺服器需求持續擴張,供應鏈營收與獲利屢創新高,但同樣替大型雲端業者生產伺服器,財報呈現的獲利率卻有明顯差異。根據2026年第二季財報,緯穎(6669)毛利率達9.3%,廣達(2382)則為5.02%,兩者相差4.28個百分點。乍看之下,緯穎似乎具有更強的獲利能力,但若進一步拆解財報,便會發現兩家公司不僅產品組合不同,連部分零組件的採購及收入認列方式也存在差異。當高價零組件不再計入營收與成本,毛利率可能因此上升,卻不代表每台AI伺服器實際創造的利潤同步增加。這也使AI供應鏈的財務分析,不能再只看營收成長與毛利率高低。
同樣受惠AI商機,為何毛利率差距超過4個百分點?
廣達與緯穎同為全球重要伺服器供應商,隨著大型雲端服務業者持續擴大AI基礎建設投資,兩家公司均受惠於高階運算設備需求成長。
不過,從2026年第二季財報觀察,兩家公司的營運規模與獲利結構存在明顯差異。
廣達第二季合併營收達1兆365.93億元,年增105.6%,毛利520.79億元,毛利率5.02%,營業利益342.44億元,營業利益率3.30%,歸屬母公司淨利286.51億元,每股盈餘7.43元。
緯穎同期合併營收2,781.53億元,年增26%,毛利257.63億元,毛利率9.3%,營業利益202.18億元,營業利益率7.3%,稅後淨利149.69億元,每股盈餘80.43元。
若單看毛利率,緯穎高出廣達4.28個百分點,營業利益率也高出約4個百分點。然而,廣達第二季毛利總額約為緯穎的兩倍,營業利益金額也較高,顯示獲利率與獲利規模並非相同概念。
兩家公司的產品組合也不完全相同。廣達除了伺服器,還有筆記型電腦等業務;緯穎則更集中於資料中心產品。因此,即使排除會計認列差異,也不能直接將合併毛利率視為相同產品的獲利能力比較。
記憶體改採代採購 緯穎毛利率為何上升?
真正值得注意的,是緯穎第二季毛利率提升的原因。
緯穎在8月7日公布財報時指出,自2026年4月起,部分客戶的記憶體改採代採購模式,相關金額不再計入營收與銷售成本,加上新產品導入帶動非經常性工程收入(NRE)增加,共同推升第二季毛利率至9.3%。
這項變化涉及財報分析中容易被忽略的問題:營收究竟包含哪些成本項目?
在部分傳統採購與製造安排下,伺服器供應商向零組件業者採購記憶體、處理器等材料,再將完整設備出售給客戶。如果供應商在產品移轉給客戶之前,實際控制相關商品,並符合收入認列規定,相關交易可能採總額方式列報。
在這種情況下,記憶體等高價零組件的金額會同時反映在營收與銷售成本中。
然而,若商業安排改變,供應商僅替客戶執行採購或提供相關服務,且依交易實質不再控制該部分商品,便可能不再以總額認列相關零組件的銷售收入與成本。
緯穎已明確揭露,部分客戶記憶體代採購的相關金額不計入營收與銷售成本,因此即使實際提供的製造服務沒有等比例改變,財報上的營收分母仍可能縮小。
當營收分母下降,而毛利金額沒有相同比例減少時,毛利率便可能提高。
這代表緯穎第二季毛利率上升,至少部分受到商業模式與收入認列範圍改變影響,不能完全歸因於製造效率提升或產品售價改善。
不過,這並不表示緯穎的獲利成長只是帳面效果。公司第二季毛利總額由第一季208.81億元增加至257.63億元,營業利益也由174.58億元提高至202.18億元,顯示實際獲利金額同樣增加。
問題在於,毛利金額成長究竟有多少來自產品出貨增加、多少來自NRE收入,以及多少受到採購模式改變影響,目前仍須更多細項揭露才能精確拆分。
高價GPU推升營收 廣達毛利率受到稀釋
相較之下,廣達面臨的是另一種財報現象:AI伺服器營收快速擴大,毛利率卻未必同步提高。
廣達第二季營收年增105.6%,但毛利率由去年同期7.05%下降至5.02%,減少2.03個百分點。
若僅從毛利率下降判斷,可能認為公司獲利能力惡化;但實際上,廣達第二季毛利總額年增46.6%,營業利益年增67.8%,每股盈餘也創下單季新高。
廣達在法說會中指出,隨著高階AI伺服器新舊世代轉換,第一季產品平均售價大幅提高,對毛利率形成稀釋效果;第二季機櫃平均售價大致持平,相關稀釋效應逐步收斂。
這與AI伺服器的產品特性有關。
一套高階AI伺服器機櫃可能包含大量高價運算晶片、記憶體、網路設備與散熱系統。當高價零組件在整機售價中占比提高,營收便可能快速增加,但代工廠不一定能對所有零組件取得相同比例的利潤。
換句話說,營收增加一倍,不代表製造商所創造的附加價值也增加一倍。
尤其在高階AI伺服器導入初期,產品組合與平均售價變化,可能使毛利率短期受到稀釋。若企業能透過出貨規模、製造效率及營業費用控制,提高整體毛利與營業利益,即使毛利率較低,仍可能創造更大的獲利金額。
廣達第二季營業利益率由第一季2.85%提高至3.30%,也反映營收擴張帶來一定的營運槓桿效果。
因此,對廣達而言,市場應關注的不是毛利率能否追上緯穎,而是AI伺服器出貨持續增加後,毛利總額與營業利益能否維持成長。
一個會計分母,如何改變投資人的判斷?
假設某家伺服器供應商原本銷售一套設備,認列營收1,000萬元、成本950萬元,毛利為50萬元,毛利率5%。
如果其中400萬元的記憶體改由客戶承擔採購,且新的交易安排符合不再將該部分金額計入營收與成本的條件,在其他因素不變的假設下,財報可能改為認列營收600萬元、成本550萬元。
此時,毛利仍為50萬元,但毛利率會由5%提高至約8.33%。
這個例子說明,毛利率提高3.33個百分點,不一定代表製造商多賺了錢,而可能只是營收與成本的認列範圍改變。
當然,實際商業交易通常更加複雜。採購模式調整可能同時改變供應商承擔的存貨風險、付款責任、物流成本與服務收入,不能假設所有成本與利潤完全不變。
此外,採總額或淨額認列,也不能只依合約使用「代採購」三個字判斷,仍須依照交易實質,評估企業在商品移轉前是否具有控制權。
因此,上述計算只能用來解釋毛利率分母變動的機制,不能直接套用為緯穎實際的財報調整結果。
NRE收入增加 高毛利能否持續仍須觀察
除了記憶體代採購,緯穎第二季另一項值得注意的因素,是NRE收入增加。
NRE通常指新產品開發、設計驗證、工程服務等非經常性工程收入。對AI伺服器供應商而言,新世代產品導入需要大量研發與工程驗證,部分相關成本可能依客戶合約安排取得補償。
若NRE收入增加,且相關成本結構與一般硬體銷售不同,可能改善當期毛利率。
不過,NRE的收入時點、認列條件與獲利率,仍須視合約及會計處理而定,不能一概認定所有NRE都是高毛利收入。
更重要的是,NRE通常與特定產品開發或導入階段有關,其成長未必能像量產出貨一樣持續。
因此,緯穎第二季毛利率達9.3%,除了需要觀察記憶體代採購模式是否持續,也應確認NRE收入在後續季度的變化。
若未來NRE收入回落,但產品出貨量持續增加,毛利率可能出現變化;反之,若公司能透過更高附加價值的系統設計、散熱與電源技術,提高經常性獲利,則有助支撐長期獲利品質。
這也是為何單季毛利率創高,不應直接外推為未來數年的固定獲利水準。
從毛利率走向現金流 AI供應鏈下一場考試
當AI伺服器市場進入大規模擴產階段,另一項值得關注的財務指標,是企業能否將帳面獲利轉化為現金。
對代工廠而言,高價零組件採購、存貨備料、產能建置與客戶付款週期,都可能影響營運資金需求。
若供應商需要自行採購大量GPU、記憶體及其他零組件,即使最終可以向客戶收款,在採購到交貨期間,仍可能產生龐大的資金占用。
相較之下,若部分零組件改由客戶提供,或透過代採購安排降低供應商的存貨與付款責任,便可能改善營運資金使用效率。
但這項效果仍須視實際合約而定。收入採淨額認列,不必然代表供應商完全不需要墊付款項,也不代表營業現金流一定改善。
因此,評估廣達與緯穎的財務品質,除了比較毛利率與營業利益率,更應檢視應收帳款、存貨、應付帳款及營業活動現金流的變化。
其中,營業活動現金流可以觀察企業本業實際產生或使用的現金;再扣除資本支出,則可進一步評估自由現金流與擴產資金需求。
不過,自由現金流短期轉負也不必然代表財務惡化。若企業正投入新廠房與設備,可能暫時增加現金支出,仍須結合未來訂單、產能利用率與投資回收期間判斷。
AI伺服器誰更賺錢?不能只看毛利率高低
廣達與緯穎第二季財報揭露了一個重要現象:在AI伺服器供應鏈中,營收規模、毛利率與實際獲利能力,未必呈現相同方向。
廣達毛利率只有5.02%,但第二季毛利總額達520.79億元,營業利益342.44億元,顯示大規模出貨仍能創造可觀獲利。
緯穎毛利率達9.3%,營業利益率7.3%,但公司已明確揭露,部分記憶體改採代採購模式及NRE收入增加,是推升毛利率的重要因素。
這些差異不代表任何一家企業的商業模式必然較好,而是說明投資人必須先理解收入認列方式,再比較財務指標。
未來隨著AI伺服器產品規格升級、客戶採購模式調整,以及供應鏈分工持續變化,傳統以營收成長率與毛利率衡量代工廠競爭力的方法,可能面臨更多限制。
對投資人而言,真正值得追蹤的,是企業在不同商業模式下創造多少毛利、多少營業利益,以及最終能回收多少現金。
當高價零組件讓營收數字快速膨脹,或採購模式改變讓毛利率明顯上升,財報表面上的成長不一定能完整反映企業創造的經濟價值。
AI伺服器產業下一階段的競爭,除了出貨量與技術能力,也將是一場獲利品質、資金效率與財務透明度的考驗。
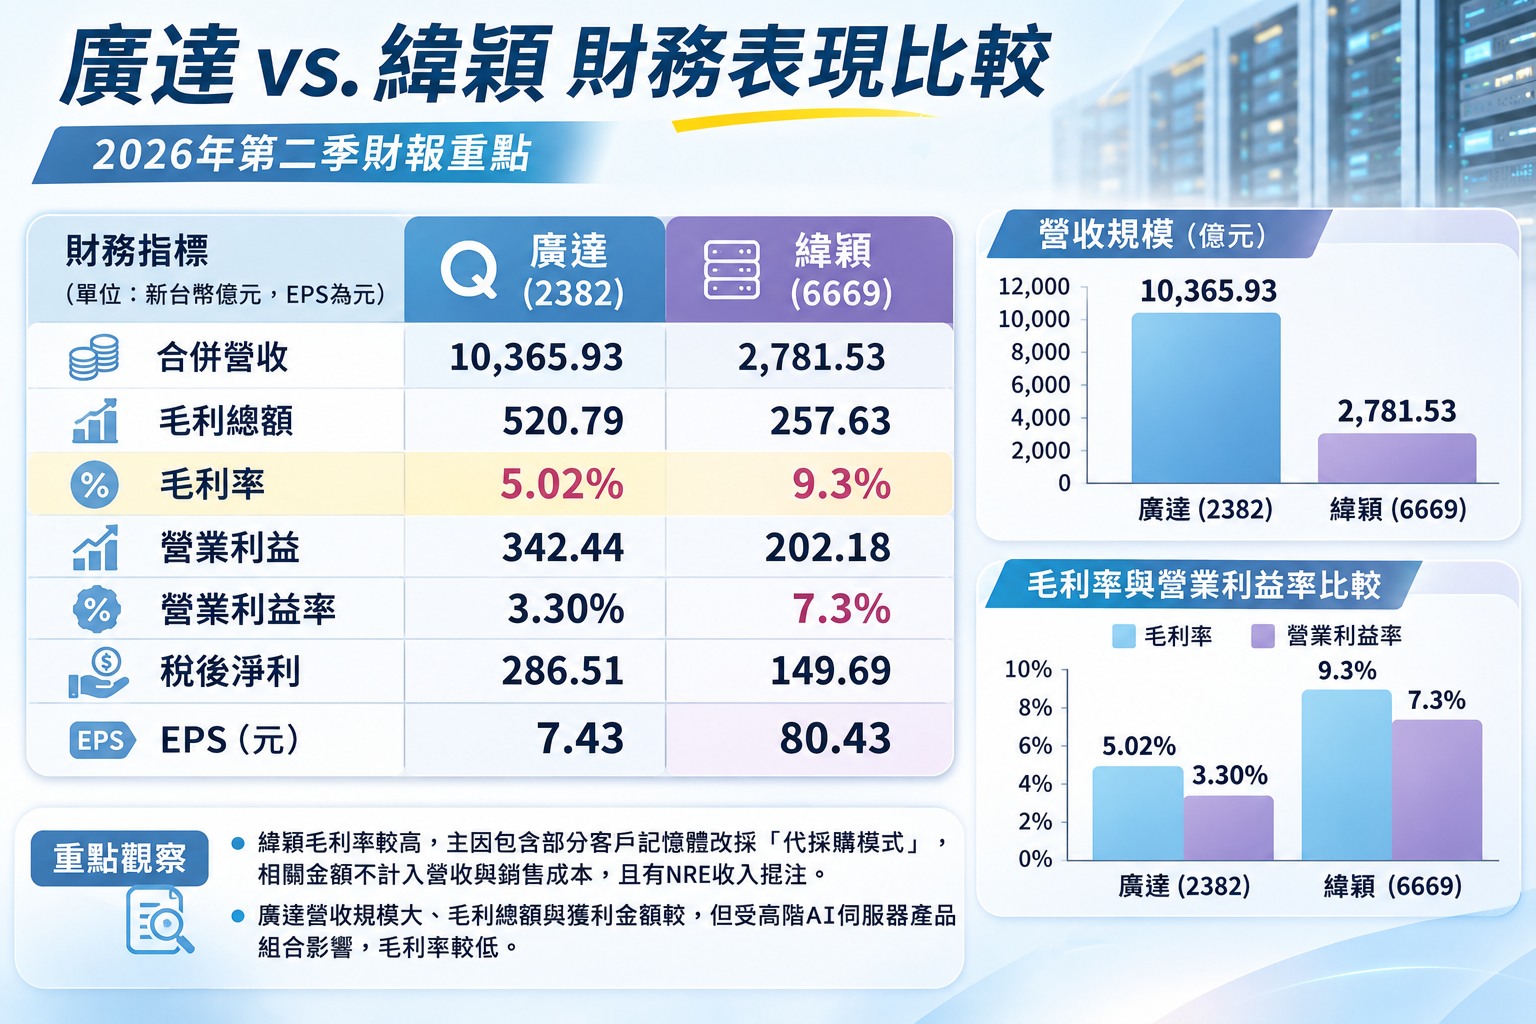
▲圖片由ChatGPT生成