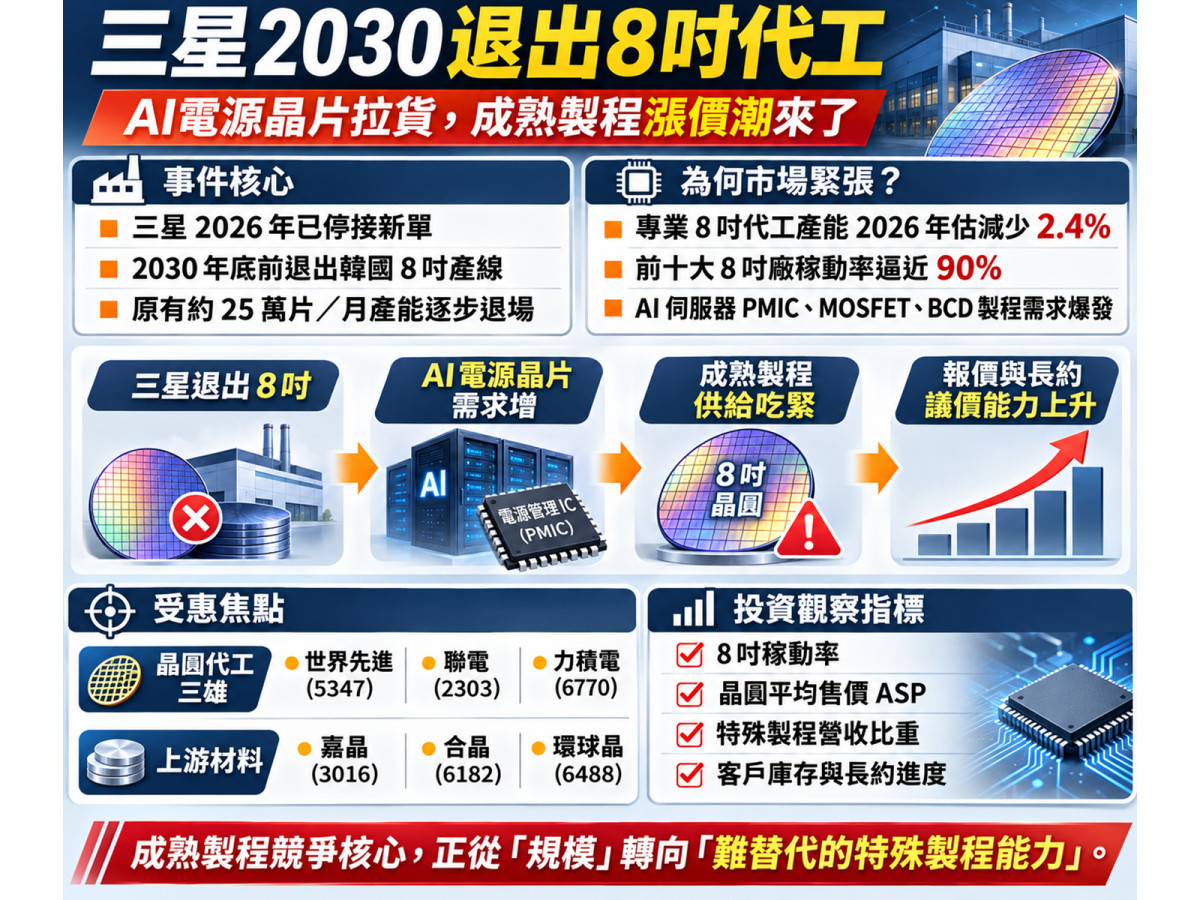
當全球半導體市場的目光都聚焦在2奈米、3奈米等先進AI運算晶片時,支撐AI伺服器電力運作的「8吋成熟與特殊製程」卻正在醞釀一場供需大洗牌!
根據韓媒《The Elec》2026年11月2日獨家披露,三星電子(KRX:005930)已通知客戶計畫在2030年底前全面終止韓國器興園區(S6、S7、S8)的8吋晶圓代工產線營運,且2026年已停止接受新產品訂單。
在大型製造商紛紛將資源轉向12吋先進製程之際,AI伺服器電源管理IC(PMIC)、車用電子與高壓功率元件對130奈米、180奈米等特殊製程的需求卻持續升溫!
回顧成熟製程的產業結構變化,這起事件不只是單純的轉單題材,更直接強化了現有合格代工廠在2027年後的長約議價能力。
隨著全球專業8吋代工產能逆勢收縮、稼動率逼近滿載,台灣晶圓代工三雄世界先進(5347)、聯電(2303)、力積電(6770),以及上游矽磊晶與晶圓材料廠嘉晶(3016)、合晶(6182)、環球晶(6488),正是這波成熟製程重組與漲價潮下,最關鍵的基本面追蹤指標!
拆解8吋晶圓供需真相:專業代工產能收縮,AI電源需求逆勢爆發
為什麼全球8吋總裝機產能看似增加,外部IC設計客戶卻面臨產能緊俏與漲價壓力?
- 供給端收縮(專業代工產能減少約2.4%):
雖然SEMI預估2026年全球8吋總裝機產能年增3%至每月約790萬片(Q2版本估約770萬片),但其中包含大量不對外接單的整合元件製造商(IDM)自有產能。
反觀TrendForce數據顯示,開放給外部客戶的「全球8吋專業代工產能」2026年預估減少約2.4%,推動全球前十大代工廠8吋平均稼動率從2025年的約80%躍升至逼近90%,2027年上半年亦預期維持80%以上。
三星原有約25萬片8吋月產能逐步退場,已迫使Imagis、ABOV Semiconductor、Dongwoon Anatech、Silicon Mitus及LX Semicon等韓國IC設計客戶急尋替代方案。 - 需求端剛需(AI伺服器電源系統非用不可):
AI伺服器不只需要先進GPU,從外部電力輸入、高效率電力轉換到機櫃級電源分配,需要大量PMIC、功率MOSFET與保護電路。
這些晶片高度仰賴整合類比(Bipolar)、邏輯(CMOS)與高壓功率(DMOS)的「BCD特殊製程」。
由於8吋轉12吋(面積為8吋的2.25倍)或跨廠轉移,涉及元件耐壓、導通電阻、漏電流、嵌入式記憶體IP與重新開光罩驗證的高昂成本,使得具備合格BCD與高壓平台的8吋代工廠戰略價值大幅提升。
台廠晶圓代工三雄硬實力比拚:世界先進、聯電與 力積電
世界先進(5347):8吋特殊製程直接關聯最高,單季營收創高且啟動漲價
- 聚焦電源管理與高壓晶片,產能緊張推升報價:
世界先進長期深耕成熟與特殊製程,產品與三星退出的8吋業務高度重疊,8吋月產能約28.75萬片。
受惠AI電源管理需求,2026年上半年已實施兩波價格調整,並表達2027年續漲意向。 - 營收創單季新高,8吋與12吋雙軌布局:
繼2026年Q2營收142.45億元、毛利率32.3%後,已公布的Q3月營收合計達約157.02億元(季增約10.2%、年增約27.2%)創單季新高,Q3與Q4稼動率預估達90%以上。
此外,與恩智浦(NXP)合資的新加坡12吋廠VSMC預計2027年Q1量產(主攻40至130奈米特殊製程),惟後續須留意現有8吋產能偏緊及新廠初期折舊影響。
聯電(2303)與 力積電(6770):跨尺寸BCD平台優勢 與 高稼動率轉機
- 聯電8吋產能逾36萬片,通吃8吋與12吋特殊需求:
聯電BCD製程涵蓋0.5微米至55奈米(支援最高200V電源IC),能同時在8吋與12吋晶圓提供服務,且與三星具既有委外合作關係。
2026年Q3營收達742.4億元(季增8.0%)、毛利率34.0%、EPS 1.32元,整體稼動率由85%升至92%,8吋業務強勁回升且部分產線接近滿載。 - 力積電稼動率飆至約97%,功率元件長約鎖定:
力積電擁有約12萬片8吋月產能,BCD技術涵蓋0.35微米至55奈米。2026年Q3營收達213.43億元(季增23.4%)、毛利率47.55%、稅後淨利約65億元、EPS 1.38元,整體稼動率升至約97%,部分MOSFET與IGBT產品已透過長約鎖定產能並預期2027年仍有調價空間;
惟評估時須將記憶體(DRAM)景氣及Q1資產處分一次性利益分開檢視。
上游材料與下游設計連動:嘉晶、合晶領軍,IC設計盯成本轉嫁
- 上游矽磊晶與晶圓材料直接受惠高階需求:
磊晶是特殊製程與功率半導體的關鍵上游材料。
嘉晶(3016)受惠AI伺服器帶動PMIC與功率MOSFET需求,2026年上半年8吋矽磊晶產能滿載並規劃持續擴產,產品連結最為明確;
合晶(6182)2025年8吋拋光晶圓出貨約417.7萬片,具備穩固出貨基礎;
環球晶(6488)則涵蓋8吋及12吋拋光與磊晶材料,業務規模較多元。 - 下游電源管理IC設計廠需視定價能力而定:
延伸觀察致新(8081)、矽力*-KY(6415)、茂達(6138)與通嘉(3588)等PMIC業者,代工報價上漲對IC設計廠屬於成本壓力,後續能否受惠取決於終端產品定價能力、長約保護及毛利率控管表現。
緊盯「2027年報價、稼動率與客戶庫存」:掌握成熟製程的長線價值
三星規劃退出8吋代工,證明成熟製程的競爭核心已從「比拚產能規模」轉向「誰掌握合格且難以替代的特殊製程」。
無須等到2030年正式關廠,2027至2028年的價量變化才是關鍵決戰點!
可密切追蹤8吋稼動率、晶圓平均售價(ASP)、特殊製程營收比重、新客戶認證進度及毛利率,同時留意韓國客戶是否因提前囤貨而在後期出現去庫存波動,才能在成熟製程重估浪潮中精準布局實質贏家!
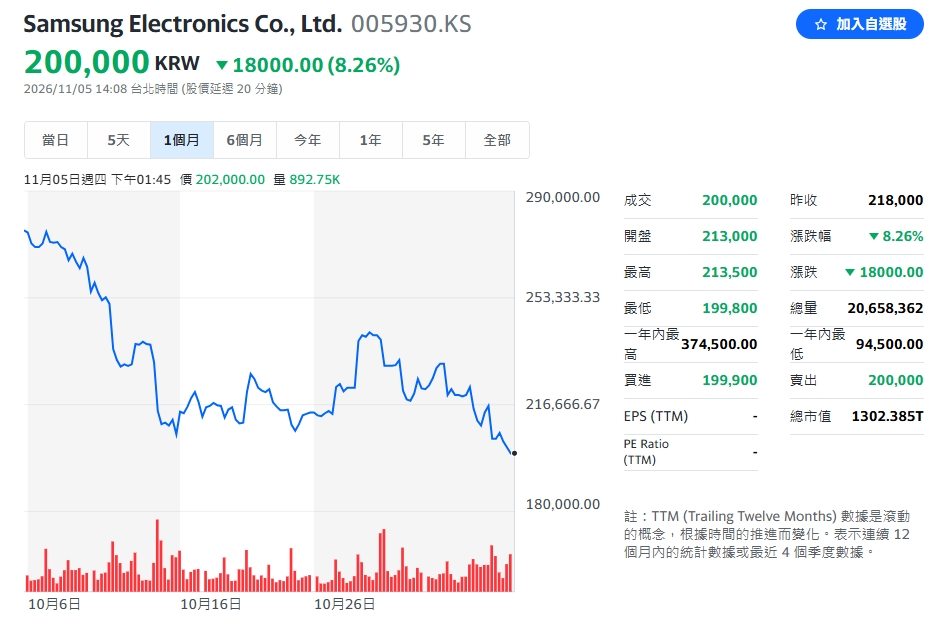
▲圖/Yahoo 股市 Samsung Electronics Co., Ltd. 005930.KS
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。