好房網News記者王震濂/台北報導
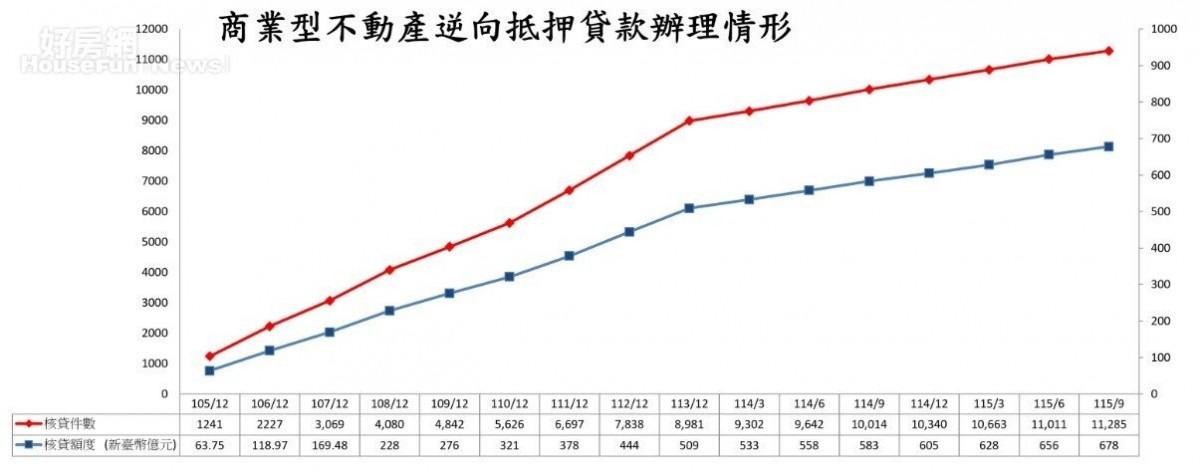
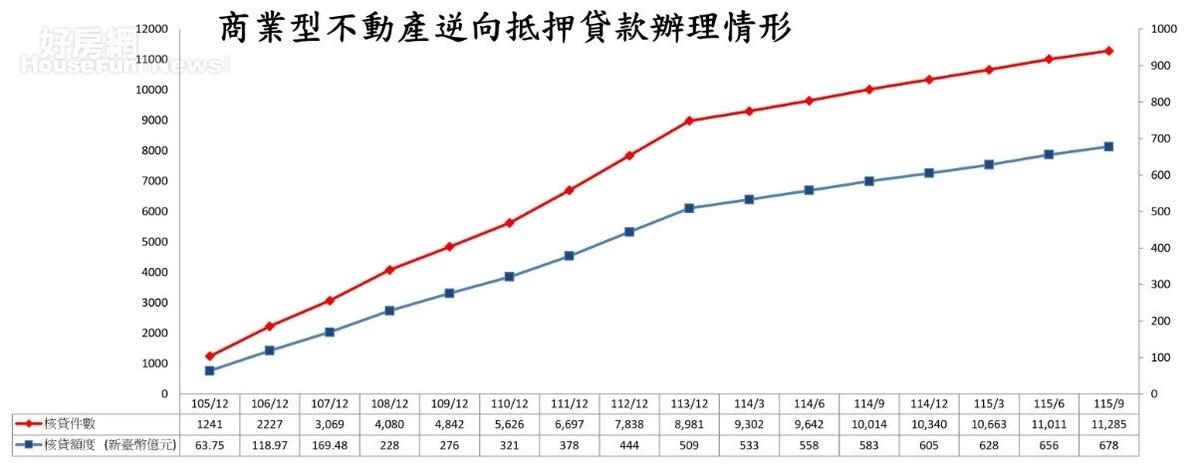
好朋友聚會時,最近大家最常聊到的就是退休養老金夠不夠用。根據金管會公佈的最新統計數據,截至今年第 3 季底,國銀辦理商業型以房養老(逆向抵押貸款)累計核貸已達到 11,285 件,總核貸金額更直逼 678 億元大關。這項業務從 2015 年開辦以來,年增率雖然維持在雙位數成長,但五大公股行庫,卻在新增核貸額,出現下滑現象,也讓這個許多銀髮族留在自家房子裡領養老金的模式,因為目前的房市景氣,出現了一個難得出現的負趨勢。
以房養老的定義與模式?
所謂以房養老,是指年長者通常規定年滿 55 歲或 60 歲以上(依各銀行規範不同),將名下自住房屋設定抵押,最高約為房屋鑑價金額的 6 成至 7 成,由銀行依據房屋價值、借款人年齡及貸款條件等因素進行評估後,按月撥付款項給借款人,貸款期限最長可達 20 年至 35 年。
以房養老的目的之一,可讓長者在地安老,不必搬家,協助高齡者將不動產變為穩定現金流,補充退休生活所需資金,減輕子女奉養負擔,且法律上不需經過子女同意。但會有越領越少的問題,因為利息逐月扣除或滾入本金,每月實際入帳金額會越來越少。而且與一般房貸一樣,偏遠地區或房價保值性不足的物件,銀行承作意願低。
從金管會2026年第 3 季底,全台的區域分布來看,城鄉觀念與房價差距呈現出相當明顯的對比。北北基地區因為房價高昂且民眾對新金融觀念接受度高,累計核貸件數高達 5,525 件、金額達 451 億元,獨佔全台總核貸額度的六成以上,是絕對的主力市場。相較之下,中彰投(1,728 件)、桃竹苗(1,336 件)及高屏地區(1,252 件)雖然也在持續成長,但整體申辦量與金額與北部仍有顯著落差。
金管會最新統計顯示,截至今年第3季底,目前全台雖有 16 家銀行開辦以房養老,但市場幾乎由公股行庫全面主導。其中合庫銀行以 3,634 件、235.29 億元高居榜首,土地銀行則以 2,958 件、148.6 億元緊追在後,華南銀行與第一銀行也雙雙突破千件規模。公股行庫憑藉著豐富的放款經驗與健全的公信力,依然是退休族進行不動產變現時的最首選。
雖然這項業務從 2015 年開辦以來,年增率依然維持在雙位數成長,但仔細觀察主要公股行庫新增核貸額,出現下滑現象,其中合庫、土銀、第一銀、華南銀及台銀均較第2季減少,銀行業者指出,放緩主要受客戶決策等因素影響,以房養老沒有年底交屋潮等季節性因素,第4季仍視民眾需求及總體經濟情勢而定。
從數字觀察,中信房屋研展室副理莊思敏指出,如果以這次累計前九月國銀以房養老的數字,新增945件、73.38億元,要想在全年衝破百億元大關,最後的第4季仍須再增加近27億元,但目前房市受信用管制影響,投資性需求幾乎絕跡,市場回歸理性,自住買盤追價意願不高,房價漲勢大幅收斂,部分區域甚至出現價格修正的情況,全年核貸額能否再創新高,增添不少負面變數。
●常見問題 FAQ
Q: 什麼是以房養老?運作方式跟一般房貸有什麼不同?
A: 以房養老(逆向抵押貸款)是長輩將名下自住房屋抵押給銀行,由銀行按月撥付款項作為生活費;與傳統房貸每月向銀行「還款」相反,借款人不必賣房即可取得現金流,且能繼續居住於原住宅中。
Q: 為什麼近期以房養老的申辦件數會出現放緩趨勢?
A: 主因在於市場實質利率走高推升貸款利息,壓縮長輩每月實際領取的養老金金額;同時房市降溫使銀行對房屋鑑價與未來跌價風險評估更加嚴格,態度轉趨保守所致。
Q: 哪些地區或類型的房屋在申請以房養老時比較佔優勢?
A: 目前以北北基地區申辦最為踴躍。由於銀行著重考量長達20至30年後的保值性與轉手難易度,因此位於精華蛋黃區、具備良好保值能力的住宅相對容易獲得較佳的核貸條件。