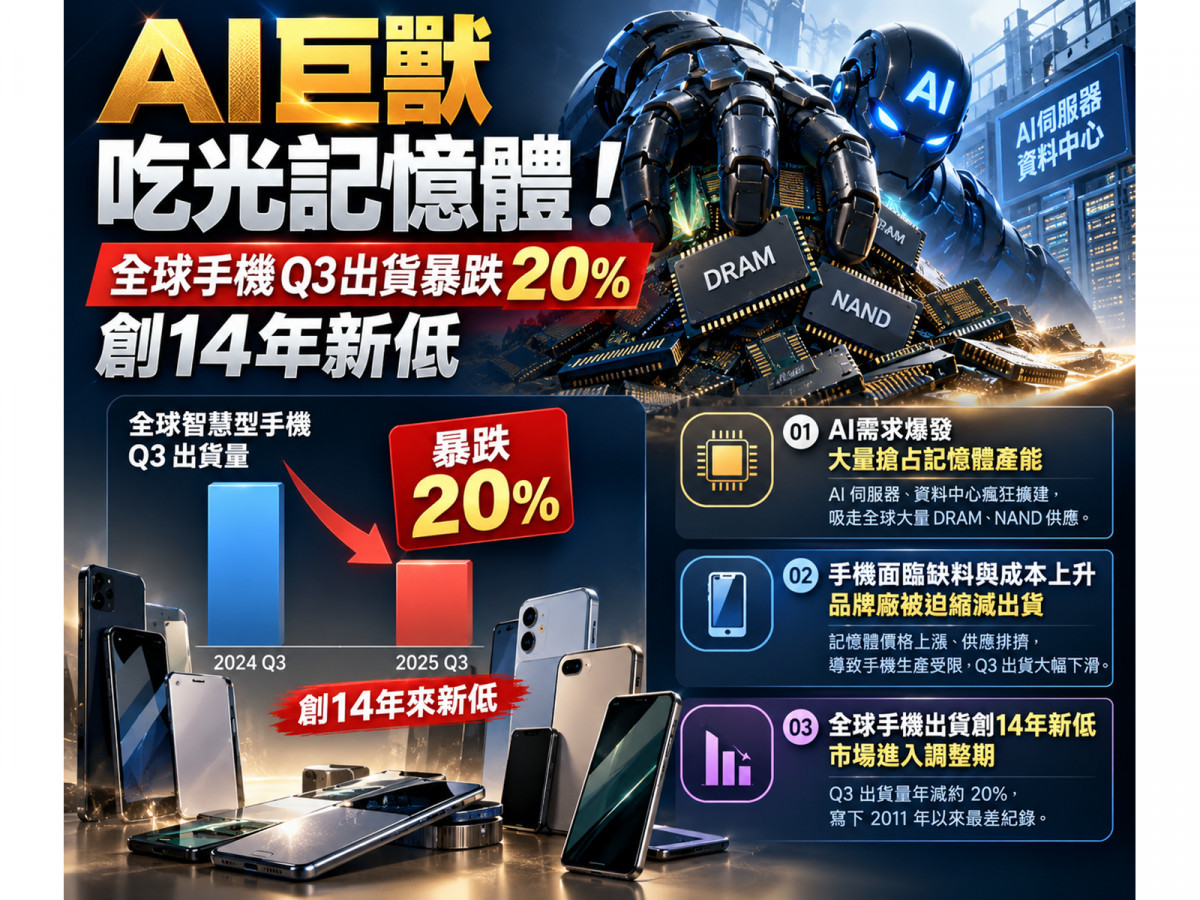
全球消費電子市場正在迎來一場前所未有的「物理級」產能爭奪戰。市場原先預期的手機溫和復甦宣告破滅,取而代之的是一場因AI軍備競賽引發的連鎖海嘯。市調機構Counterpoint最新出爐的報告投下震撼彈:2026年第三季全球智慧手機出貨量較去年同期暴跌20%,直接創下2012年以來、整整14年同期的歷史新低紀錄。
然而,這絕非傳統意義上的「手機景氣循環下滑」,其背後真正的結構性推手,是全球AI資料中心建設對高階記憶體(DRAM、NAND)產能產生殘酷的排擠效應,徹底改寫了消費電子的成本底層邏輯。當有限的晶圓產能被瘋狂吸往伺服器端,手機產業被迫從昔日的「衝量大戰」轉向殘酷的「保利淘汰賽」。在這場科技產業的大洗牌中,台股供應鏈如聯發科(2454)、台積電(2330)、大立光(3008)等權值指標股,正迎來截然不同的命運走向。
成本壓力逐季穿透!AI「排擠效應」如何引爆14年最慘手機寒冬?
要理解這場風暴有多劇烈,必須先檢視全球智慧手機出貨跌幅的惡化軌跡:
| 季度時間 | 全球智慧手機出貨量 | 產業歷史定位 |
| 2026 Q1 | 約 -3% | 品牌端尚能靠低價庫存緩衝 |
| 2026 Q2 | -11% | 創2013年以來最差第二季 |
| 2026 Q3 | -20% | 創2012年以來(14年來)最差第三季 |
這組數據清楚揭示:市場惡化並非單一季度新機銷售不佳,而是成本暴增壓力正在「逐季穿透」整條供應鏈。
從2025年下半年開始上漲的記憶體報價,初期尚有低成本庫存可供品牌廠吸收。但邁入2026年中旬,低價庫存消耗殆盡,昂貴的高價記憶體實質灌入物料清單(BOM),逼得手機品牌不得不漲價、減產並大砍低階機種,消費者隨之延後換機,最終導致Q3出貨雪崩式下滑。
AI排擠效應的傳導鏈
根據研究機構TrendForce的追蹤,記憶體原廠為滿足AI龐大胃口,將DRAM晶圓產能全面傾斜至伺服器記憶體(Server DRAM)與高頻寬記憶體(HBM),甚至連低功耗的LPDRAM都開始被挪移至伺服器應用,導致手機端供給嚴重告急,這股緊繃態勢預計將一路延續至2027年。
這條擠壓鏈的運作邏輯極為精準:
AI伺服器需求暴增 → 排擠Mobile產能 → 手機記憶體暴漲 → BOM成本飆升 → 售價調漲 → 換機週期拉長 → 出貨暴跌
數字更是觸目驚心:
- 2026 Q1:DRAM 價格單季季增逾50%,NAND 更是飆漲逾90%,光是記憶體漲幅就使入門手機整體 BOM 成本季增超過20%。
- 2026 Q2:LPDDR4X 報價季增 70%~75%,LPDDR5X 季增高達 78%~83%。
- 2026 Q3:雖然季增幅收斂至 8%~13%,但這僅代表進入「高價高原期(High Price Plateau)」,絕非價格反轉下跌。
手機改玩「價值戰」:出貨暴跌20%,產業營收為何沒崩?
面對高昂成本,終端市場出現了極為罕見的結構轉變:出貨量崩跌的同時,產品平均售價(ASP)卻全面狂飆。
Counterpoint調查顯示,截至2026年Q3,全球智慧手機平均零售價格累計已上漲約 20%;9月份調查進一步指出,市場既有機型售價較年初調漲約15%,新上市機種定價更比去年同級產品高出約25%。
這形成了一個特殊的產業數學題:
出貨量-20% × 平均售價+20% ≈ 0.8 × 1.2 = 0.96
這說明各大品牌已放棄殺價搶市占,轉向「故意犧牲銷量、力保營收與毛利」的防守策略。未來評估品牌與供應鏈營運,單看「出貨台數」將產生嚴重盲點,必須將 營收+平均售價+毛利率綜合評估。
品牌強弱極端分化:三星「左右互搏」、蘋果削單防禦、小米性價比神話破滅
在這場洗牌中,各品牌因產品定位不同,承受的衝擊呈現天壤之別:
1. 三星(市占率23%):半導體大賺,手機部門慘賠逾10億美元
三星Q3出貨雖然年減約3%,但市占率卻由去年同期的19%逆勢衝上23%,穩居龍頭,主因在於摺疊旗艦 Galaxy Z Fold8 銷售亮眼,且 Galaxy A 系列具備相對穩定的集團零組件供應優勢。
然而,三星內部正上演驚人的「左右互搏」:
- 三星半導體部門:靠著 AI 帶動 HBM、DRAM、NAND 價格狂飆,Q3整體營業利益暴衝。
- 三星行動通訊部門:卻被自家昂貴的記憶體零組件成本壓得喘不過氣,手機業務單季直接出現超過10億美元級別的鉅額虧損。
2. 蘋果(市占率22%):高階抗跌創紀錄,但供應鏈已見削單警戒
蘋果Q3市占率自去年同期的18%攀升至22%,創下歷年Q3最佳紀錄。但依據全球總量縮小20%推算,蘋果實質出貨量仍微幅年減約2%。
蘋果之所以相對抗跌,關鍵在於「高階化」策略。購買千元美金旗艦機的高階用戶對加價100美元敏感度較低,但預算僅150美元的入門用戶面對價格漲至180~200美元時,往往選擇直接放棄換機。
但高階市場也非高枕無憂。外媒引述日經報導指出,由於終端價格調漲與零組件成本上揚壓抑了需求,蘋果已要求供應商削減 iPhone 18 Pro/Pro Max 零組件生產,10月份部分零組件訂單較原規劃至少下修 15%,為蘋概股敲響警鐘。
3. 小米(市占率10%)、OPPO(9%)、vivo(8%):性價比模式慘遭瓦解
中國品牌成為本波風暴的最大重災區:
- 小米全球市占率從2025年Q3的14%暴跌至10%,出貨量年減逾30%。其引以為傲的「大RAM、大儲存、極致性價比」商業模式,在記憶體價格飛天後完全失去生存空間。
- OPPO、vivo 核心市場高度重疊於中國、印度與東南亞的入門及中階市場,消費者價格彈性極高,兩大品牌Q3出貨年減幅皆突破20%。
- 中低階生態劇變:TrendForce 示警,因 LPDDR4X 供貨緊俏,「高規格低價格」的傳統商業模式正被迫退場,品牌廠只能選擇調高售價、縮減記憶體容量、砍掉機種,甚至已有部分中低階品牌開始研擬採用次級或回收材料以壓低成本。
台股核心供應鏈全解碼:誰被量減擊潰?誰靠規格與AI逆勢突圍?
全球手機出貨量重挫20%,對台股而言絕非「全面看空」,而是迅速分化為三種不同體質的陣營。
1. 聯發科(2454):短期手機量減,但旗艦SoC與AI ASIC打造第二成長曲線
- 現況剖析:身為 Android 手機晶片龍頭,客戶高度集中於中國中低階市場,聯發科Q2手機晶片業務曾年減約20%。
- 突圍關鍵:聯發科Q3自結營收衝上 1,680.58 億元(季增 10.43%),大幅超越原先財測高標(1,522~1,598億元),9月營收達553.99億元(年增 1.97%),完全未受全球手機暴跌20%拖累。
- 戰略轉型:
- 策略由Unit Share轉為Value Share:天璣9500(Dimensity 9500)等高階旗艦SoC放量,單機價值與ASP顯著拉高。
- AI 資料中心ASIC放量:聯發科首款AI加速器ASIC預計於Q4量產,官方預估2026年資料中心營收將突破20億美元。
- 評價:造成手機缺貨的AI,反而成為聯發科的成長新引擎,市場給予的評價有望逐步從傳統手機 IC 邁向 AI ASIC 評價。
2. 台積電(2330):AI與HPC巨浪徹底掩蓋手機逆風
- 現況剖析:手機終端量縮理論上會抑制AP/SoC晶圓投片,但台積電交出的成績單極為驚人——Q3營收達 1.49 兆元(年增 50%),9月營收更年增 54.6%。
- 突圍關鍵:全球手機出貨大跌20%,與台積電營收大增50%得以並存,核心在於 AI 加速晶片、高效能運算(HPC)與先進製程產能全線爆滿,手機逆風被完全覆蓋,受衝擊程度微乎其微。
3. 大立光(3008):總量承受壓力,靠「單機鏡頭規格升級」護體
- 現況剖析:大立光7月(年減11%)、8月(年減16%)、9月營收57.79億元(年減7%),Q3單月營收全數呈現年減,與全球手機出貨疲弱趨勢完全吻合。
- 突圍關鍵:鏡頭產業具備「規格升級」保護傘。雖然出貨總台數下滑,但高階機款積極導入潛望式鏡頭(Periscope)、大底感光元件與可變光圈,帶動「單機鏡頭內含價值(Content per Phone)」提升。未來關鍵在於高階旗艦機種佔比,而非全球出貨總量。
極端分化的「K型半導體週期」與台股族群曝險體檢
當前科技業絕非單一榮枯,而是走向極度拉扯的「K型半導體週期」:
| 市場領域 | 現況強度 | 核心驅動力與結構現況 |
| AI GPU / ASIC | 極強 | 全球雲端服務大廠資本支出全力灌注 |
| HBM / Server DRAM | 極強 | 產能被AI基礎建設包攬,供不應求延續至2027年 |
| 先進封裝 / Enterprise SSD | 極強 / 強 | 伺服器運算與儲存升級剛性需求 |
| 智慧手機 / PC / 消費電子 | 非常弱 / 弱 | 零組件成本暴漲轉嫁終端,消費者換機週期拉長 |
| 低階 Android 生態 | 最弱 | 記憶體BOM成本季增逾20%,傳統性價比模式被迫退出 |
台股主要受影響族群與個股產業曝險總體檢表
依據受AI排擠效應的曝險程度,台股各族群定位如下:
| 公司/族群 | 產業影響評估 | 核心原因與基本面剖析 |
| 台積電(2330) | 影響有限 | AI / HPC 需求強度遠大於手機逆風,先進製程滿載 |
| 南亞科(2408) | 偏多 | 全球 DRAM 產能遭排擠下的外溢效應受惠者(非 HBM 直接受惠) |
| 華邦電(2344) | 偏多 | 利基型記憶體(Specialty DRAM)報價環境改善 |
| 鴻海(2317) | 中性 | iPhone組裝承壓,但AI Server爆發性成長形成有效對沖 |
| 臻鼎-KY(4958) | 中性 | 手機 PCB 受壓,但 AI、IC 載板與光通訊業務逐步填補 |
| 面板供應鏈 | 分化 | 新機弱但維修市場強,全年手機面板出貨預估僅年減2.5% |
| 聯發科(2454) | 中性偏負 | Android 中低階出貨承壓,但旗艦 SoC 佔比拉高與 AI ASIC 量產帶來抵銷 |
| 大立光(3008) | 中性偏負 | 總出貨量面臨壓力,但高階潛望鏡頭滲透率提升保護單機產值 |
| 聯電(2303) | 中期需觀察 | 9月營收創高、Q3稼動率破90%,但若手機晶片砍單傳導至 Fabless,2027H1 成熟製程恐現第二波壓力 |
| 玉晶光(3406) | 偏負 | 營收對蘋果手機出貨台數敏感度較高,受總量縮減壓抑較深 |
| 和碩(4938) | 偏負 | 消費性電子與組裝業務曝險較高,欠缺高毛利 AI 伺服器動能平衡 |
(註:面板產業呈現特殊生機,TrendForce估計2026全年手機面板出貨僅小跌 2.5%。主因在新機價格飆漲下,消費者轉向更換螢幕、更換電池的維修市場與二手機市場,帶動 AMOLED(旗艦)與 a-Si LCD(維修/低階)兩極化需求,中階規格則受到壓縮。)
理周投研部表示:淘汰賽開打,選股邏輯全面轉向
這場由Counterpoint揭露的Q3數據,是全球科技產業極具象徵意義的轉折訊號:AI 資本支出的狂潮,正藉由有限的半導體晶圓產能,對傳統消費電子實施殘酷的「資源剝奪」。
面對2026至2027年的產業轉折,科技股的布局邏輯已不再是雨露均霑,而是嚴格檢視企業體質:
- 單純依賴「組裝台數」、主打「中低階性價比」的公司,將深陷營運泥淖;
- 具備「單機內含價值升級」護城河的零組件業者,方能靠高階化抵銷銷量衰退;
- 成功將產品線由手機「轉身跨入AI資料中心與ASIC」的整合型巨頭(如聯發科、鴻海、台積電),才能在消費電子的寒冬中,坐享AI基礎建設的第二條成長曲線。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。