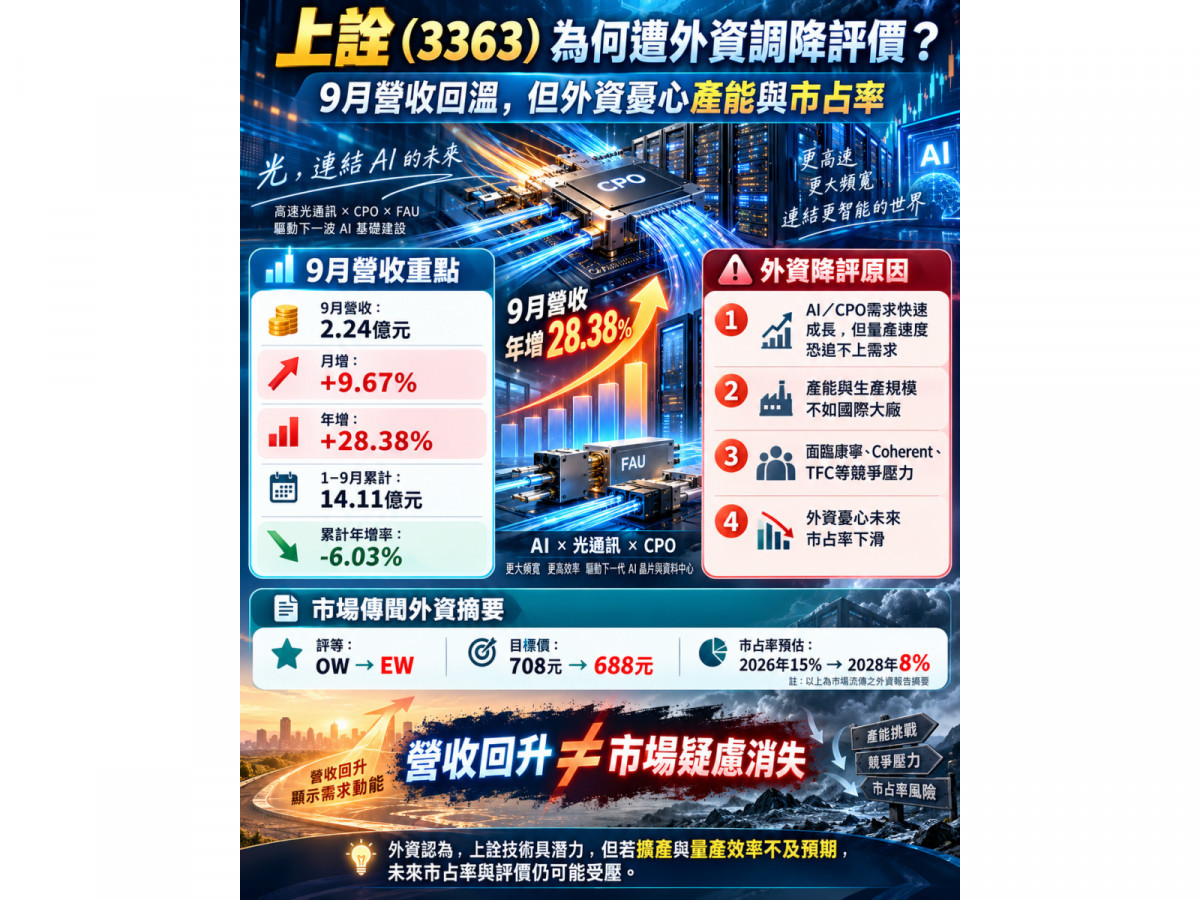
AI資料中心高速光通訊需求持續升溫,CPO(共同封裝光學)與矽光子供應鏈成為市場關注焦點。然而,台灣CPO概念股上詮(3363)最新營收雖然展現明顯復甦力道,市場卻傳出美系外資摩根士丹利調降投資評等,理由並非AI需求減弱,而是擔憂上詮的產能擴充速度與量產規模,恐怕追不上全球CPO市場的成長腳步,形成「產業前景看好、個別廠商市占率卻可能下滑」的矛盾局面。
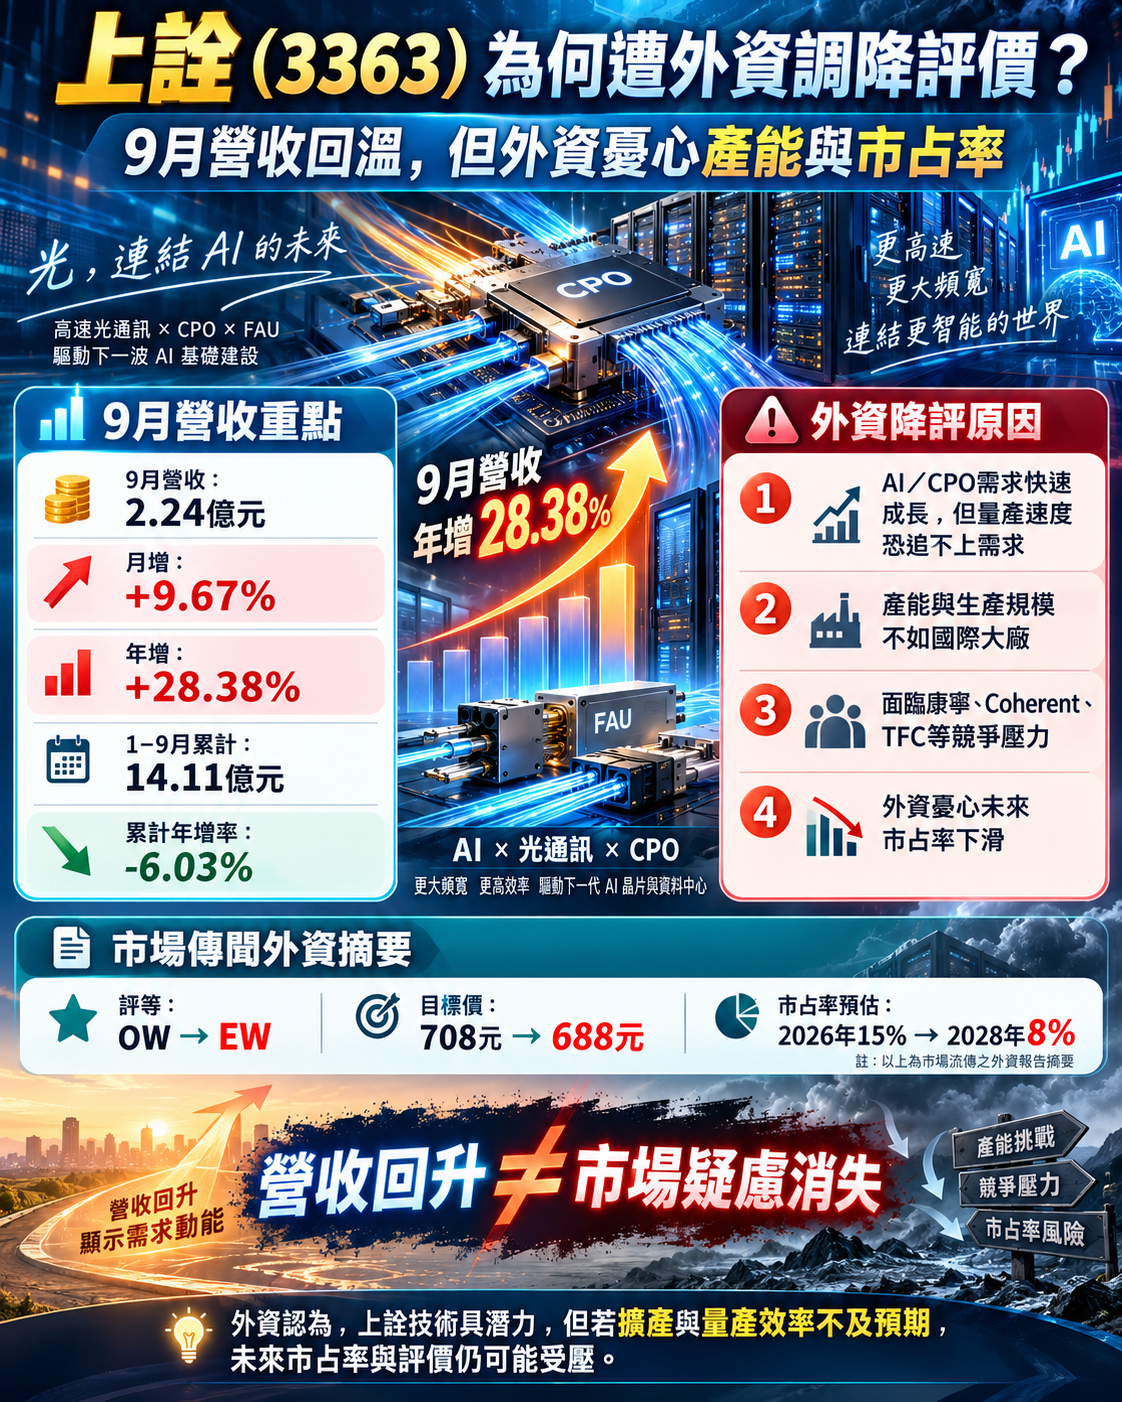
▲上詮遭外資降評
根據上詮最新公告,2026年9月合併營收達2.24億元,月增9.67%、年增28.38%,顯示營運動能持續回溫。第三季合併營收約6億元,季增39.7%、年增18.1%,成長幅度明顯加速。不過,累計前三季營收14.11億元,仍較去年同期減少6.03%,代表新產品放量雖已逐步帶動營收回升,但全年營運能否真正重返成長軌道,仍有待第四季成績驗證。
值得注意的是,上詮今年上半年累計營收年減幅高達18.35%,但7月、8月及9月營收年增率分別達12.09%、13.20%與28.38%,連續三個月維持正成長,反映公司營運逐漸走出上半年低潮。市場普遍將這波成長與3.2T FAU(光纖陣列單元)產品開始貢獻營收連結。隨著輝達下一代AI運算平台朝向更高頻寬、更低功耗的光互連技術發展,FAU作為光纖與光引擎之間精密耦合的重要元件,成為CPO供應鏈不可或缺的一環。
然而,市場流傳的摩根士丹利研究報告摘要指出,儘管CPO產業需求快速成長,上詮仍面臨國際大廠競爭壓力。摘要顯示,大摩將上詮投資評等由「加碼」(Overweight)調降至「中立」(Equal Weight),目標價由708元下修至688元。其核心疑慮在於康寧(Corning)、Coherent及TFC等競爭對手具有較大的生產規模與量產資源,未來可能在輝達CPO供應鏈取得更多訂單,使上詮即使營收持續成長,也未必能同步擴大全球競爭地位。
更值得留意的是,相關報告摘要提及,大摩將上詮在輝達CPO專案中的原先市占率假設下修,2026年估計約5%至15%,2027至2028年則約8%至10%。不過,這些數字屬於外資模型推估,並非公司正式揭露的實際市占率,且目前尚未取得摩根士丹利完整原始報告,因此相關預測仍有待進一步核實。
事實上,上詮並非沒有擴產計畫,而是CPO供應鏈的競爭已逐漸從技術驗證轉向量產能力。根據公開報導,上詮FAU產品已自今年第三季開始貢獻營收,良率逐步提升,但單位時間產出仍有改善空間。當AI光互連進入大量商用階段,客戶評估供應商的條件將不再只有光學精度與產品設計能力,更包括產能規模、自動化程度、良率、交貨穩定性與成本競爭力。
不過,外資對上詮的展望並非一致悲觀。另一份市場公開轉載的高盛10月9日研究摘要則顯示,高盛維持上詮「買進」評等,並將目標價由833元調升至900元,主要看好3.2T CPO FAU產品出貨放大,預期第四季營收有機會顯著成長。兩家美系券商對上詮的評價差異,也凸顯市場目前最大的爭議:上詮究竟能否在CPO需求爆發初期,將技術優勢快速轉換為大規模出貨與實際獲利?
展望2027年以後,隨著AI伺服器叢集、3.2T高速光通訊及更高頻寬光互連架構逐步發展,CPO與FAU市場仍有長期成長空間。對上詮而言,真正的挑戰並非需求不足,而是能否在國際大廠全面投入前完成產能布局,並持續提升良率與出貨效率。未來投資人除了關注第四季營收能否延續第三季的成長力道,更應觀察高階FAU出貨占比、資本支出效益、毛利率與實際獲利是否同步改善。畢竟,在AI光通訊的新競賽中,搶先取得技術門票只是第一步,能否守住訂單、擴大產能並轉化為獲利,才是決定上詮未來股價評價的真正關鍵。
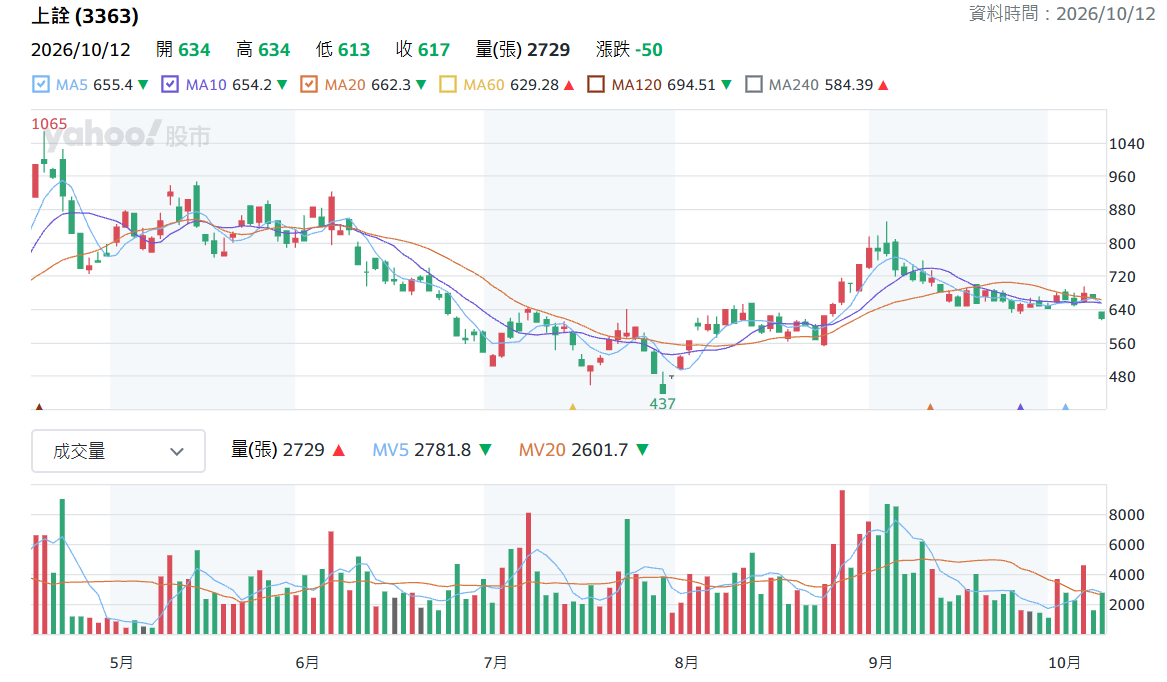
▲上詮日K線圖(圖片來源:Yahoo股市)