好房網News記者蔡佩蓉/台北報導
央行第三季理監事會議,除了政策利率維持不變,同時再度調整房市信用管制,將自然人第2戶購屋貸款最高成數由6成提高至7成,並維持不得有寬限期。不動產專家分析,此次鬆綁的重要背景之一,是銀行資金過度集中在房地產的情況已有所改善。截至7月底,全體銀行不動產貸款占總放款比率降至34.44%,較113年6月底37.61%的近期高點,下降3.17%。
不過,正心不動產估價師聯合事務所市場研究室協理陳孟筠提醒,在企業融資需求增加、股市交易熱絡,市場甚至出現「六貸同堂」的討論,因此,不能只觀察有多少資金流向房地產,更要進一步檢視整體信用流向,以及借款人未來的還款能力。
經濟成長率上修至11.48% 央行利率按兵不動、房貸政策局部鬆綁
央行最新預估115年全年經濟成長率上修至11.48%、全年CPI與核心CPI年增率則分別上調至2.03%及2.16%。儘管物價壓力較先前升高,但央行認為目前通膨尚屬可控,並預期116年CPI可回落至2%以下,因此本次仍維持政策利率不變。
陳孟筠表示,利率影響整體經濟的借貸成本,而房市信用管制則主要針對不動產授信風險。因此,這次政策較適合解讀為整體利率政策仍維持觀望,但在房市降溫、信用集中情形改善後,央行開始局部調整過去較嚴格的房貸限制。
房貸降幅遠超企業貸款 銀行資金配置不再「一面倒」
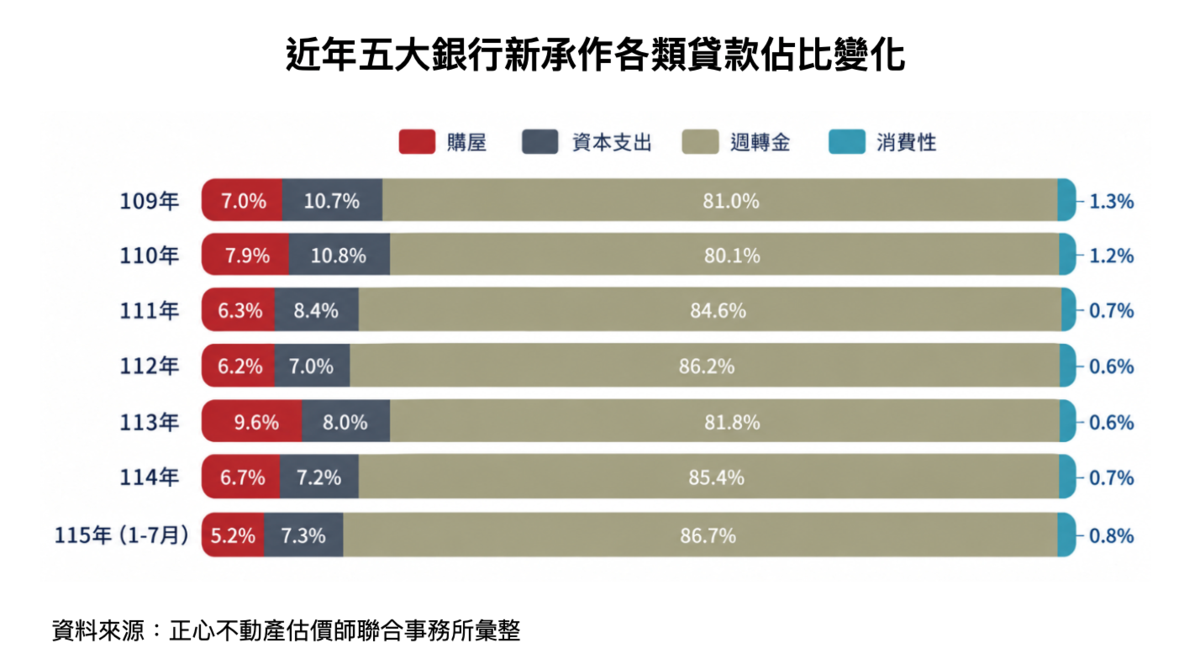
從五大銀行新承作放款來看,近兩年的授信結構已出現變化。113年五大銀行新承作購屋貸款約1兆1,632億元,資本支出貸款約9,735億元,當時房貸規模仍高於資本支出貸款;但到了114年,購屋貸款降至約7,693億元,年減33.9%,資本支出貸款則約8,304億元,年減14.7%。
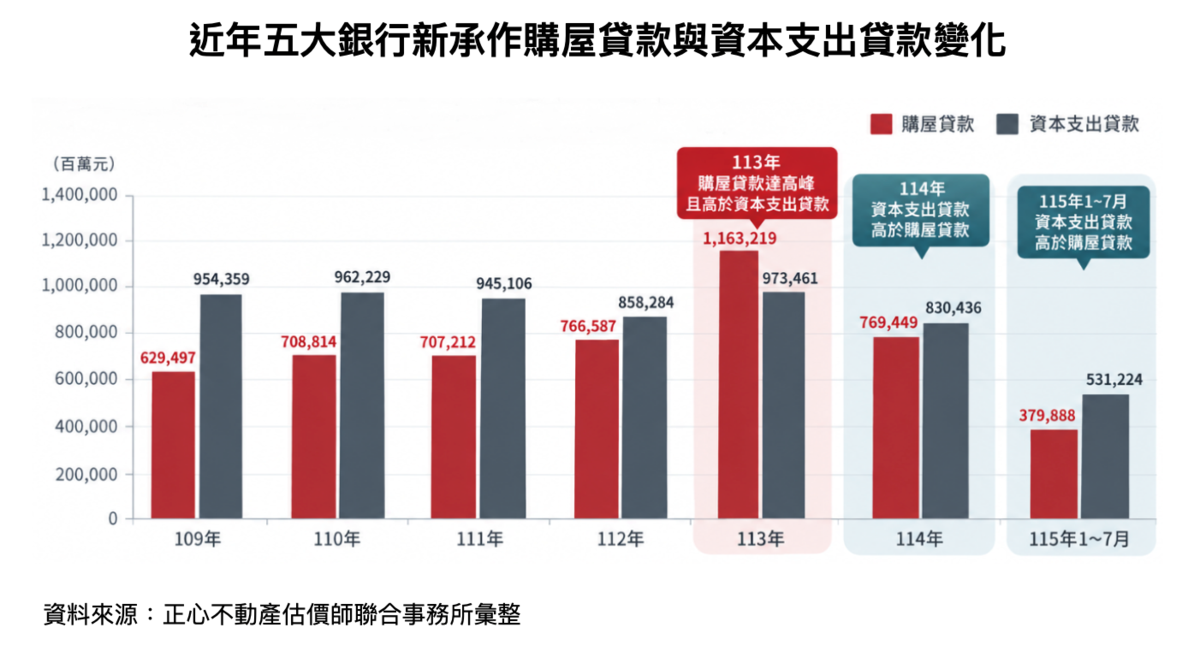
也就是說,兩者都較前一年減少,但房貸降幅更大,使得114年資本支出貸款規模反而高於購屋貸款。今年這項差異仍然存在。前7月五大銀行新承作購屋貸款累計約3,799億元,資本支出貸款則約5,312億元,後者高出約39.8%。
陳孟筠指出,這並非「企業把房貸的錢搶走了」,但可以看出銀行面對的融資需求,已不像過去高度集中於房市。除了住宅貸款外,企業投資、建廠擴產及其他資金需求也同步增加,銀行授信配置正變得更加多元。央行也指出,今年AI相關產業投資、企業週轉金及個人理財週轉金需求升高,1至7月全體銀行放款與投資平均年增率達8.23%。
不動產集中度降至34.44% 信用風險只是「換了位置」?
另一項重要指標,是央行長期追蹤的「不動產貸款集中度」。113年6月底全體不動產貸款占總放款比率一度達37.61%的近期高點;隨著信用管制及銀行自主控管不動產貸款,至115年7月底已降至34.44%。但集中度下降,並不代表不動產貸款餘額大幅縮減,更不能直接等同於整體信用風險下降。
其中一個重要原因,是企業融資、週轉金及其他類型放款成長較快,使房地產相關貸款占銀行總放款的比重下降。簡單來說,銀行放款的流向變得更加分散,但市場上的信用與槓桿並未因此消失。
比起單看不動產集中度,更需要釐清的是,原本集中在房地產的信用風險是真的降低了,還是隨著資金流向改變,分散到其他類型的貸款與投資槓桿?
家庭負債逾25兆元 房貸逾期率僅0.1%但「六貸同堂」成新風險
央行最新公布的金融穩定報告顯示,114年底家庭部門借款餘額約25.29兆元,相當於全年GDP的88.06%;家庭整體借款逾期比率為0.15%,其中,購置不動產借款逾期比率僅0.10%,目前信用品質仍屬穩健。
換句話說,現階段真正的問題尚不是「大家還不出錢」,而是當槓桿持續累積後,一旦市場環境反轉,家庭能承受多大的財務壓力。尤其房貸與股票融資、質押的風險性質並不相同。房貸通常採長期分期償還;但股票融資或質押若遇到股價快速下跌,可能在較短時間內面臨補繳資金、追繳或降低持股部位的壓力。
陳孟筠提醒,如果同一家庭同時背負房貸、信貸及投資槓桿,一旦遇到股市修正、所得減少,或利率長時間維持高檔,原本分散在不同用途的債務壓力可能同時浮現。
因此,評估目前金融風險,不能只看「房貸集中度有沒有下降」,更應進一步檢視家庭整體槓桿是否同步降溫,以及在市場反轉時,還款能力能否承受衝擊。
第2戶房貸升至7成「不代表銀行貸滿」 核貸關鍵仍看收入與鑑價
隨著第2戶房貸政策在3月先放寬至6成、9月再提高至7成。但7成是政策允許的最高上限,不代表銀行一定會貸足7成。實際核貸成數仍取決於借款人的收入、既有負債、信用條件、房屋鑑價,以及各銀行本身的授信政策。
陳孟筠認為,第2戶房貸放寬,不能直接解讀為房市資金全面轉鬆,政策上路後,更關鍵的仍是銀行實際核貸成數、房貸利率及鑑價水準是否跟著改善;而從金融風險來看,不動產集中度下降固然是正面變化,卻不能作為判斷整體槓桿風險的唯一依據。