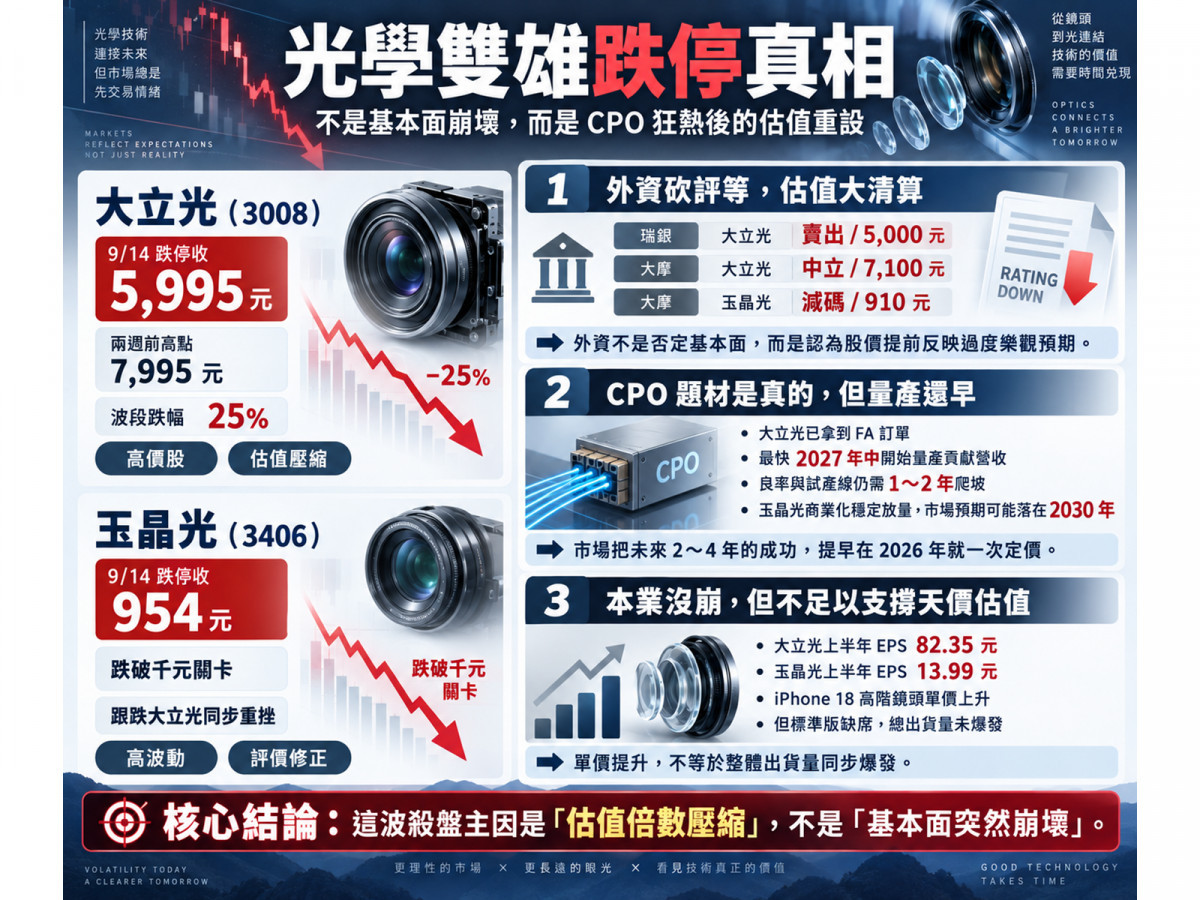
在2026年9月1日,大立光(3008)盤中創下7,995元的歷史天價,市場無不為其跨入AI光通訊的宏偉藍圖如痴如醉。然而在今(14)日,台股終場收在45,862.52點、僅下跌322.33點(跌幅0.70%);但盤面上最刺眼的焦點,是大立光重挫跌停收在5,995元、玉晶光(3406)同步亮燈跌停收在954元!
大盤只跌了0.7%,兩檔光學巨頭卻直接趴在跌停板上。這場暴跌既不是手機鏡頭訂單被取消,更不是CPO技術研發失敗。這是一場由外資發動、將脫韁野馬般的過度樂觀預期重新拉回現實的「估值大清算」。
兩週暴跌2,000元!大立光與玉晶光跌停的致命導火線
先看盤面上這場慘烈的多頭踩踏。
大立光短短不到兩週,股價不多不少剛好蒸發了整整2,000元,波段跌幅高達25.0%! 買一張大立光要價近600萬元,等於一張股票在兩週內讓投資人帳面蒸發200萬元;而同族群的玉晶光(3406),當日也以954元跌停作收(一張要價約95.4萬元)。
在這兩週內,大立光既沒有公布虧損,也沒有大客戶抽單,公司甚至剛交出亮眼的營運成績。那為什麼會引發如此兇狠的拋售潮?
答案在於:這不是「獲利暴跌」,而是典型的「估值倍數壓縮」!
引爆這場雪崩的第一張骨牌,是瑞銀(UBS)在9月初出具的重磅報告。瑞銀直接跳過「中立」,將大立光的投資評等從「買進」直接連砍兩級重挫至「賣出」,目標價維持在5,000元!
瑞銀的核心論點如同一記當頭棒喝:大立光先前在CPO題材推升下大漲242%,其股價對應2027年的預估EPS,本益比竟被拉抬到35倍之譜;然而回顧大立光過去十幾年的歷史評價,其本益比長期區間僅僅落在13至18倍!
市場對大立光CPO成功的想像,跑得比工廠產線裝機的速度快了至少兩年!
外資的「雙面手法」!為什麼調高目標價,反而是在喊賣?
更精彩的戲碼,是摩根士丹利(大摩)在9月11日加入戰局時端出的「奇特操作」。
大摩在同一天發布報告:
- 將大立光的評等由「優於大盤」降至「中立」,但目標價卻從4,836元大幅調升至7,100元!
- 將玉晶光的評等由「中立」直接砍到「減碼」,但目標價卻從425元暴拉至910元!
看到「目標價大幅調升」便興奮追價,卻忽略了外資背後冷酷的算計。
大摩在告訴客戶——「我承認你的基本面比以前好,所以我上修了獲利與目標價;但是你的股價在過去幾週飆得比我的上修幅度還要兇猛,現在的價格已經徹底透支未來,所以評等必須調降!」
大摩點出一個殘酷的數據:在降評之前的那段狂飆期,大立光股價大漲約48%、玉晶光更大漲高達85%,而同期間台股大盤僅僅上漲約5%!光學雙雄的相對估值出現了極端過度擴張。
這場殺盤在高價股身上形成了惡性循環:一張大立光要近600萬、一張玉晶光要近100萬,高價股籌碼高度集中在大型法人手中、每日成交張數有限;一旦兩大指標外資聯手轉向喊賣,市場買盤瞬間抽真空,極端流動性反而加速了跌停踩踏的發生。
CPO不是假的!但「拿到一張試產單」不等於「拿下三成市占」
那麼,大立光與玉晶光的CPO到底是不是一場騙局?
答案是:技術推進是真的,但市場把它「過早定價」成了既成事實!
大立光在CPO領域其實交出了實打實的進展:
- 董事長林恩平在7月法說會上證實,大立光已正式拿下第一張FA(光纖陣列)量產訂單,7月送樣、規劃於第三季底建立試產線,最快在2027年中開始量產貢獻營收。
- 6月時公司便透露已有大型潛在買家,並按計畫在9月前打造自動化試產線。
- 資本支出更是動真格:自6月底至9月初,大立光六度出手購地買廠,累計砸下約69億元真金白銀,為未來產能預做準備。
然而,投資人卻選擇性遺忘了林恩平早在4月份法說會上講過的清醒大白話: 「目前還不能稱為完整的CPO,只是FAU(光纖陣列單元)這一端,產能建置與良率克服,至少需要1到2年!」
市場在7、8月份的盲目狂歡中,犯下了一個嚴重的定價錯誤: 在2026年9月,就直接按照「大立光在2027年順利量產、2028年橫掃全球30%市占率、大賺高毛利」的最佳情境,給出了近8,000元的天價!
但真正的產業現實是:在FAU與光通訊領域,前方早已坐著Coherent、天孚通信等深耕多年的既有霸主。大立光就算技術拔尖,後續依然得跨越試產良率爬坡、光學對準精度、插入損耗驗證以及客戶長約簽署等重重考驗。外資此時砍出大刀,砍掉的不是CPO的未來,而是把原本定價100%成功的劇本,重新打折回正常商業驗證的節奏。
玉晶光的處境同樣如此: 玉晶光管理層早就務實定調,CPO在2026年仍處於早期試產階段,2027至2028年才會逐步成長,真正走向商業化穩定放量,恐將落在2030年! 且唯有當FAU精度要求拉高至±0.2~0.3微米(μm)的超高精密門檻時,玉晶光的優勢才能完全體現。當股價被市場提前炒到破千元,任何量產時程的微小落差,都足以擊垮脆弱的短線持股信心。
本業明明很會賺!揭開iPhone 18「量與價」的暗中拉扯
當CPO估值泡沫被刺破後,兩家公司的本業基本面,到底扛不扛得住?
檢視已公布的真實財報,這兩家光學巨頭的本業賺錢機器依然運轉得相當強悍:
- 大立光:
- 2026上半年營收達292.09億元(年增11.3%),稅後淨利狂飆至107.93億元(年增44%),上半年EPS繳出驚人的82.35元!
- 第二季毛利率維持在49.41%的頂尖水準(單季EPS達35.72元)。
- 8月營收為50.12億元(月增2.76%),公司更明確預告「9月拉貨動能將比8月更好」!
- 玉晶光:
- 2026上半年營收達118.23億元(年增17%),毛利率升至33.37%(毛利39.45億元),稅後淨利15.77億元,上半年EPS高達13.99元(去年同期毛利率僅30.05%)。
- 8月營收繳出27.19億元,月增達12.26%(年增0.72%),改寫近年高檔水準;前8個月累計營收達169.65億元(年增11.8%)。
這根本不是兩家快要倒閉的公司,它們的手機鏡頭獲利明明還在往上衝!
但為什麼如此漂亮的成績,卻救不了股價跌停?
魔鬼藏在蘋果iPhone 18的「量價矛盾」裡: 大摩指出,iPhone 18 Pro與Pro Max首度導入了極高難度的「可變光圈主鏡頭」,加上新一代潛望鏡頭持續升級,單顆鏡頭的平均售價(ASP)確實顯著提升,對大立光技術領先極為有利。
然而,單價拉高了,出貨總「量」卻被狠狠打亂了! 今年秋季蘋果並未推出常規的標準版iPhone 18,只推出了Pro、Pro Max以及定價高達7.5萬元的折疊機iPhone Duo。這種產品組合固然拉高了單機含金量,但缺少了數千萬支平價標準版的季節性鋪貨規模,供應鏈的總出貨台數根本沒有爆發!
大立光8月營收雖然月增3%,但年減幅度卻達16.23%,前8個月累計營收390.93億元僅微增3.71%,正是這場「單價提升、但總量受抑」的直接寫照。手機本業雖好,但成長力道顯然不足以單獨支撐起高達8,000元的誇張市值。
終局判決:跌停之後的清醒時刻!外資模型的多空交會點在哪裡?
走過這場跌停風暴,市場最核心的疑問是:被砍了2,000元的大立光與打回千元下方的玉晶光,究竟算便宜還是昂貴?
把兩大外資的估值模型攤開對照,一個有趣的「多空均值」已經浮現:

▲圖片來源:ChatGPT 製圖
這組數據揭開了關鍵轉折:在兩週前7,995元時,市場面臨的是高不可攀的估值陷阱;但在今天雙雙跌停之後,極端吹捧CPO的泡沫已被無情擠掉一大半,股價正好落在了「瑞銀悲觀保守」與「大摩中立評價」的中間分水嶺!
回歸源頭,這次大立光與玉晶光的雙雙跌停,是資本市場上的一堂震撼課:大立光依舊是全球鏡頭霸主,玉晶光也依舊在毛利提升軌道上;但在股市的磅秤上,用2028年的夢境替2026年的股價買單,終究逃不過被地心引力拽回地面的宿命。唯有看清估值重設的真實底牌,你才能在恐慌跌停的廢墟中,冷靜等待獲利與產能良率真正跟上來的那一天。

▲圖片來源:CMoney 大立光(3008) K線圖

▲圖片來源:CMoney 玉晶光(3406) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。