高息紅包變價差苦果:00878年化15%背後的92%資本利得真相
2026年11月中旬,多檔熱門ETF密集除息,在台股急殺之際交織出一幅冰火反差的畫面。
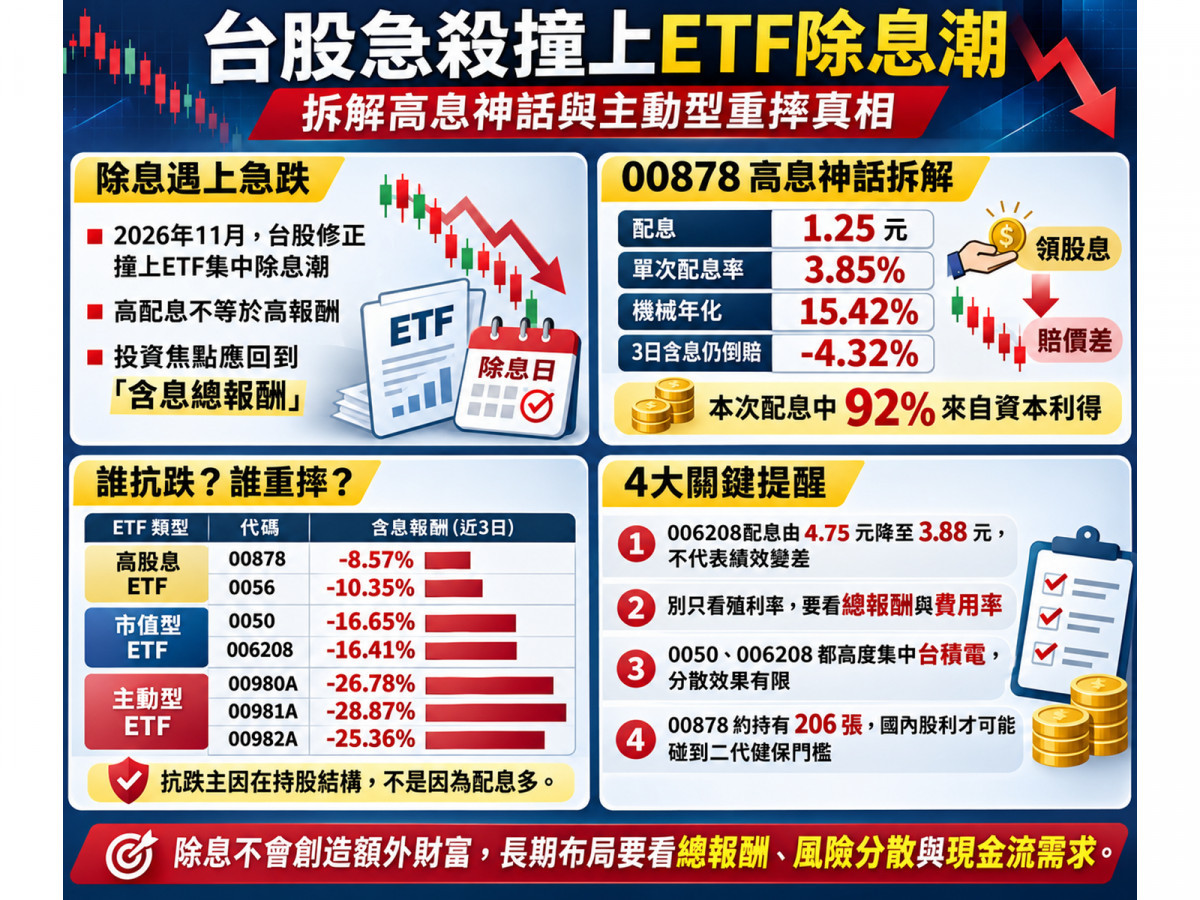
國泰永續高股息於11月17日除息1.25元(12月11日發放),以除息前一日收盤價32.43元計算,單次配息率達3.85%,機械乘上四季竟高達15.42%;
同日除息的還有富邦台50(3.88元,12月10日發放)、主動野村臺灣優選(00980A,0.688元)與主動群益台灣強棒(00982A,0.780元),元大臺灣ESG永續(00850)則於11月20日除息1.00元,主動統一台股升級50(00403A)本期不配息。
然而,誘人的高配息並未替投資人築起獲利防護網。
若在11月16日以32.43元買進一張00878(成本32,430元),除息參考價為31.18元,但截至11月19日收盤股價跌至29.78元;
即便納入應收配息1,250元,總價值仍縮水至31,030元,未計稅費即倒賠1,400元、簡化總報酬率為負4.32%(單看股價更跌8.17%),活生生上演「領了股息、賠了價差」。
翻開臺灣證交所11月12日預估組成公告更可見端倪:這1.25元中高達92%(1.15元)來自已實現資本利得,股利所得僅占8%(0.10元),收益平準金為0%。
回顧00878於2026年2月、5月、8月與11月分別配息0.42元、0.66元、1.01元與1.25元,全年合計3.34元,對照32.43元市價的比率為10.30%,與單次年化15.42%落差達5.12個百分點。
資本利得雖是真實獲利,卻高度仰賴多頭行情累積,一旦股市續跌,高配息便難保續航。
相較之下,市場對富邦台50半年配從4.75元降至3.88元(官方配息率約1.77%、當期含息報酬率負11.37%)與「收益平準金」的解讀,則存在雙重誤區。市值型ETF的核心是追蹤臺灣50指數總報酬,少配息只是把資產留在基金內複利,不會減損總財富;
至於常被貶為「左手配右手」的收益平準金,其會計本意是防止新申購資金稀釋原受益人收益(如100萬單位累積100萬收益,新湧入100萬單位若無平準金,每單位將從1元腰斬至0.5元)。
金管會雖規範須優先分配股利與已實現資本利得,卻並無「平準金逾50%即虛胖」的統一門檻,真正該警惕的是配息長期超越投資收益導致淨值惡化。
抗跌神話與重摔現實:產業結構決定高股息與主動型ETF的命運
這波修正更成為三類ETF的壓力測試場。
據媒體整理2026年10月1日至11月18日的簡化口徑(非標準配息再投資淨值報酬),高股息明顯抗跌:00878價格跌12.15%(含息負8.57%)、元大高股息(0056)跌12.96%(含息負10.35%);
市值型的元大台灣50(0050)跌16.65%、006208跌17.91%(含息負16.41%);
反觀主動型成長ETF成為重災區,主動統一台股增長(00981A)重挫28.87%、00980A大跌29.47%(含息負26.78%)、00982A亦跌28.73%(含息負25.36%)。
11月19日台股續殺時,證交所收盤顯示00878跌約2.84%、0050跌約4.14%,而00980A與00981A單日再狂瀉6.77%與8.25%。
但高股息抗跌並非因為「配息多」,而是金融與成熟企業等防禦性持股較高(同為高股息的00919、00878與0056,即因金融與電子權重不同而跌幅有別);
主動型ETF雖享選股彈性,但00981A截至11月18日台積電權重達16.87%、前十大持股更集中至65.9%,重押高估值成長股在空頭時反而放大下檔波動。
反方觀點提醒,短期抗跌不代表長期報酬勝出,一旦利率轉降、成長股反攻,市值型與主動型仍具爆發力;主動管理是否具備風險調整後的超額報酬,仍須歷經完整景氣循環檢驗。
透視持股集中度與稅費盲點:206張才扣健保費,別為省小錢誤配置
面對急跌,不少投資人以為「多買幾檔ETF」就能分散風險,卻忽略了底層持股高度重疊的暗礁。
0050與006208同樣追蹤臺灣50指數,截至11月18日,006208單是台積電權重即高達58.92%,同時買進兩檔毫無分散效果;
00878與0056亦在廣達(2382)、華碩(2357)、緯創(3231)與聯發科(2454)等電子股上出現重疊。
若將60%資金配置於006208、40%於00878,光是006208便讓整體部位暴露在35.35%的台積電風險下,且三類ETF皆屬台股單一市場,難避系統性衝擊。
至於令存股族焦慮的二代健保補充保費與所得稅,更須看清所得分類。
依現行規定,單次國內股利所得(54C)達2萬元,始全額按2.11%計收補充保費(如2.5萬元扣約528元),但已實現資本利得與收益平準金皆不計入。
以00878本次預估國內股利每單位0.09725086元(單張約97.25元,另含海外營利所得0.00274914元)試算,須持有約206張、領息逾25.75萬元才會觸及2萬元門檻(惟未來若54C占比提高,門檻將隨之下降)。
股利報稅則可於「合併計稅享8.5%抵減(每戶上限8萬元)」與「28%分開計稅(無抵減且不免除補充保費)」間依全戶所得試算,切忌為省下2.11%保費而盲目拆單買進高費用或低績效標的。
展望後市,這場急跌與除息潮將推動ETF市場邁入四大新考驗:高股息的配息續航力、市值型的單一權值集中度、主動型的多空風控真功夫,以及主管機關對配息揭露的透明要求。對投資人而言,除息本身不創造額外財富,在市場高波動之際,摒棄搶息一次重壓的衝動,回歸含息總報酬、費用率與自身現金流需求分批布局,才是穿越牛熊的長久之道。
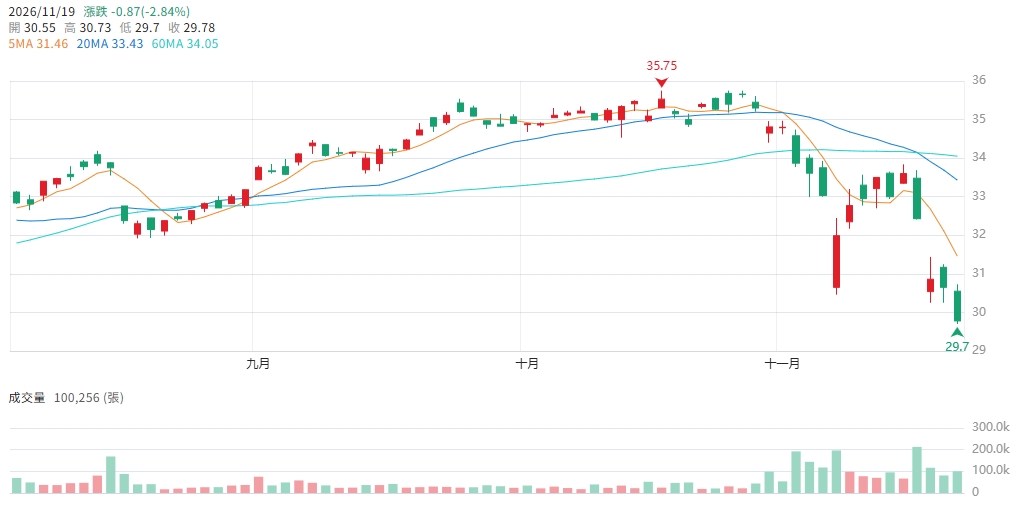
▲圖/CMoney 國泰永續高股息(00878) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。