股價狂飆近兩成的財務反差:併購墊高成長,GAAP營業利益驟減近七成
2026年11月18日的納斯達克市場,見證了資安股久違的資金狂潮。
Palo Alto Networks (PANW)正常交易時段先受市場提前卡位與族群買盤簇擁,大漲9.90%收在339.92美元,同日Okta (OKTA)大漲12.07%、CrowdStrike (CRWD)勁揚7.95%;
盤後財報出爐後,Palo Alto股價再漲9.13%至370.95美元。
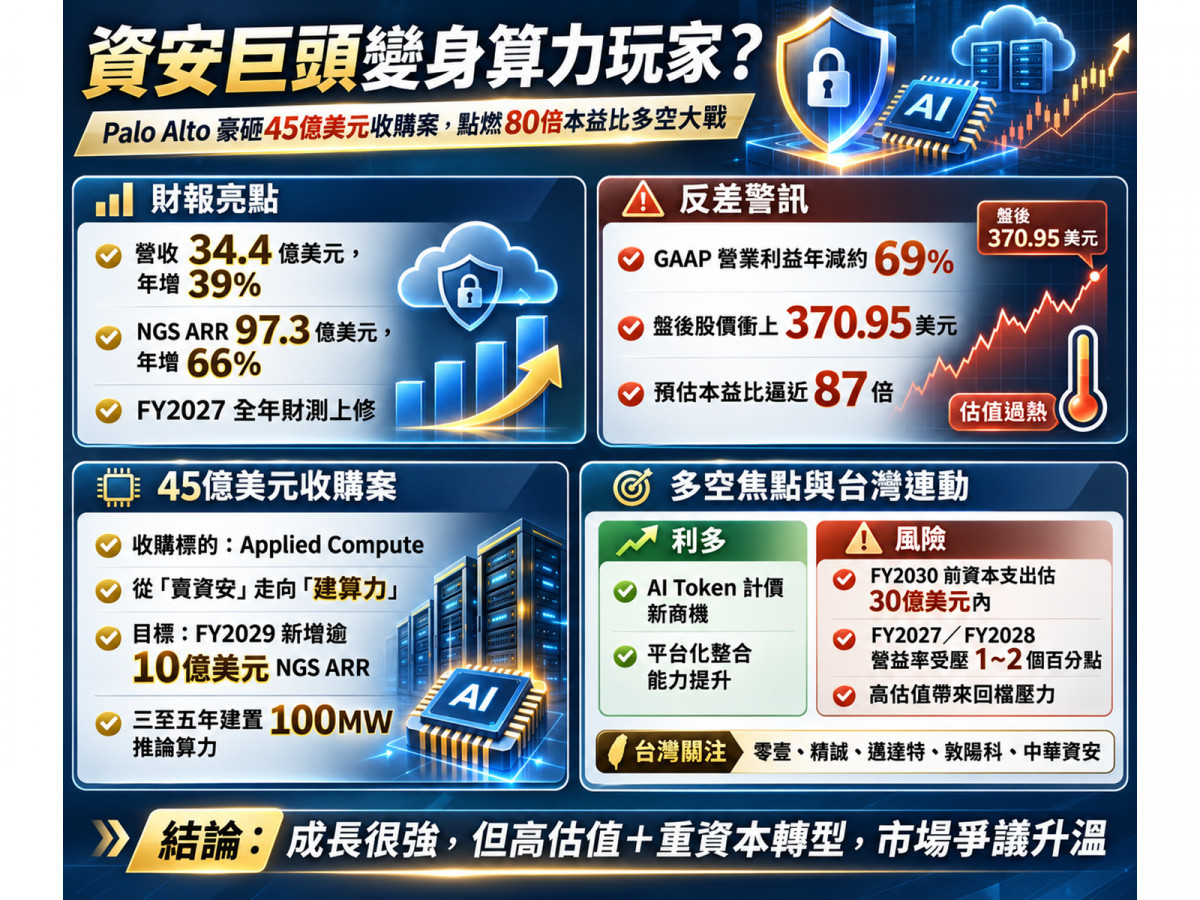
攤開FY2027第一季(2026年8月至10月)成績單,單季營收年增39%至34.4億美元,非GAAP稀釋每股盈餘(EPS)達1.05美元,優於原先0.96至0.98美元的財測;
市場最看重的次世代安全年化經常性收入(NGS ARR)年增66%至97.3億美元,剩餘履約義務(RPO)亦年增35%達210億美元。
公司順勢將FY2027全年營收財測中位數上修3.95億美元至145.45億美元,非GAAP EPS上看4.26至4.30美元。
然而,在亮麗的數字背後,獲利品質卻呈現冰火兩重天。
本季非GAAP營業利益雖年增約42%至10.59億美元,但按美國一般公認會計原則(GAAP)計算的營業利益卻從去年同期的3.09億美元重摔約69%至9,600萬美元,稅前淨利僅約2,500萬美元,全靠約4.57億美元的一次性所得稅利益,才將GAAP淨利推高至4.82億美元(GAAP稀釋EPS為0.57美元)。
兩者之所以出現巨大鴻溝,主因是高達約6.22億美元的股份基礎薪酬調整,以及約2.82億美元的收購無形資產攤銷。
更值得注意的是,Palo Alto於2026年連續吞下Chronosphere、CyberArk、Koi與Portkey等企業,明顯墊高了報表成長率——以Cortex平台為例,帳面營收年增53%,若採可比較的擬制合併(pro forma)口徑則約40%,凸顯投資人不能將39%的營收增速全數視為原有業務的自然爆發。
45倍年化收入跨界豪賭:從「賣盾牌」轉向「建算力」的利潤考驗
真正震撼華爾街的,是董事長兼執行長Nikesh Arora宣布以45億美元全股票收購Applied Compute,預計於2027年2月至4月間完成交割,其共同創辦人兼執行長Yash Patil將出任共同首席AI長。
不同於傳統防火牆或身分認證工具,Applied Compute專精於企業開放權重AI模型的後訓練、部署優化與推論服務;
這步棋宣告Palo Alto不再滿足於「保護企業的AI」,而是要直接提供「安全可控的企業AI平台」。
這場戰略轉折隨即引發激烈的多空交鋒。
看多者著眼於企業混用封閉與開放權重模型的長期剛需,管理層更立下FY2029新增逾10億美元NGS ARR、三至五年內建置超過100MW全球推論算力的目標。
但反方觀點直指高昂代價與商業模式稀釋風險:Applied Compute成立僅約18個月、年化收入剛逾1億美元(內含約5億美元現金與預付算力資源),45億美元收購價粗略換算約達現有年化收入的45倍;
若依每股337.16美元參考價試算,全股票交易約須增發1,335萬股,對既有約8.21億股造成約1.63%的粗略稀釋。
更關鍵的是,為了支撐推論算力,至FY2030累計資本支出估計將達30億美元以內,且管理層已明言新業務在FY2027與FY2028將分別壓低營業利益率最多約1個與2個百分點(至FY2029才望重返29%至30%),而公司標榜FY2028後維持38%以上的調整後自由現金流率,更明確排除了新增資料中心資本支出。
AI Token計價新戰局:破除當機迷思,平台巨頭短兵相接
從產業經濟機制來看,AI代理(AI Agent)大量進駐企業內部資料庫與付款流程,正徹底改寫資安的收費邏輯。
過去資安軟體按「員工帳號與設備數」計價,如今Arora力推與「AI Token流量、模型呼叫量與非人類數位身分」掛鉤的商業模式。
目前Palo Alto專攻AI安全的Prisma AIRS年化收入已近1.7億美元,資安營運自動化平台Cortex XSIAM達約8億美元(年增逾65%),新增約170個平台整合客戶的淨留存率突破120%。
但市場須冷靜釐清兩件事:首先,1.7億美元占97.3億美元NGS ARR比重仍低;
其次,近期Microsoft(MSFT)與美國國安局(NSA)等服務中斷,經路透社查證屬技術故障與例行維護,並無協調性網路攻擊證據,不宜直接換算成資安急單。
同時,在企業減少零散採購、轉向大型平台的趨勢下,Palo Alto亦面臨CrowdStrike、Okta、Fortinet(FTNT)、Zscaler(ZS)、Check Point(CHKP)、Cloudflare(NET)與Microsoft的貼身肉搏,客戶Token用量放大後更可能要求單位降價。
近80倍本益比下的台灣連動:分清真實合作與純題材借光
回到估值與台股連動,以FY2027非GAAP EPS財測中位數4.28美元計算,Palo Alto收盤價與盤後價對應的預估本益比已高達約79.4倍與86.7倍(尚未計入Applied Compute併購影響),市場幾乎已為這場轉型預支了極高成功率。
對台灣資安供應鏈而言,商機聚焦於國際代理、系統整合與在地託管服務:零壹(3029)自2017年正式代理Palo Alto產品並於2026年獲頒台灣SASE代理獎項,具最明確合作基礎,惟全球ARR成長並不會等比例轉化為區域代理獲利;
精誠(6214)、代理Zscaler等方案的邁達特(6112)、敦陽科(2480)及創泓科技(7714)則鎖定企業架構升級;
至於中華資安(7765)、安碁資訊(6690)、東捷資訊(6697)與偉康科技(6865),核心價值在於長約維運與SOC/MDR託管監控,並非Applied Compute供應鏈。
AI確實正把安全與治理成本推向新高度,但無論是站在近80倍本益比浪尖的Palo Alto,抑或台灣資安業者,最終仍須靠併購整合後的實質毛利與自由現金流,證明這不是一場昂貴的算力故事。
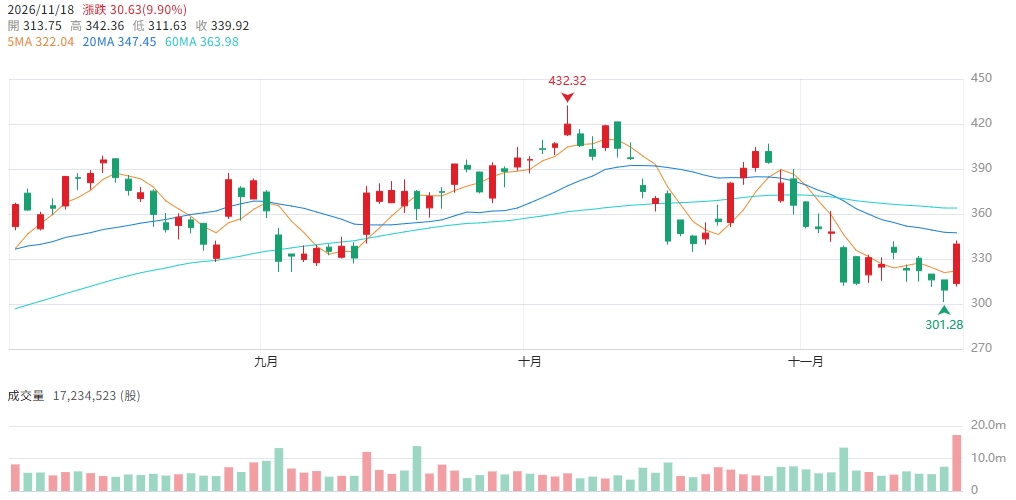
▲圖/CMoney Palo Alto Networks (PANW) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。