算力盛宴下的冰火反差:一邊是暴利神話,一邊是飆升的違約防禦
2026年11月中旬的華爾街,正同時見證AI時代最極致的繁榮與最深沉的焦慮。
11月17日,輝達公布FY2027第三季財報,單季營收高達1,158億美元,其中資料中心營收占1,076億美元,非GAAP毛利率達74.9%,下一季營收展望更上看1,300億美元(正負3%),再次印證全球對AI硬體的飢渴。
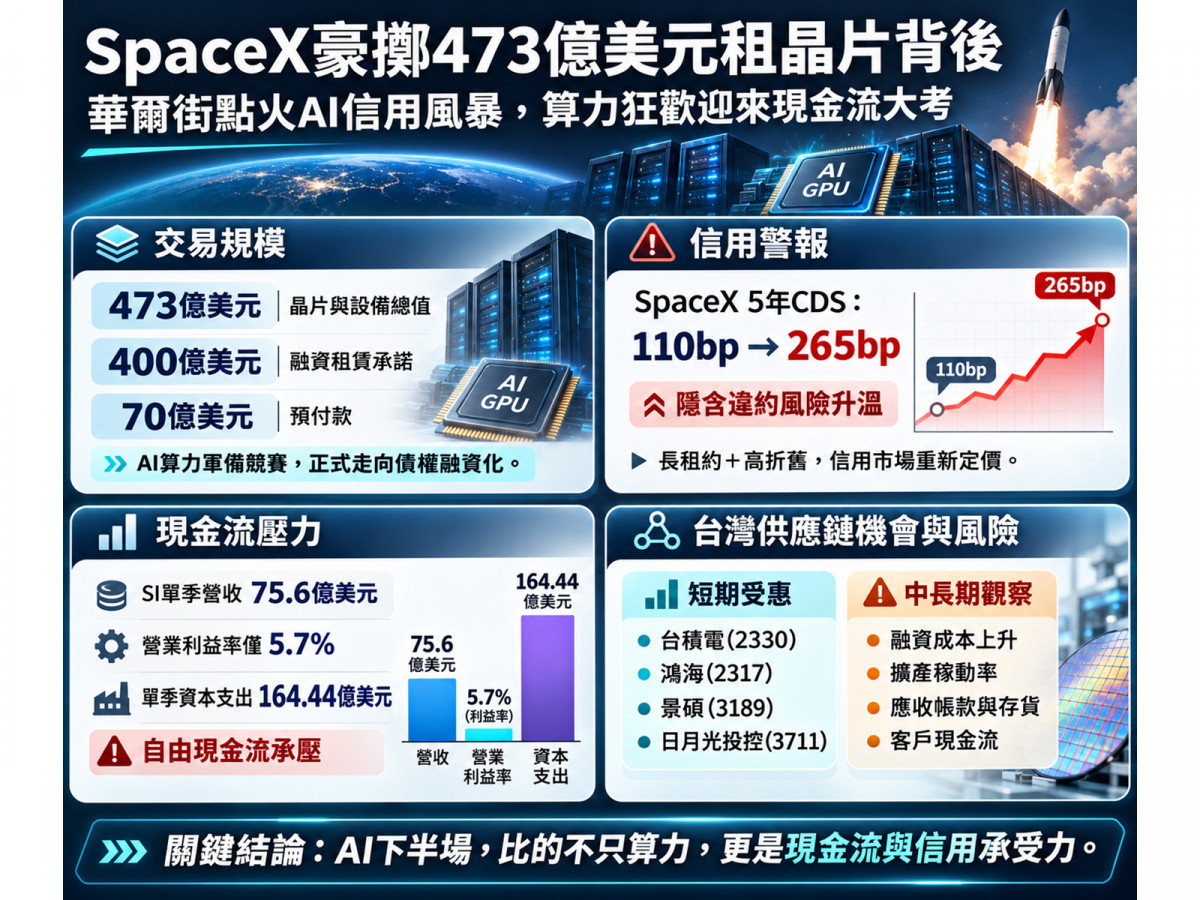
然而,就在這場算力盛宴的另一端,債券交易員卻忙著為下游買家的信用風險買保險——截至11月16日,SpaceX的五年期CDS利差已從2026年6月的約110個基點飆升至約265個基點;
若以違約回收率40%的簡化模型換算,風險中立隱含五年違約機率已逼近19.8%。
點燃這場信用重估導火線的,是一樁史無前例的晶片租賃交易。
SpaceX於2026年10月26日宣布,與阿波羅全球管理(APO)管理的實體達成約400億美元GPU設備融資租賃的具約束力承諾,由高盛(GS)主導結構設計,BlackRock、Goldman Sachs Asset Management及KKR相關帳戶亦參與初始資金承諾。
根據彭博揭露的交易細節,該計畫旨在取得總價值約473億美元的輝達Vera Rubin及相關設備,由SpaceX支付70億美元預付款,並搭配約400億美元融資(含高盛主導的83億美元優先擔保貸款),預計2026年底前完成交割、2027年上半年開始交付設備。這意味著華爾街正正式將高折舊率的AI晶片,打包成供機構投資人認購的巨額債權商品。
戳破「表外藏債」迷思:164億美元單季燒錢速度與5.7%微利現實
市場起初流傳,SpaceX透過SPV租賃晶片,便能將400億美元債務完美隱藏在資產負債表之外。
然而翻開SpaceX向美國證管會(SEC)提交的Form 8-K文件,這筆交易被明確定義為租期約五年至五年三個月的「融資租賃(finance lease)」。
依據美國ASC 842租賃會計準則,待2027年設備交付、租期啟動後,承租人原則上必須在表內認列使用權資產與租賃負債;
SPV僅能隔離法律追償順位與設定抵押權,卻無法讓SpaceX每季預付二十分之一融資成本與固定利息的經濟義務憑空消失。
若簡化為20季平均攤還,400億美元融資全面啟動後,SpaceX每年光本金就須償還80億美元(不含利息)。
從資產負債表來看,SpaceX於2026年6月IPO後前九個月淨募資約856.75億美元,截至9月30日手握現金及約當現金512.94億美元與有價證券385.61億美元,合計約898.55億美元的銀彈確實高於當時389.89億美元的債務與融資租賃本金,短期並無斷炊之虞。
但真正令信用市場屏息的是現金消耗速度:2026年第三季,SpaceX旗下的AI事業Super Intelligence (SI)雖貢獻75.60億美元營收(占全公司合併營收145.75億美元的51.9%),營業利益卻僅約4.31億美元,營業利益率僅約5.7%,單季SI資本支出卻高達164.44億美元。
累計前九個月,SpaceX營業活動現金流為130.97億美元,扣除高達480.69億美元的不動產、廠房及設備支出後,簡化自由現金流為負349.72億美元。
儘管SpaceX財務長Bret Johnsen宣稱部分AI基礎設施投資回收期低於一年,但在未揭露是否扣除完整折舊與融資成本前,這番說詞仍難消弭債權人對其長期造血能力的疑慮。
五年死租約碰上90天退租權:期限錯配與晶片殘值的雙重考驗
更深層的經濟機制矛盾,藏在客戶合約與融資期限的錯配之中。
SpaceX第三季財報顯示,來自SI事業的單一大客戶「Customer B」獨占全公司單季營收達34.5%(約50.28億美元)。
交叉比對Anthropic於11月17日提交的SEC修訂招股書可見,Anthropic與SpaceX旗下SpaceXAI簽有累計支出上限約1,205億美元(最長至2029年、算力全數交付後月費約31億美元)的算力合約,但其初始不可取消期間僅至2027年1月及3月,此後雙方皆可提前90天書面通知終止服務。
換言之,SpaceX背負著長達五年、不得任意提前解約的剛性租金義務,核心大客戶卻握有提前90天抽身的選擇權。
當然,支持方觀點認為,SpaceX自身擁有Grok模型與企業雲端業務,不能武斷認定2027年交付的Rubin晶片全數依賴Anthropic消化。
然而對債權人而言,由於SpaceX不保證GPU期末殘值,一旦租賃中途發生違約(例如兩年後違約、尚餘240億美元未償本金),而隨新技術迭代快速貶值的二手GPU處分淨收入若僅剩50億至150億美元,債權人將立即面臨90億至190億美元的抵押品覆蓋缺口;
若多家AI業者同時拋售設備,更將引發違約與抵押品跌價同步惡化的相關性風險。
4兆美元表外承諾驚動聯準會,台灣供應鏈迎來「看信用吃飯」時代
SpaceX並非孤例。
摩根大通資產管理研究主管Michael Cembalest在2026年11月報告中統計,七大AI相關企業未開始租賃與未來採購承諾合計高達4.49兆美元,為其已列示長期債務與租賃負債(7,580億美元)的5.9倍。
輝達最新CFO報告亦揭露,截至2026年10月25日,其供應採購(3,900億美元)、未開始資料中心租約(740億美元)等主要未來承諾合計升至5,180億美元,另有約320億美元附條件Neocloud協議與最高約1,180億美元保證名目曝險。
美國聯準會於11月13日《金融穩定報告》與理事Michael Barr於11月16日的演說中接連示警:2026年截至10月先進運算相關債務發行已逾6,800億美元,公開市場未償債務逾1.1兆美元,表外義務最大名目額逾3兆美元,美國大型銀行相關曝險更逼近1兆美元。
儘管多年期承諾包含上下游重複計算、不可直接等同當期負債,且輝達手握535億美元現金及有價債務證券、單季營業現金流達483億美元,但上游供應商注資或擔保下游客戶回購晶片的「循環融資」模式,仍令監管層擔憂重演2000年電信寬頻泡沫產能過剩的歷史。
這場華爾街的信用緊縮風向,正直接牽動台灣AI供應鏈的評價邏輯。
短期來看,硬體訂單依舊飽滿:輝達於11月17日宣布持續與台積電(2330)、鴻海(2317)、景碩(3189)及日月光投控(3711)旗下矽品擴大先進AI產能合作(其中景碩特定輝達專用ABF載板產能規劃擴大至3.5倍以上),加上欣興(3037)與京元電子(2449)等夥伴,先進製程與封裝載板具備明確支撐。
但中長期而言,若新興雲端業者因融資利率攀升而放緩建置,龐大的擴產承諾恐面臨折舊與稼動率考驗;
對於鴻海、廣達(2382)、緯創(3231)、緯穎(6669)、英業達(2356)等伺服器代工廠,以及台達電(2308)、奇鋐(3017)、雙鴻(3324)、智邦(2345)等電源散熱與網通廠而言,不能再只看營收年增率,更必須緊盯應收帳款、存貨周轉與客戶現金流。
當AI競賽下半場鳴槍,決定勝負的已不再是誰能搶到最多GPU,而是這些昂貴的晶片能否在償債大限前,榨出真金白銀的自由現金流。
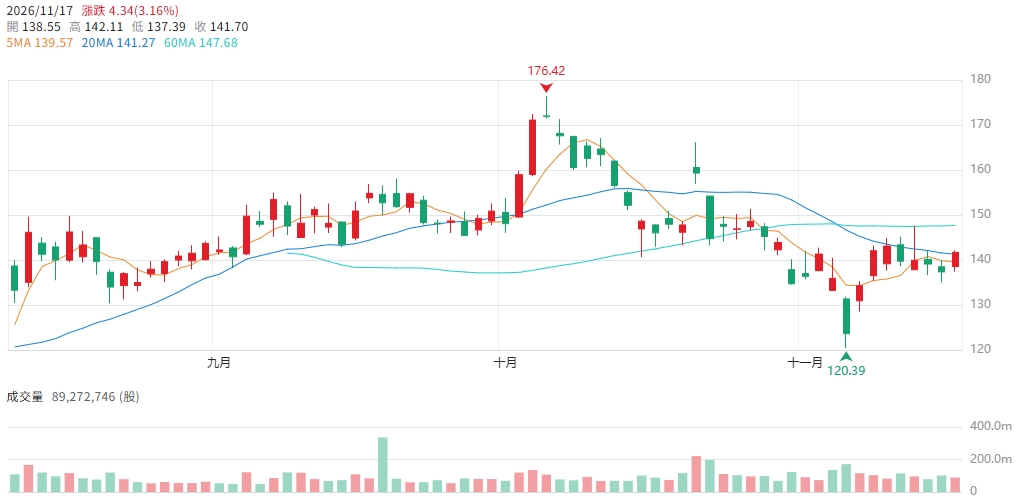
▲圖/CMoney SpaceX K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。