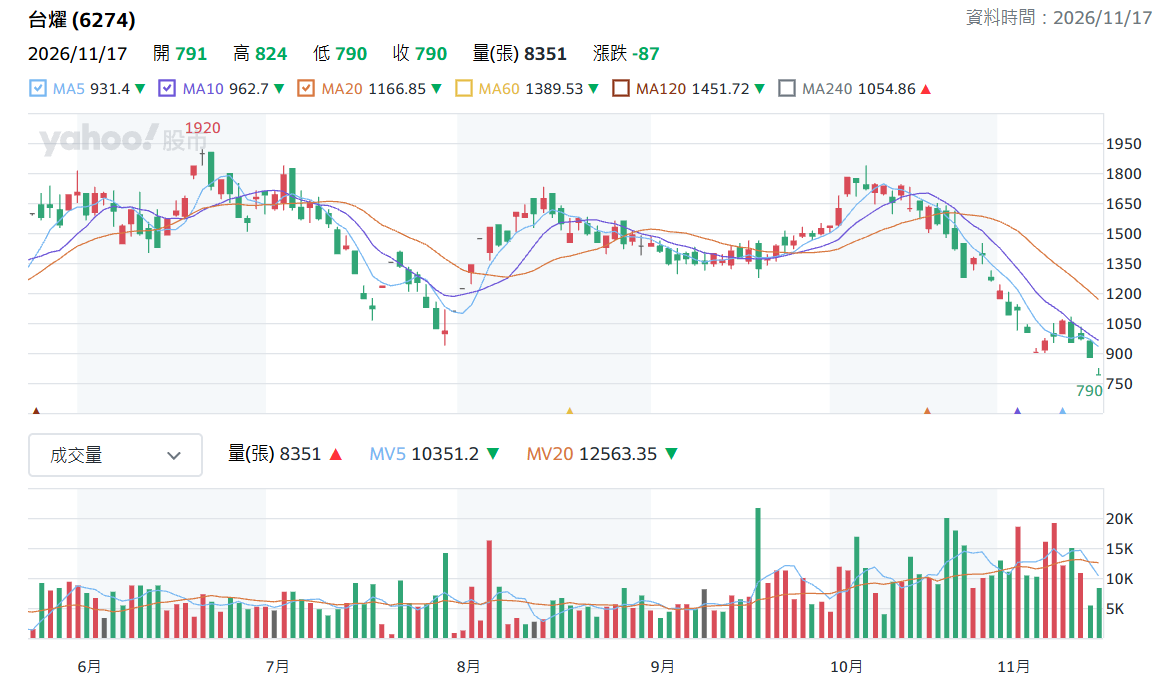
銅箔基板廠台燿(6274)今年營收、獲利接連創高,股價卻持續遭到市場賣壓吞噬。11月17日台燿再度跌停,終場收在790元,單日下跌87元、跌幅9.92%,連續兩個交易日以跌停作收。若與波段高點1,920元相比,股價已下跌約58.85%。
股價破底之際,籌碼結構也出現變化。根據統計,截至11月13日,台燿千張大戶持股比率降至46.30%,50張以下持股級距的比率則升至26.11%。短短四週,大戶持股比率下降7.77個百分點,小額持股比率增加5.59個百分點。
只是,籌碼分散是否代表股價還有一大段跌幅?從790元下看500元,意味著還要再跌約36.7%。以目前資料來看,500元可以作為悲觀情境的壓力測試,但還不能說是技術線圖已確認的跌幅目標。
千張大戶持股比率降至46.30% 小額持股比率連續增加
從台燿近期股權分散變化來看,大戶與小額持股級距的方向持續背離:
| 資料日期 | 千張大戶持股比率 | 每週變化 | 50張以下持股比率 | 每週變化 |
|---|---|---|---|---|
| 10月16日 | 54.07% | -0.10個百分點 | 20.52% | +0.25個百分點 |
| 10月22日 | 53.05% | -1.02個百分點 | 22.03% | +1.51個百分點 |
| 10月30日 | 51.25% | -1.80個百分點 | 22.95% | +0.92個百分點 |
| 11月6日 | 49.15% | -2.10個百分點 | 24.67% | +1.72個百分點 |
| 11月13日 | 46.30% | -2.85個百分點 | 26.11% | +1.44個百分點 |
若以10月16日至11月13日比較,千張大戶持股比率由54.07%降至46.30%;同期50張以下持股比率由20.52%升至26.11%,相對增幅約27.2%。
營收、獲利創高 為何股價反而腰斬?
台燿目前面臨的矛盾是:最新財報仍強勁,市場卻已開始重新評價未來成長。
公司2026年第三季合併營收約179.49億元,年增122.6%;歸屬母公司淨利約38.57億元,年增284.5%;單季每股盈餘(EPS)達12.88元,優於去年同期的3.58元。
累計前三季EPS為25.41元。其中第三季單季獲利已超過上半年合計的12.53元,反映獲利動能明顯加快。第三季毛利率約36.9%,也較第二季提高約7個百分點。
營收方面,台燿10月合併營收為64.78億元,月增5.76%、年增約127%;前10月累計營收487.82億元,年增約102.67%。
不過,股價反映的不只是已經公布的獲利,也包括市場對未來訂單、漲價、產能與毛利率的預期。即使營收仍在成長,只要投資人擔心成長速度低於原先期待,或願意給予的本益比下降,股價仍可能修正。
11月17日除了台燿,聯茂、台光電相關供應鏈及多檔PCB、載板股也承受賣壓,部分個股跌停,顯示材料與電子族群整體評價承壓。不過,目前無法單憑股價與持股級距變化,認定大戶賣出的確切原因。
790元還守得住嗎?824元、877元成反彈關卡
台燿11月17日開盤791元,盤中最高來到824元,最終仍收在跌停價790元。最新技術數據顯示:
| 價格或指標 | 數值 | 觀察重點 |
|---|---|---|
| 11月17日低點與收盤價 | 790元 | 當日跌停價,尚不能視為已確認的支撐 |
| 11月17日盤中高點 | 824元 | 短線反彈的第一道觀察關卡 |
| 11月16日收盤價 | 877元 | 前一交易日收盤位置 |
| 5日線 | 931.4元 | 短線趨勢修復的觀察指標 |
| 10日線 | 962.7元 | 股價仍位於其下 |
| 20日線 | 1,166.85元 | 中期反彈仍有一段距離 |
從線型來看,台燿目前位於5日、10日與20日線之下,短線趨勢仍偏弱。後續首先要觀察790元附近能否止跌、跌停賣壓是否消化;如果出現反彈,再看824元與877元能否逐步收復。
股價真的會跌到500元?先看估值條件
從獲利與本益比試算,台燿要達到「500元」需要的條件如下。
台燿公告的最近四季累計EPS為29.02元。以11月17日收盤價790元計算,對應本益比約27.2倍;若股價為500元、暫時維持同一個近四季EPS,對應約17.2倍。但未來財報公布後,近四季EPS也會跟著改變。
至於未來獲利,元大投顧10月29日的一份產業報告,在同業比較表中列出台燿2027年預估EPS為67.5元。這是當時單一機構的預估,並非公司保證,也不是已實現獲利。
| 試算基礎 | 股價790元 | 股價500元 |
|---|---|---|
| 近四季實際EPS 29.02元 | 約27.2倍 | 約17.2倍 |
| 2027年預估EPS 67.5元 | 約11.7倍 | 約7.4倍 |
| 假設2027年EPS降至50元 | 約15.8倍 | 約10倍 |
例如,若未來2027年EPS預估由67.5元下修至50元,如果因為AI暫緩與科技巨頭產生的借貸風暴,導致市場只願意給予台燿10倍本益比,500元或許就會達到。
太空CCL:地面設備已有研發基礎 衛星應用仍看認證
除了AI伺服器與高速交換器,台燿也在尋找新的高頻高速材料應用,其中之一就是低軌衛星。
台燿曾與明泰、鐳洋、金像電共同參與低軌衛星地面通訊設備研發計畫,並完成地面接收設備雛形。台燿在供應鏈中主要提供高頻高速材料研發能力,應用方向包括衛星通訊設備所需的低損耗傳輸材料。
台燿市場策略處處長廖志偉今年10月在產業展會表示,公司低軌衛星相關材料主要落在M6、M7等級,已有多家客戶進行認證,也有M8等級產品進入驗證。公司同時推進M10、M11等更高階材料開發,但量產仍須視客戶需求與驗證進度而定。
另外,台燿台灣廠今年取得AS9100航太品質管理系統認證,有助於公司接軌航太供應鏈的品質管理要求。
但航太認證不等於特定產品已在衛星本體大量出貨。對投資人來說,仍應區分地面設備、衛星本體、客戶認證及實際量產;目前公開資料也不足以確認太空或低軌衛星材料對台燿營收的個別貢獻。
量子電腦材料獲經濟部點名 距大規模貢獻仍有距離
另一個受到市場關注的長期題材是量子電腦。
經濟部在「臺灣量子產業鏈布局與角色定位」資料中,將台燿列入製造封裝的材料端,同列的還有永光、李長榮化工等公司。這代表台燿已被納入台灣量子產業材料布局的觀察範圍。
量子運算系統除了運算核心,也需要控制、連接及訊號傳輸設備。台燿既有的高頻、低損耗材料能力,未來具備延伸至相關應用的想像空間,但不同系統所需的材料、溫度與可靠度規格並不相同,仍須個別驗證。
目前公開資訊尚不足以確認台燿量子材料的主要客戶、出貨規模或營收占比,因此現階段較適合將它視為中長期布局,不宜直接納入短期獲利大幅成長的計算。
泰國廠擴產是成長機會 也要留意資本支出風險
產能方面,台燿泰國廠第一、二期合計規劃月產能120萬張,並預留第三期擴產空間;公司先前也公告,泰國子公司自2026年第三季起陸續進行約77.9億泰銖的擴廠投資。上述規劃產能並不等於目前已全數完成或滿載。
新產能若能順利通過認證、提高良率並取得訂單,有機會支援AI、通訊與低軌衛星材料需求;但擴廠也伴隨設備、折舊及資金支出。若客戶需求不如預期,或新產能開出後稼動率較低,獲利表現就可能受到影響。
對台燿而言,接下來的觀察重點將是:高階材料需求能否延續、毛利率是否維持,以及泰國新產能能否如期轉化為營收與獲利。
籌碼止穩與獲利預期 決定股價何時落底
台燿的財報目前仍有營收與獲利成長支撐,太空材料及量子電腦也提供中長期應用方向;但短線股價連續跌停、持股結構分散,顯示市場信心尚待修復。
後續可觀察三項訊號:790元附近的賣壓是否消化、千張大戶持股比率能否止跌,以及未來營收與毛利率是否支撐法人獲利預估。
在這些訊號出現之前,500元較適合作為風險情境來檢視;至於股價能否止跌回升,仍須由後續成交、籌碼與基本面共同驗證。
▲台燿日K線圖(圖片來源:Yahoo股市)