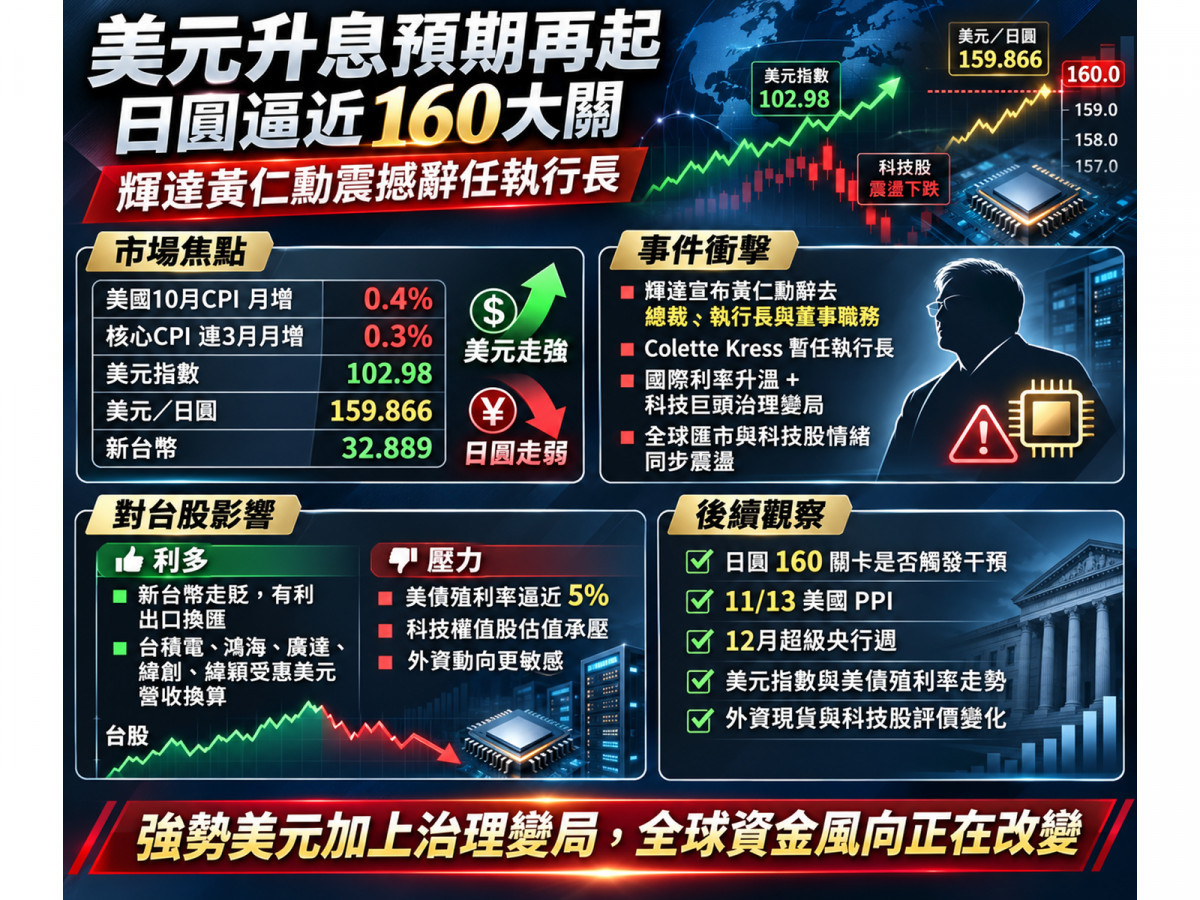
美國10月消費者物價指數(CPI)月增0.4%、核心CPI連續三個月月增0.3%(單月速度複合年化約3.66%),通膨黏著性推動美元指數於11月12日衝上102.98(創2025年4月以來高點),美元兌日圓更逼近160敏感大關來到159.866!
與此同時,NVIDIA更於2026年11月12日正式宣布黃仁勳辭去總裁、執行長與董事職務(由財務長Colette Kress暫任執行長),在國際利率升溫與科技巨頭治理變局交織下,瞬間牽動全球匯市與台股等科技權值股的敏感神經!
回顧全球資金流動的發展軌跡,強勢美元與高利率環境向來是一把雙面刃,如今這場總經考驗正在發酵。
隨著美元兌新台幣從10月1日的31.842元貶至11月12日的32.889元(貶幅約3.29%),雖然為台灣出口大廠帶來美元營收換算的帳面優勢,但美國利率走高與三大非美貨幣(日圓、歐元、英鎊)的政策博弈,正成為決定台股科技族群估值與外資動向的最關鍵指標!
全球央行政策大角力:美國通膨黏著支撐美元,非美貨幣陷入「兩難保衛戰」
為什麼當前的全球外匯市場,會呈現美元短線偏強、但日圓與歐系貨幣風險結構截然不同的分歧走勢?
- 美國聯準會(Fed)端:就業穩健與通膨偏高(支撐升息預期與美元利差)
美國上週初領失業救濟金人數僅20萬人(前週修正後為19.1萬人),顯示就業市場並未出現大規模裁員。
儘管高房貸利率使10月成屋銷售年化跌至375萬戶(月減5.5%、年減8.8%,創2010年8月以來新低),但10月28日Fed維持利率在3.75%~4.00%的決議中已有2位委員主張升息1碼(25個基點),舊金山聯準銀行總裁Mary Daly於11月12日亦表態未來很可能需要進一步升息,使美元獲得強勁支撐。 - 非美三大央行端:
通膨壓力迫使緊縮,但內需與成長受制(匯價表現分化) 日本10月企業物價指數(CGPI)年增衝上7.1%(高於預期的6.5%)、以日圓計價進口物價年增高達24.8%,但日本央行(BOJ)政策利率仍停留在1.25%,與美國存在約2.50至2.75個百分點的政策利差。
至於歐洲央行(ECB,目前存款利率2.50%)與英國央行(BOE,11月5日已升息1碼至4.00%)雖同樣處於升息循環,但受制於能源成本與房市降溫,短期仍難敵美元強勢。
這說明匯市交易的關鍵已不再只是單純的「升息與否」,而是美、日、歐、英四大央行誰的政策調整比市場預期更加鷹派!
當日圓逼近160、歐英同步緊縮:為什麼必須提防「干預突襲與預期反轉」?
面對美元獨強的局面,投資人在操作外匯與評估股市風險時,必須看懂三大核心傳導機制:
- 日圓160大關的政府干預與平倉風險:
日本財務省財務官三村淳於11月12日公開警告市場勿忘今年夏天的干預經驗(7月底至8月初日本曾斥資15.4兆日圓進場干預)。
若投資人因美日利差在160附近無限制追多美元,一旦日本政府突襲干預或日本央行於12月轉鷹,日圓若從160急升至150(每1美元換回日圓減少6.25%),匯兌損失恐瞬間吞噬利息收益並引發套利交易急速平倉。 - 歐元與英鎊具備升息底氣、不宜過度看空:
歐元區10月整體通膨達4.0%(核心通膨2.2%),路透社調查71名經濟學家全數預期ECB將於12月升息1碼至2.75%。
英國第三季GDP季增0.7%(年增1.9%)、9月單月GDP年增2.1%表現具韌性,且英國9月CPI年增3.5%(BOE預估2027年中將升至約5%),若未來Fed升息預期降溫而歐、英維持鷹派,歐元與英鎊隨時可能反彈。 - 集中押注美元的連動風險:
若投資人同時做多美元/日圓、放空歐元/美元與英鎊/美元,表面上分散在三組貨幣,實際上卻是高度重疊的美元多頭曝險,一旦美國數據轉弱將面臨同步虧損。
這正是為什麼面對匯率劇烈波動,不能只看單一利差,更必須同步檢視對台灣企業獲利與科技股估值的雙重影響!
三大外匯焦點與台股科技鏈硬實力:關鍵價位與受惠風險盤點
國際匯市三大指標:USD/JPY、EUR/USD 與 GBP/USD 關鍵攻防
- 美元/日圓(USD/JPY,參考價159.866):
短期支撐位於159.50~159.70,上方160.00至160.30~160.50為高度敏感的政策壓力區。
雖然BOJ委員淺田統一郎擔憂過早升息將損害成長,但市場仍預期12月17日至18日會議可能升息至1.50%,需嚴防160關卡出現雙向劇烈震盪。 - 歐元/美元(EUR/USD,參考價1.10545):
短期支撐區在1.1000~1.1020,壓力區在1.1065~1.1085(若反彈則觀察1.1100~1.1120)。
歐洲企業組織BusinessEurope調查顯示工業與服務業負面看法比例已分別由62%、50%降至33%、30%,中期走勢將取決於12月16日至17日ECB會議對2027年利率路徑的態度。 - 英鎊/美元(GBP/USD,參考價1.32325):
短期支撐區在1.3160~1.3180,壓力區在1.3240~1.3260及1.3300附近。
英國服務業(第三季季增0.9%)與AI相關投資支撐經濟,但RICS公布10月全國房價差值達-36(新買家詢問與達成交易差值皆為-24),顯示高利率正壓抑房市,12月17日BOE會議將是關鍵風向球。
台股科技與傳產鏈:台積電、鴻海與AI伺服器三雄的匯率估值戰
- 科技大廠享匯兌換算優勢,但須提防估值壓縮:
新台幣近一個半月貶值約3.29%(從31.842貶至32.889),以1,000萬美元未避險營收簡化試算,換算新台幣金額將從3億1,842萬元增至3億2,889萬元(增加1,047萬元)。
這對台積電(2330)、鴻海(2317)、廣達(2382)、緯創(3231)、緯穎(6669)等全球化科技大廠的帳面營收換算具正面效果;
但若美債殖利率續升,加上NVIDIA執行長黃仁勳辭任帶來的短期治理風險溢酬,仍可能壓抑高估值科技股的本益比。 - 日圓貶值與進口成本的產業分化:
美元走強將推升航空、能源密集型製造業的美元採購成本;
而日圓貶值雖有助於台灣企業以較低成本採購日本設備,但機械設備、精密製造與汽車零組件廠在海外市場也將面臨日本同業更大的價格競爭壓力。
12月超級央行週決定「全球匯市與台股資金」的長線動能
面對美元升息預期升溫與NVIDIA管理層交接的雙重變數,接下來11月13日晚間公布的美國10月PPI,以及12月中旬接連登場的「超級央行週」——美國Fed(12月8~9日)、歐洲ECB(12月16~17日)、英國BOE(12月17日)與日本BOJ(12月17~18日)利率決策,將正式揭曉全球資金的下一步方向。
對台灣投資人而言,在觀察台積電(2330)、鴻海(2317)、廣達(2382)、緯創(3231)與緯穎(6669)等科技龍頭受惠新台幣貶值的營收效應時,更必須緊盯美元指數、美國10年期公債殖利率與外資現貨動向,才能在匯率與利率的劇烈波動中精準控管風險!
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。