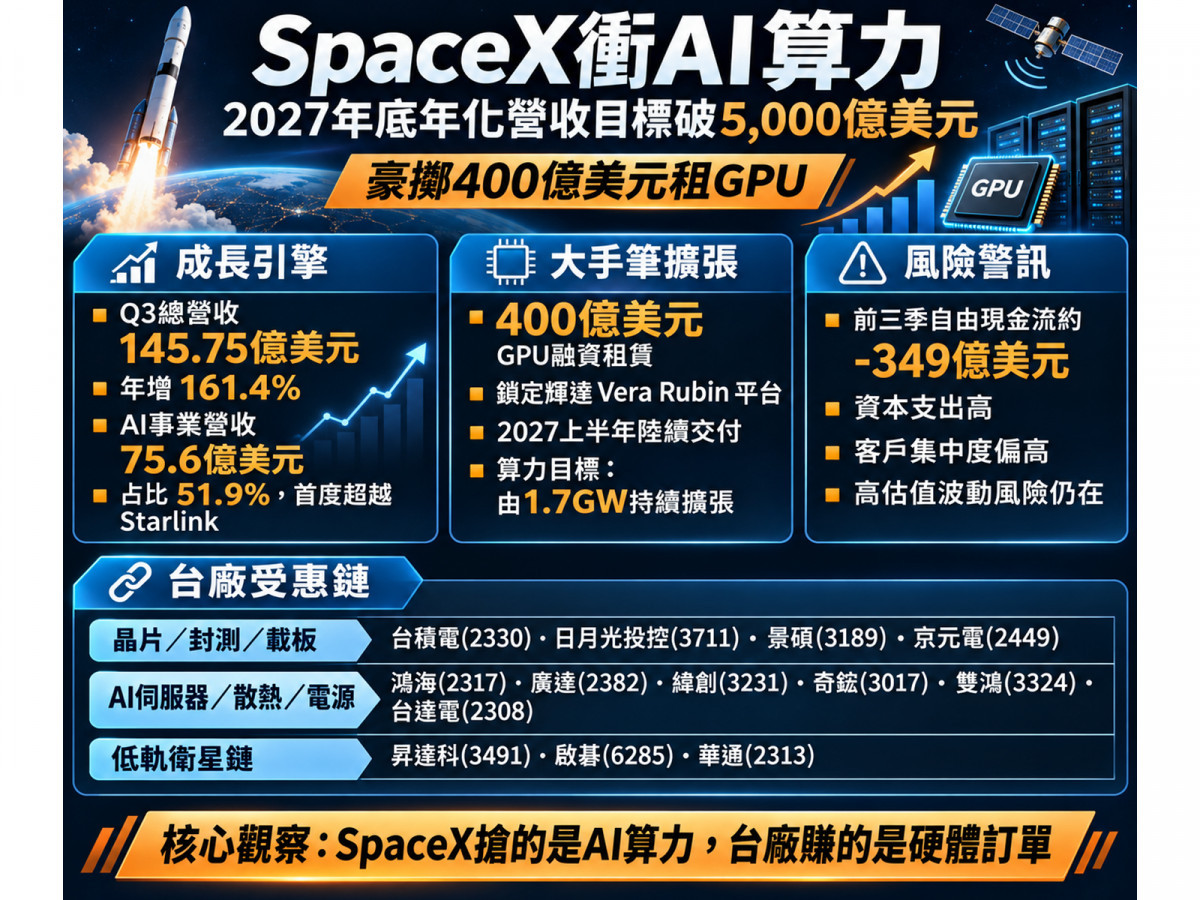
根據2026年11月6日Baron投資年會逐字稿與SpaceX正式財報,馬斯克公開預測SpaceX在2026年底年化營收將突破1,000億美元,到了2027年12月底的年化營收規模更可能一舉突破5,000億美元(即當月單月收入達416.67億美元乘以12個月之運行速率,遠高於華爾街分析師預估2027年Q4約580億美元、折合年化約2,320億美元的水準)!
回顧SpaceX的商業模式轉型,真正推動營收狂飆的核心引擎早已從火箭轉向AI運算。
為了支撐龐大的算力擴張,SpaceX更與Apollo Global Management(APO)達成約400億美元的GPU設備融資租賃承諾,鎖定採購輝達(NVDA)新一代Vera Rubin晶片及運算設備。
在這波巨額硬體採購浪潮下,名列Vera Rubin生態系核心夥伴正是比高估值美股更具確定性的實質受惠贏家!
拆解SpaceX財報真相:AI部門營收季增195%首超Starlink,但燒錢速度同樣驚人
為什麼SpaceX敢喊出挑戰5,000億美元年化營收的狂言,背後卻同時隱藏著現金流與客戶集中度的嚴峻考驗?
- AI事業躍居最大營收來源(Q3營收暴增161.4%)
根據SpaceX2026年第三季正式財報,單季總營收衝上145.75億美元(季增86.5%、年增161.4%),GAAP營業利益27.91億美元(營益率約19.1%)、調整後EBITDA達88.09億美元。
最驚人的是,旗下「Super Intelligence(SI,超級智慧)」部門(含AI算力基礎設施、Grok、X平台及8月收購並於Q3貢獻約6.08億美元營收的Cursor)Q3營收暴增195.2%至75.60億美元(占總營收51.9%,其中約93%、即70.22億美元來自AI解決方案與基礎設施),正式超越Starlink所屬的連線服務部門(Q3營收52.48億美元、占36.0%,消費者訂戶達1,360萬戶)與航太事業(Q3營收17.67億美元、占12.1%)! - 前三季自由現金流負349億美元與單一客戶占34.5%風險
儘管帳面轉虧為盈(Q3未履約合約Backlog約629.59億美元),但SI部門Q3的GAAP營業利益僅4.31億美元(營益率約5.7%)。
為將AI名目運算功率從Q3的1.7GW推升至2026年底預期的2.5至3GW,公司前三季固定資產支出高達480.69億美元,遠超營業現金流130.97億美元(簡化自由現金流約負349.72億美元),且Q4資本支出預計再砸350億至400億美元(幸賴6月IPO募資約856.75億美元,Q3末帳上現金與短期證券合計達898.55億美元)。
此外,Q3前兩大客戶合計占總營收達51.1%,且部分合約在爬坡期後允許提前90天通知終止,顯示高估值(以過去12個月營收約320.4億美元計,P/S約56.8倍)背後仍須面對算力價格競爭與期限錯配風險。
400億美元GPU租賃啟動:為什麼「上游硬體供應鏈」比算力出租商更穩賺?
當SpaceX與微軟(MSFT)、亞馬遜(AMZN)、Alphabet(GOOGL)、甲骨文(ORCL)及CoreWeave(CRWV)在算力租賃市場激烈廝殺、未來可能面臨單位算力價格下滑與自研晶片(如超微(AMD)加速器或德州Terafab長期計畫)競爭時,上游硬體製造商卻能率先將資本支出轉化為實質訂單:
- 400億美元融資鎖定2027上半年交付:
SpaceX於2026年10月26日宣布與Apollo Global Management(APO)達成約400億美元GPU設備融資租賃承諾(租期約5至5.25年),專門用於採購輝達新一代Vera Rubin晶片與機櫃,並預計於2027年上半年陸續開始交付。 - 地面算力與太空衛星雙軌拉貨:
雖然馬斯克提出的「太空資料中心」仍面臨真空熱輻射散熱、發射成本與輻射防護等工程挑戰,屬2030年後的長期選項;
但眼前的地面AI叢集擴建與Starlink衛星部署,已為台灣供應鏈帶來明確的雙重需求。
台廠供應鏈實戰布局:台積電(2330)、鴻海(2317)與昇達科(3491)各司其職
投資人在布局SpaceX題材時,必須嚴格區分「地面AI算力基建」與「Starlink衛星通訊」兩條不同的供應鏈邏輯:
Vera Rubin晶片製造與封測載板核心鏈
官方認證的晶片生態系夥伴:
輝達2026年台灣供應鏈官方資料明確將台積電(2330)、日月光投控(3711)旗下矽品、景碩(3189)與京元電子(2449)列為Vera Rubin生態系重要夥伴。
AI伺服器機櫃、液冷電源與Starlink衛星鏈
- AI伺服器ODM、液冷散熱與高速網通:
名列輝達Vera Rubin系統供應生態系的鴻海(2317)、廣達(2382)(含旗下QCT)、緯創(3231)、緯穎(6669)、英業達(2356)與和碩(4938),將隨新平台機櫃交付而受惠。
同時,算力從1.7GW擴張需要龐大的電力與熱管理支援,推升液冷散熱廠奇鋐(3017)、雙鴻(3324)、建準(2421),電源大廠台達電(2308)、光寶科(2301),以及高速交換器與光通訊PCB族群智邦(2345)、台光電(2383)、金像電(2368)、光聖(6442)、聯亞(3081)、上詮(3363)的升級需求。 - Starlink低軌衛星通訊獨立追蹤:
在訂戶突破1,360萬戶的Starlink業務方面,則由高頻微波與射頻元件廠昇達科(3491)、無線通訊設備廠啟碁(6285)、衛星PCB廠華通(2313)、敬鵬(2355),以及同欣電(6271)、金寶(2312)等構成亞洲衛星概念題材。
緊盯「2027年Q1營收與算力回本率」:買進賣鏟子的台灣硬體贏家
馬斯克喊出2027年底年化營收突破5,000億美元,確立了SpaceX全力衝刺AI算力基礎建設的決心,但也伴隨著高資本支出與高估值的劇烈波動。
建議投資人後續密切追蹤三大關鍵指標:SpaceX2027年Q1實際營收能否達成財務長提出的330億至370億美元展望、SI事業5.7%的營業利益率與自由現金流能否改善,以及前兩大客戶續約狀況。

▲圖/CMoney SpaceX K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。