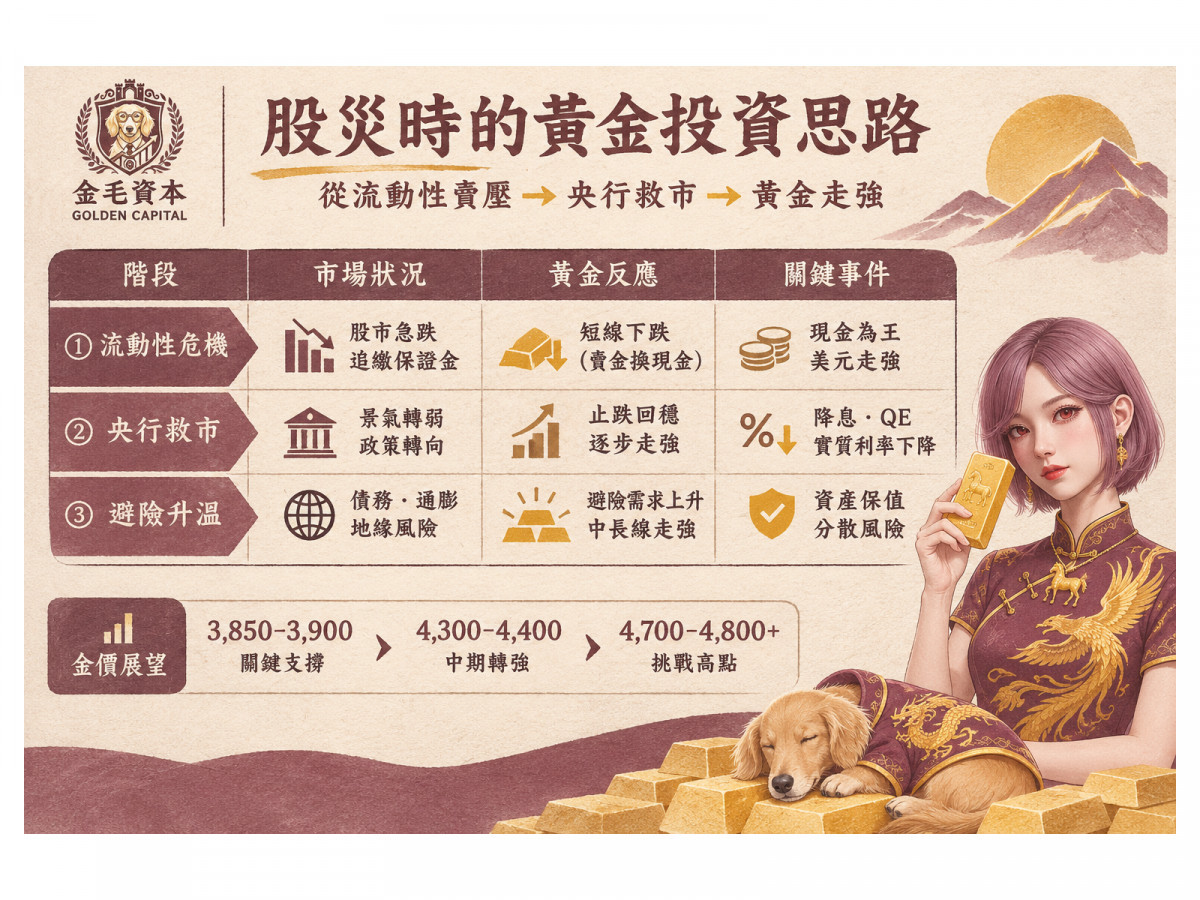
全球股市急殺,黃金卻沒有立刻成為資金避風港,反而一度跟著股票同步下跌。
這種現象看似違反傳統認知,也讓不少投資人開始懷疑:「黃金不是避險資產嗎?為什麼股災來了,金價反而下跌?」
答案可能正好相反。
黃金短線下跌,未必代表避險功能失效,更可能反映全球金融市場正在進入「流動性優先」階段。當股票、期貨與高槓桿部位快速下跌,投資人面臨追繳保證金壓力時,最先被賣掉的往往不是基本面最差的資產,而是最容易變現的資產。黃金具有極高流動性,因此在股災初期,反而容易成為基金與投資人的提款機。
目前金價約在4,000美元附近震盪,從2026年初5,405美元歷史高點計算,最大修正幅度已超過兩成。從月K觀察,這已不是普通的多頭整理,而是一次相當劇烈的中期修正;不過長期上升結構目前仍未完全遭到破壞,而3,850至3,900美元附近,正逐漸成為這一波最重要的多空分水嶺。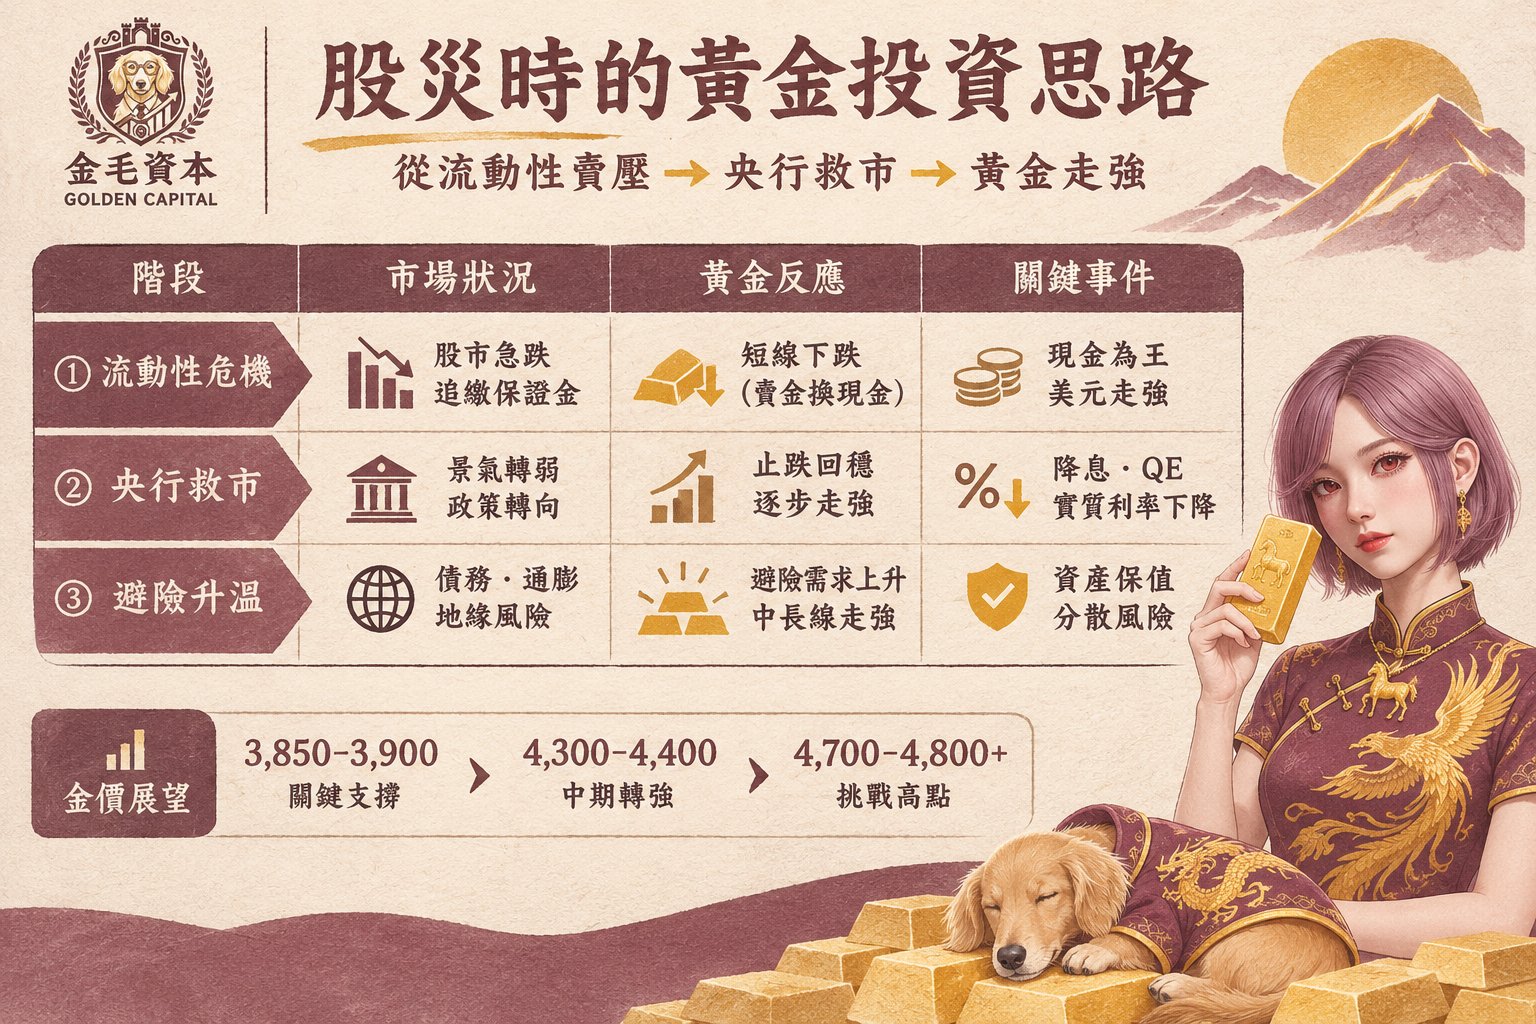
股災第一階段 黃金可能反而被賣
投資人若要理解黃金,首先必須打破一個迷思:股市跌,不代表黃金當天就一定會漲。
真正的金融危機通常分成幾個階段。
第一階段往往是「Cash is King」。
股票暴跌後,融資、期貨、選擇權與槓桿基金開始面臨保證金追繳,市場最缺的不是黃金,而是現金。這時候投資人會出售流動性最好的資產換取美元,黃金也就可能一起被賣出。
換句話說,危機初期常見的市場鏈條其實是:股票大跌 → Margin Call → 賣黃金換現金 → 美元走強 → 黃金承壓。
甚至還有另一種情況:部分投資人選擇賣出過去幾年已累積龐大獲利的黃金,再把資金轉進暴跌後的股票市場「撿便宜」。因此,黃金短線下跌,並不能單純解讀為避險需求消失。
歷史上也曾多次出現類似劇本。
2008年金融海嘯最恐慌階段,黃金並非一路直線上漲,期間甚至多次出現15%至25%的修正,但2008全年黃金仍交出約4.3%的正報酬;到了2009年3月,價格也已重新站回金融危機前水準。
2020年疫情股災更為典型。當年3月全球股票市場崩跌時,黃金曾在短短數個交易日內下跌約12%,原因之一同樣是基金為了補繳保證金而出售黃金;但到了月底,金價便幾乎收復跌幅,2020全年最後仍上漲約25%。
因此,真正值得投資人記住的並不是「股災黃金一定會漲」,而是:
黃金不是股災第一天最可靠的避險工具,卻經常成為金融危機進入第二、第三階段之後的重要避險資產。
真正的黃金行情 往往從央行救市後開始
當股災進入第二階段,投資邏輯就開始改變。
如果市場持續下跌,經濟轉弱,央行往往開始降息、停止緊縮甚至重新擴張資產負債表。此時實質利率下滑,持有沒有利息收入的黃金,其機會成本反而下降。
到了第三階段,市場開始擔心的甚至不再只是股票,而是政府債務、財政赤字、貨幣購買力、通膨與地緣政治風險。
這才是黃金真正最強的舞台。
因此,如果未來市場演變成:AI與科技股估值修正 → 股市持續下跌 → 景氣轉弱 → Fed政策轉向 → 實質利率下滑
那麼現階段因為Margin Call造成的黃金賣壓,反而可能逐漸轉變為中長期布局機會。
金價跌了 但央行根本沒有停止買
這一輪黃金最值得注意的地方,是價格雖然明顯回檔,但全球央行的購金行動並沒有停止。
世界黃金協會資料顯示,2026年第三季全球央行黃金需求約321噸,高於去年同期的226噸,年增約42%;2026年前三季累計需求則達675噸,比2025年同期仍成長約6%。
換句話說:金價跌,官方資金卻還在買。
其中波蘭、中國、烏茲別克、哈薩克、捷克等國,都是近一年相當積極的黃金買家。資料顯示,2026年波蘭購金約122噸,中國約103噸,烏茲別克約55噸,哈薩克約41噸。
這透露出一個很重要的訊號。
央行買黃金,思考的並不是「4,000美元買,明年能不能漲到5,000美元」,而是更長期的外匯儲備安全。
對央行而言,黃金最大的價值之一,在於它不是任何人的負債。
美債是美國政府的負債,銀行存款是銀行的負債,公司債則是企業的負債,但實體黃金本身沒有對手方信用風險。
所以目前全球央行真正正在做的,與其說是全面「去美元化」,更精準的說法可能是:去單一貨幣風險化。
世界黃金協會2026年央行調查顯示,89%的受訪央行預期未來12個月全球央行黃金儲備還會增加,45%預期自己所屬央行將增加黃金配置;同時有74%認為未來五年美元占全球外匯儲備比例將下降。
ETF也沒有逃 這才是金價最大的多空背離
除了央行之外,另一個值得注意的訊號來自黃金ETF。
2026年第三季,全球實體黃金ETF淨流入約211噸,總持有量來到4,256噸歷史新高;即使10月金價仍下跌約6.3%,全球黃金ETF仍然出現約19噸、約30億美元的淨流入。
這與典型黃金熊市有很大不同。
真正的黃金大熊市通常會看到:金價下跌+ETF贖回+央行減少購金。
但目前市場看到的卻比較接近:金價下跌+央行繼續買+ETF繼續流入+期貨與槓桿資金去槓桿。
也就是說,目前最大的多空矛盾在於:Paper Gold正在去槓桿,Physical Gold卻仍有人承接。
這也是為什麼即使金價從歷史高點大幅修正,長線黃金邏輯仍不能輕易宣告結束。
黃金真正的敵人 不是股市,而是美元與實質利率
投資人如果要判斷下一波金價真正何時轉強,其實不應只盯著股市。
更應注意三個指標:美元、實質利率與Fed政策。
當市場恐慌時,美元通常率先走強,美元計價黃金自然承受壓力;另一方面,美國實質殖利率如果維持高檔,投資人持有黃金的機會成本也會增加。
因此,短期真正壓抑金價的並不是單純「股票下跌」,而是高利率與強勢美元。
反過來,如果股市下跌最後迫使Fed政策轉向、實質殖利率下滑,那才可能真正替黃金打開新一輪上漲空間。
台灣投資人還有另一層保護:美元
對台灣投資人來說,黃金還多了一層匯率因素。
因為台灣投資人真正取得的報酬,並不是單純美元金價,而是:美元黃金價格 × 美元兌新台幣匯率。
當全球市場進入Risk-off時,新台幣往往同時面臨外資匯出壓力。如果美元金價短線下跌,但新台幣同步貶值,台幣計價黃金的實際跌幅可能就會小於美元金價。
因此,從台灣投資人的角度來看,黃金有時甚至同時兼具「黃金」與「美元」兩層避險效果。
黃金真正值得思考的 不是現在會不會立刻漲
從技術面來看,目前3,850至3,900美元仍是這波黃金最重要的防守區。
只要這個位置沒有遭到有效跌破,目前從5,405美元高點以來的下跌,仍可以解讀為長期黃金多頭中的大型去槓桿修正;若未來能重新站上4,300至4,400美元,中期趨勢才有機會從築底轉向反轉,若再突破4,700至4,800美元,市場才可能重新開始討論5,000美元甚至歷史高點。
但比技術線型更加重要的,是投資人如何理解這場下跌。
如果今天金價下跌的原因,是各國央行停止買黃金、ETF大幅贖回、實體需求崩潰,那才是真正需要擔心的長期空頭訊號。
然而目前市場呈現的卻是:股災引發Margin Call,短線資金賣黃金;央行持續買黃金,ETF資金仍然流入。
所以現在真正值得問的,或許已經不是:「為什麼股災發生,黃金沒有立刻上漲?」
而是:「當這一輪強迫賣金結束之後,全球資金下一個真正的避風港,究竟會在哪裡?」
如果接下來全球市場從「股市估值修正」逐漸走向「景氣下滑、政策寬鬆、實質利率下降與貨幣信用風險」,那麼這一波黃金的大幅回檔,反而可能成為下一階段避險行情真正開始之前,最值得注意的一次重新定價。