台股近期高檔震盪,不少高基期AI股開始面臨估值修正,但資金也同步尋找下一批具備實質營收成長、獲利改善以及新產業題材的低基期個股。其中,事欣科(4916)近期營收、獲利與籌碼面同步出現轉強訊號,值得投資人重新關注。
事欣科2026年9月合併營收達5.97億元,月增7.82%、年增70.31%,今年前9月累計營收41.05億元,較去年同期大幅成長63.02%。
若把第三季單月營收拆開觀察,7月營收5.21億元、年增128.95%;8月5.53億元、年增82.96%;9月再進一步增加至5.97億元、年增70.31%,第三季合計營收約16.70億元,較第二季13.77億元季增超過21%。
換句話說,事欣科目前並不是只有題材,而是營收已經實際進入高速成長期。
Q3本業EPS有望站上1.2元
從財報結構來看,事欣科2026年第二季毛利率約20.8%、營業利益率10.82%、稅後淨利率8.41%,單季EPS為0.96元。
若第三季毛利率維持約20%至21%,並隨營收規模放大產生營運槓桿,第三季EPS有機會進一步提高至約1.15至1.30元,中位數約1.2至1.25元。
這個數字真正重要的地方,不只是EPS高低,而是代表事欣科的「本業獲利能力」正在往上墊高。
今年第一季EPS高達4.49元,看起來非常亮眼,但其中包含處分投資所帶來的一次性業外收益,因此不能直接把第一季EPS年化。
真正具備長期參考價值的,是第二季EPS 0.96元,以及第三季可能進一步站上1.2元左右。
若第四季隨低軌衛星、國防航太產品持續放量,單季EPS再提高至約1.35至1.55元,推估2026全年EPS約可落在7.9至8.3元附近,中位數約8.1元。
不過投資人仍須注意,由於2026年包含一次性業外利益,不能單純用8.1元EPS計算本益比後,就認為事欣科只有11至12倍本益比。
若剔除一次性利益,2026年正常化本業EPS約落在4元以上,真正值得期待的反而是2027年。
2027年營收挑戰80億元
事欣科目前的成長主軸,可以分成三條。
第一條就是國防與航太。
隨全球國防預算提升、無人機、反無人機系統、軍用電子以及航太設備需求增加,事欣科過去累積的軍規電子製造能力開始進入收成期。
相較一般消費電子產品,國防與航太產品認證週期長、客戶黏著度高,一旦通過認證並進入量產,訂單穩定度通常較高,也有助於產品組合與獲利率提升。
第二條則是低軌衛星。
低軌衛星是事欣科未來兩年最值得觀察的成長題材之一。
隨全球低軌衛星部署速度加快,衛星通訊電子模組、地面設備以及相關航太電子需求同步升溫,事欣科已切入相關供應鏈,若2026第四季開始放量,2027年將第一次完整反映全年營收。
第三條則是北美在地製造。
事欣科持續透過美國子公司布局北美市場,在全球供應鏈逐步朝向在地化、國防產品要求美國製造的趨勢下,美國生產基地的重要性正在提高。
如果國防、航太與低軌衛星三大產品線同步放量,市場目前對2027年營收的樂觀情境已經開始往70至80億元以上推估。
以2027年營收80億元、稅後淨利率約10%估算,若不考慮CB潛在稀釋,EPS約有機會來到6元以上。
若高毛利國防與低軌衛星產品占比持續提高,EPS甚至有機會進一步挑戰6.5至7元。
這代表2027年真正值得看的,不是帳面EPS是否超越2026年的8元,而是「本業EPS」可能出現40%甚至更高的成長。
千張大戶四週增加4.32個百分點
除了基本面之外,事欣科近期籌碼也出現值得注意的變化。
根據最新股權分散資料,10月2日千張大戶持股比率約20.86%,到了10月30日已提高至25.18%。
短短四週增加4.32個百分點。
同一期間,散戶持股則由53.84%下降至48.33%,減少5.51個百分點。
更值得注意的是10月22日至10月30日短短一週,千張大戶持股就從21.69%快速增加至25.18%,單週增加3.49個百分點。
這代表近期即使股價並未持續創高,但籌碼卻明顯往大型持股者集中。
股價修正、大戶持股增加、散戶持股下降,這種籌碼結構通常比單純追逐短線題材更值得觀察。
當然,大戶增加並不能直接保證股價上漲,但若後續營收與EPS同步驗證,籌碼集中就可能成為下一波股價重新評價的重要條件。
94元附近開始進入中線觀察區
以近期約94元附近股價計算,如果用2027年正常化EPS約6至6.5元估算,Forward P/E大約只有14至16倍左右。
若未來國防航太與低軌衛星成長逐步獲得市場認同,市場願意給予20至24倍本益比並不算過度積極。
以EPS 6元計算:
20倍本益比,合理價約120元。
22倍本益比,合理價約132元。
24倍本益比,合理價約144元。
若2027年EPS進一步來到6.5元,24倍本益比則對應約156元。
因此從基本情境來看,事欣科2027年的合理評價區間可以先看約130至155元。
若低軌衛星正式進入大量量產、國防訂單同步放量,獲利超越目前市場預期,樂觀情境下才有機會進一步挑戰170至190元。
事欣科真正的投資邏輯在2027
因此,現在推薦事欣科的原因,不是因為2026年第一季一次性利益讓EPS看起來很高,也不是單純因為低軌衛星或軍工題材。
真正值得注意的是,公司已經出現四個同步訊號:
第一,前三季營收年增超過六成。
第二,第三季營收季增超過兩成,本業EPS可能持續往上。
第三,2027年低軌衛星、航太國防以及美國在地製造有機會同步放量。
第四,近期千張大戶持股快速提高,散戶持股比重下降。
如果後續第三季財報能確認EPS站上約1.2元、第四季營收維持高檔,那麼事欣科就不再只是「題材股」,而是正式進入基本面成長驗證階段。
以目前94元附近來看,股價已開始進入中線可以研究與分批布局的位置。
若拉回至85至90元附近,風險報酬比將更具吸引力;若未來基本面如預期發展,2027年第一階段合理價可先看130至155元。
不過仍需留意公司可轉換公司債未來可能造成的股本稀釋,以及國防與衛星訂單實際放量時程。
整體而言,事欣科正在從過去獲利波動較大的電子製造廠,逐步轉向國防航太、低軌衛星以及高階電子製造平台。
2026年是營收翻轉年,2027年則可能才是本業獲利真正爆發的一年。
對願意承受中小型成長股波動的投資人而言,94元附近的事欣科,已經值得放進2027年的中線成長股觀察名單。
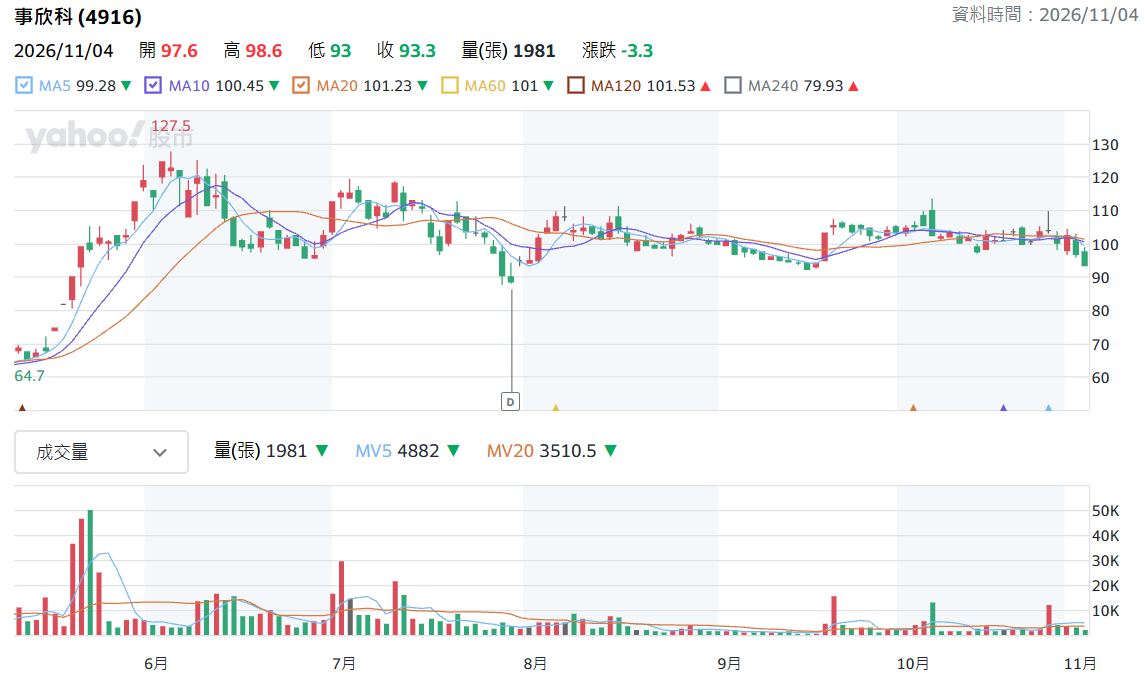
▲事欣科日K線圖(圖片來源:Yahoo股市)