記憶體價格持續上漲,相關個股卻率先遭遇賣壓。台股今(3)日重挫1,612.60點,收在43,307.54點,記憶體族群成為市場賣壓焦點,華邦電(2344)盤中一度跌至146元、南亞科(2408)跌至411元,雙雙觸及跌停。前一交易日美國記憶體大廠美光(Micron)股價下跌5.78%,費城半導體指數下跌3.37%,也使市場重新檢視記憶體產業的獲利成長與股價評價。在華邦電第三季營收創下823.31億元新高之際,今日下午3時登場的法人說明會,將成為觀察漲價效應能否持續轉化為獲利的重要事件。
美光跌逾5%、台股記憶體股跟跌 市場開始檢視獲利預期
美股11月2日科技股普遍承壓,那斯達克指數下跌1.07%,費城半導體指數下跌3.37%,美光重挫5.78%,SanDisk也下跌6.59%。市場關注記憶體業者的獲利展望,以及大型科技企業持續擴大AI基礎建設投資後,能否維持足夠的現金流與投資報酬。
受到國際科技股修正及台股整體賣壓影響,華邦電、南亞科今日開盤後同步走弱。
截至上午10時51分,華邦電下跌7.7%,來到149.5元,南亞科下跌7.3%,報423元。隨後台股跌勢擴大,兩檔記憶體股盤中進一步觸及跌停價。
不過,股價大幅下跌並不等於記憶體報價已經反轉。
記憶體產業的市場價格、供需狀況與股票評價,雖然彼此相關,變化時間卻未必一致。即使產品價格仍然上漲,當投資人預期企業獲利成長速度可能放緩,或認為股價已經反映過多未來成長,仍可能提前調整持股。
因此,今日記憶體股重挫,更值得追問的是:市場正在反映產業基本面的變化,還是受到國際科技股修正及短線籌碼壓力影響?
華邦電第三季營收823億元 漲價效應已反映在業績
從已公布的營運數據來看,華邦電今年營收持續成長。
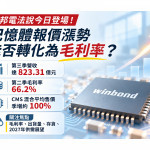
公司第三季合併營收達823.31億元,較第二季598.43億元增加37.6%,年增278.2%,續創單季歷史新高。其中,9月合併營收282.49億元,月增3.44%、年增256.67%,反映產品價格上升與需求增加帶來的營運動能。
華邦電第二季毛利率已達66.2%,歸屬母公司稅後淨利243.17億元,每股盈餘5.40元。
進一步拆解產品結構,第二季客製化記憶體產品線占整體營收53%,快閃記憶體占33%,邏輯產品占13%,其他產品占1%。
其中,客製化記憶體產品的混合平均售價季增約100%,同時受到產品售價上升與組合優化影響;快閃記憶體方面,24奈米及32奈米SLC NAND產品營收貢獻也有所提升。
這代表記憶體漲價並不只是市場預期,而是已經反映在華邦電第二季財報與第三季營收數據。
然而,第三季營收創高,仍不能直接推論毛利率與每股盈餘將按相同幅度成長。
原因在於記憶體公司的獲利,除了取決於產品報價,也受到出貨量、產品組合、製造成本、存貨評價及產能利用率影響。
尤其第二季毛利率已達66.2%的高水準,第三季能否持續改善,以及第四季是否出現成長放緩,將是市場重新評價公司獲利的重要依據。
DRAM與Flash供需不同 不能只用漲價概括記憶體行情
儘管市場經常將記憶體股視為同一族群,但不同公司的產品組合與需求來源並不相同。
南亞科主要聚焦DRAM產品,營運受到DRAM價格、位元出貨量、製程效率及產能配置影響。
華邦電則同時經營客製化記憶體與快閃記憶體業務,應用涵蓋通訊電子、消費性電子、車用、工業控制及電腦相關產品。
在AI資料中心持續擴張的背景下,全球記憶體供應商將部分資源投入高頻寬記憶體(HBM)及高階伺服器DRAM,可能間接影響其他記憶體產品的供給與價格。
不過,並非所有記憶體產品都能直接受惠於AI需求。
例如消費性電子若面臨終端需求放緩,即使部分DRAM或Flash產品供給吃緊,仍可能影響相關業者的出貨組合與獲利表現。
因此,市場觀察記憶體漲價行情時,不能只看單一產品報價,而應進一步區分DRAM、NOR Flash與NAND Flash的供需條件,以及不同產品在公司營收中的比重。
長約需求看到2030年?真正關鍵在價格與採購承諾
華邦電對記憶體後市的看法,也是今日法說會的一大焦點。
華邦電總經理陳沛銘先前指出,AI應用持續推升記憶體需求,2027年供給缺口可能更加難以滿足,部分客戶甚至希望提前洽談涵蓋2030年產能的長期合約。
這項訊息顯示,部分客戶對未來記憶體供應仍有較強的確保需求。
不過,客戶希望提前簽訂長約,與公司已經取得具有明確價格、採購數量及履約義務的訂單,是不同概念。
即使企業簽訂長期供貨協議,實際營收也可能受到價格調整機制、最低採購量及交貨時程影響。
因此,判斷長約對未來獲利的貢獻,仍需要進一步確認合約涵蓋哪些產品、價格是否固定,以及客戶是否具有明確採購承諾。
若長約主要目的是確保產能供應,未必代表企業可以長期維持當前的高報價與毛利率。
對華邦電而言,2027年供需展望固然重要,但投資人更需要了解,公司能否把客戶需求與價格優勢轉化為具持續性的營業利益。
15時法說登場 毛利率、庫存與資本支出成三大焦點
華邦電今日下午3時舉行第三季法人說明會,將說明最新財務數據與營運概況。
第一個焦點是第三季獲利。
在營收季增37.6%的情況下,毛利率、營業利益率與EPS能否延續第二季成長,是判斷漲價效應是否進一步轉化為獲利的直接依據。
第二個焦點是產品報價與庫存。
客製化記憶體、DRAM與快閃記憶體的價格變化、出貨量與產品組合,將影響第四季營收與毛利率。若公司能提供主要產品的庫存水準及產能利用率變化,也有助於判斷目前需求是否具有延續性。
第三個焦點則是2027年供需與資本支出。
記憶體產業具有明顯景氣循環特性。當產品價格上漲、獲利改善,企業可能逐步增加設備投資與產能配置;但若全球供應商同時擴產,未來供給增加也可能對價格形成壓力。
因此,公司對2027年新增供給、客戶長約、資本支出與產能規劃的最新說明,將比單純預測記憶體報價持續上漲,更有助於判斷產業景氣能否延續。
股價先跌、營收仍增 記憶體行情進入獲利驗證階段
整體而言,11月3日華邦電與南亞科盤中雙雙跌停,反映市場對記憶體族群的短期風險偏好明顯降低。
但從目前可核實的公司營運資料來看,華邦電第三季營收仍創下歷史新高,第二季毛利率與獲利也已反映記憶體漲價效應。
這兩項事實並不矛盾。
股價反映的是市場對未來獲利與風險的預期,而財報呈現的是已經實現的營運成果。當股價先前已因產業景氣改善而上漲,即使企業持續交出成長數據,市場仍可能因估值、資金面及未來成長速度的不確定性而出現修正。
真正需要觀察的是,記憶體供需是否出現實質變化,以及產品報價上漲能否持續支撐企業毛利率與營業利益。
對華邦電與南亞科而言,這波股價修正是否只是短線市場波動,或代表投資人開始下修未來獲利預期,仍需要最新財報、產品價格與2027年供需展望提供更多證據。
▲圖片由ChatGPT生成