國際油價再度逼近今年高點,布蘭特原油最新價格來到每桶約118.5美元,距離前波120美元附近高點僅一步之遙。從技術線型來看,油價自夏季約70美元附近低點一路墊高,近期重新突破110美元之後加速上攻,不僅短中期趨勢重新轉多,市場對中東供應風險、能源短缺以及全球高通膨再起的交易,也再度升溫。
台股最直接反映布蘭特油價的商品,就是期街口布蘭特正2(00715L)。
從最新線圖觀察,00715L已從今年低點31.17元一路上漲至94.6元,波段漲幅超過200%,目前5日線約88.27元、10日線83.84元、20日線77.06元、60日線62.35元,短中長期均線呈現明顯多頭排列,最新價格也持續創下波段新高。
這代表市場目前仍在交易「布蘭特油價維持高檔」的情境。
不過投資人必須特別注意,00715L並不是單純將布蘭特原油長期報酬乘以2倍。根據證交所資料,00715L追蹤的是「標普高盛布蘭特原油日報酬正向兩倍ER指數」,屬於單日正向2倍期貨ETF,每日都會進行曝險調整,因此震盪行情下會受到複利效果、期貨轉倉以及波動耗損影響,比較適合趨勢性行情,而不是單純長期持有。
油價真正關鍵已經來到120美元
布蘭特目前約118美元的位置,正好再次接近今年3月約119至120美元的前波高點。
這個價位非常重要。
如果油價無法有效突破120美元,短線可能形成高檔震盪甚至雙頭;但如果布蘭特能夠帶量突破120美元,而且中東供應風險沒有快速解除,下一階段市場交易的就不再只是「原油反彈」,而可能進一步進入能源通膨重新定價。
台灣中油最新資料其實已經透露這個壓力。
2026年10月,依照價格機制計算,95無鉛汽油理論零售價已來到每公升40.2元,但在油價平穩措施下,實際售價仍維持32.7元,相當於每公升吸收約7.5元;柴油理論價格39.1元,實際售價29.9元,吸收幅度甚至達9.3元。
液化石油氣同樣如此。中油指出,10月份每公斤原本應調漲2.9元,但為穩定物價仍由公司吸收,截至9月底液化石油氣累計吸收金額已超過119億元。
換句話說,現在台灣看到的汽柴油與瓦斯價格,還沒有完全反映國際能源成本。
一旦高油價時間拖長,政府平穩機制承受的壓力愈來愈高,後續從運輸、化工、塑膠、電力到食品物流,通膨壓力就有可能逐步擴散。
第一受惠股:台塑化6505 最純的油價+煉油利差標的
若要從台股挑出與高油價關聯度最高的上市公司,台塑化(6505)仍然是第一順位。
原因並不是「油價漲,石油公司就一定賺」,真正重要的是三件事:油品售價、煉油利差與庫存利益。
台塑化2026年前三季營收達5,886.3億元,年增22%,其中煉油事業營收年增31.8%。公司指出,前三季產品平均售價117.7美元/桶,比去年同期增加36.1美元,主要受到杜拜原油價格上漲,以及外銷油品價差走強帶動。
更值得注意的是,公司前三季營業利益大幅增加738.6億元,其中煉油事業獲利改善的重要原因,就是原油價格劇烈波動產生購料與存貨利益,加上外銷油品價差大幅走強。
台塑化前三季稅後獲利約674.7億元、EPS達7.08元,9月單月營收869.28億元,更較去年同期大增65.59%。公司也直接表示,營收年增主因就是原油價格上漲帶動產品平均售價提高。
因此,如果布蘭特持續維持100美元以上,甚至突破120美元,只要柴油、汽油等成品油裂解價差同步維持高檔,台塑化將是最直接的受惠者之一。
但反過來說,若政府持續要求內銷汽柴油凍漲,公司也必須承受部分價格吸收,因此真正要追蹤的仍然是「國際煉油利差」,而不是只看原油價格。
第二條線:塑化族群有「漲價利益」,但不是油價愈高愈好
市場另一個容易直接聯想到的族群,就是塑化股。
包括台塑(1301)、台化(1326)、台聚(1304)、亞聚(1308)、華夏(1305)、台達化(1309)、國喬(1312)、台苯(1310)、聯成(1313)與中石化(1314)。
今年3月油價大漲時,亞洲乙烯、丙烯、苯以及PE、PP、PVC等產品報價也同步快速上升,台股塑化族群因此一度出現多檔漲停。
這類公司的利多來自兩方面。
第一是手中低價庫存產生存貨利益。
第二則是供應短缺後,下游產品報價漲幅如果大於輕油、乙烯等原料成本漲幅,利差就會擴大。
但這裡要特別提醒:塑化股並不能簡單視為油價正相關。
台塑最新資料就顯示,第三季受到高油價與高通膨影響,原料乙烯、丙烯仍維持高檔,但終端需求無法完全轉嫁成本,結果反而造成利差縮小、本業轉虧。
因此塑化股真正的買點,不是單純看布蘭特漲,而要看:
PE、PP、PVC、SM等產品漲幅,有沒有跑贏輕油成本。
如果答案是「有」,台聚、亞聚、華夏、台達化、國喬等中游業者就容易出現較大的獲利彈性。
如果只是原油暴漲、終端產品漲不動,反而可能變成成本壓力。
第三條線:航運股受惠的其實不是油價,而是戰爭+運價
長榮(2603)、陽明(2609)、萬海(2615)同樣常被市場歸類為「油價上漲概念股」,但這個說法並不完全正確。
油價上漲本身其實會增加船舶燃油成本,理論上對航商是負面。
真正讓貨櫃航運受惠的,是造成油價上漲背後的同一個因素——中東戰爭、荷姆茲海峽風險、紅海航線中斷以及船舶繞道。
船舶繞行好望角後,航程增加、可用運力下降,保險費、燃油費與風險附加費同步提高,最終推升SCFI等貨櫃運價。
今年中東局勢升溫期間,市場就曾出現長榮、陽明與萬海逆勢走強的現象,核心原因正是航線受干擾與運價上升,而不是原油本身。
因此航運股要看的是:運價漲幅能不能大於燃油成本漲幅。
如果油價120美元、SCFI與戰爭附加費同步大漲,航運是受惠股。
如果油價120美元,但航線恢復正常、運價下跌,航運反而會變成受害者。
第四條線:高通膨行情,資金會往原物料與「有定價權」公司移動
當布蘭特從70美元一路漲到接近120美元,最大的總體經濟問題,其實不是石油公司賺多少錢,而是能源價格會再次滲透到整個物價體系。
運輸成本提高、塑膠包材變貴、化工原料漲價、電力成本增加、物流與食品成本上升,最終都可能推高CPI與PPI。
因此在「高油價+高通膨」的環境下,市場通常會更加偏好兩種公司。
第一種是原物料價格上漲可以直接反映在售價上的公司。
例如台塑化、部分塑化與特化材料業者,以及鋼鐵、銅、黃金等原物料相關標的。
第二種則是具有強大定價權,可以把成本轉嫁出去的公司。
相反地,航空、陸運、部分食品加工、塑膠加工與高能源耗用產業,如果沒有足夠定價能力,就會受到毛利率壓縮。
因此「高通膨概念股」不能單純理解為所有原物料股都會上漲,真正關鍵還是:
售價上漲速度,要大於成本上漲速度。
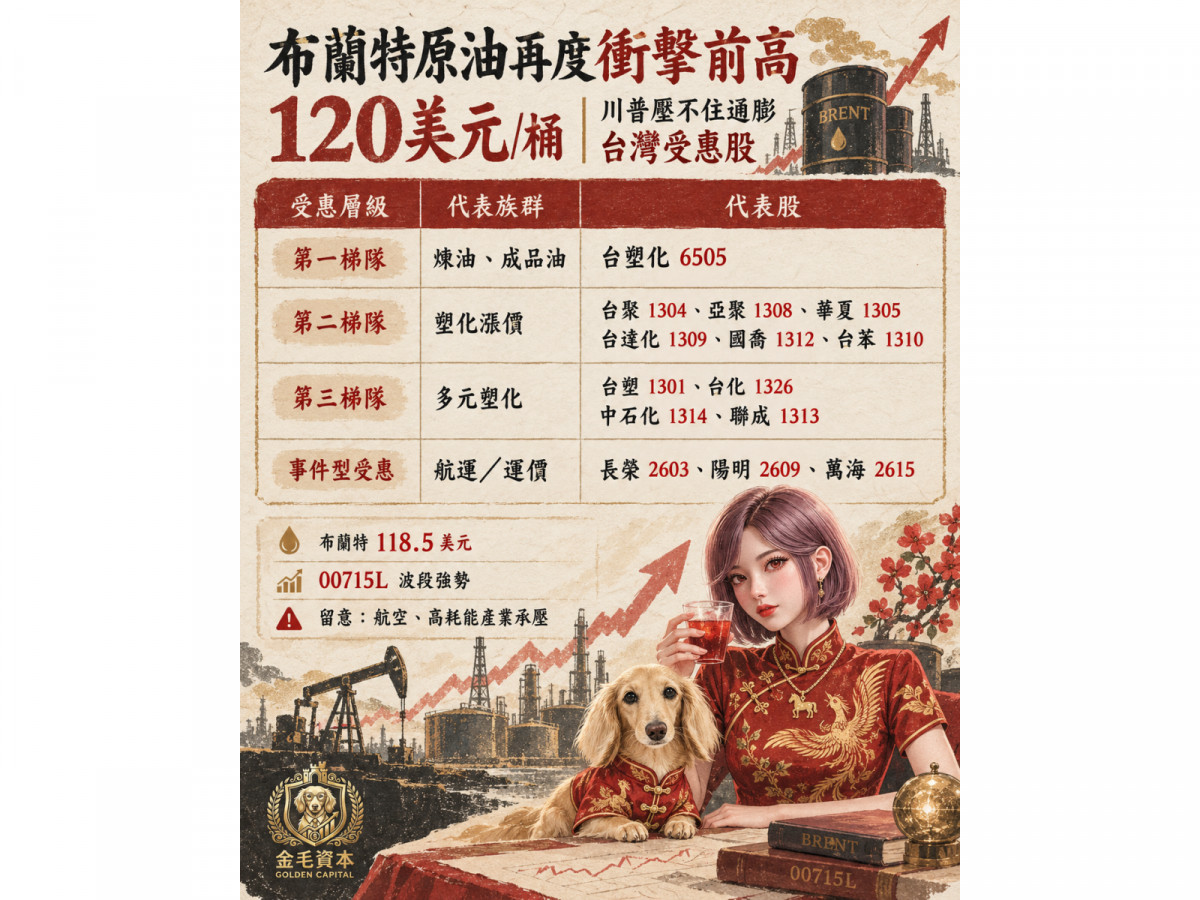
台股高油價受惠程度怎麼排?
若單純從目前這一波布蘭特逼近120美元的結構來看,可以大致分成四個層級。
第一梯隊:台塑化(6505)
與油價、煉油利差、成品油價格及存貨利益關聯度最高,是目前台股相對純正的高油價受惠股。
第二梯隊:台聚(1304)、亞聚(1308)、華夏(1305)、台達化(1309)、國喬(1312)、台苯(1310)
屬於塑化產品漲價受惠族群,但必須觀察產品報價是否跑贏輕油與乙烯成本。
第三梯隊:台塑(1301)、台化(1326)、中石化(1314)、聯成(1313)
業務更加多元,與油價連動性較間接,更重要的是產品利差與終端需求。
事件型受惠:長榮(2603)、陽明(2609)、萬海(2615)
不是直接受惠油價,而是受惠中東戰爭、紅海與荷姆茲航線風險造成的運價與供給緊縮。
反而要小心航空與高能源成本產業
油價愈高並不是所有傳產股都受惠。
對長榮航(2618)、華航(2610)來說,航空燃油是主要營運成本之一。如果油價長時間維持100美元以上,航空公司即使透過燃油附加費與避險降低衝擊,仍可能面臨毛利率壓力。
此外,高耗能製造業、陸運、食品與部分下游塑膠加工業,也可能受到能源、運輸與原料成本同步上升的夾擊。
所以這波真正值得注意的並不是「油價漲,買所有原物料股」,而是找出能夠把通膨轉嫁出去、甚至從漲價中擴大利差的公司。
120美元是多空分水嶺
從目前布蘭特線型來看,118美元已非常接近前高,下一步最重要的位置就是120美元。
若布蘭特有效突破120美元,下一階段市場很可能重新交易「能源危機+通膨升溫」,台塑化、塑化漲價股以及受到航線中斷支撐的航運股,都可能再次成為資金避風港。
00715L則已率先反映這個預期。從31.17元漲到94.6元,代表台灣投資人對這波油價行情的槓桿交易已經非常強烈;但價格愈接近前高,風險也愈大。由於00715L屬於單日兩倍槓桿產品,一旦布蘭特在120美元附近劇烈震盪,正2的回檔幅度也會被放大。
因此接下來真正的觀察重點已經非常清楚:布蘭特能不能站上120美元。
若能突破,台股可能迎來第二波「抗通膨交易」;若120美元再度形成天花板,這波漲幅最大的00715L與塑化題材股,反而最容易先出現獲利了結。
高油價行情已經走到關鍵位置。
接下來市場要交易的,恐怕不只是油價還能漲多少,而是——120美元的石油,會不會重新點燃全球通膨。

▲00715L日K線圖(圖片來源:Yahoo股市)