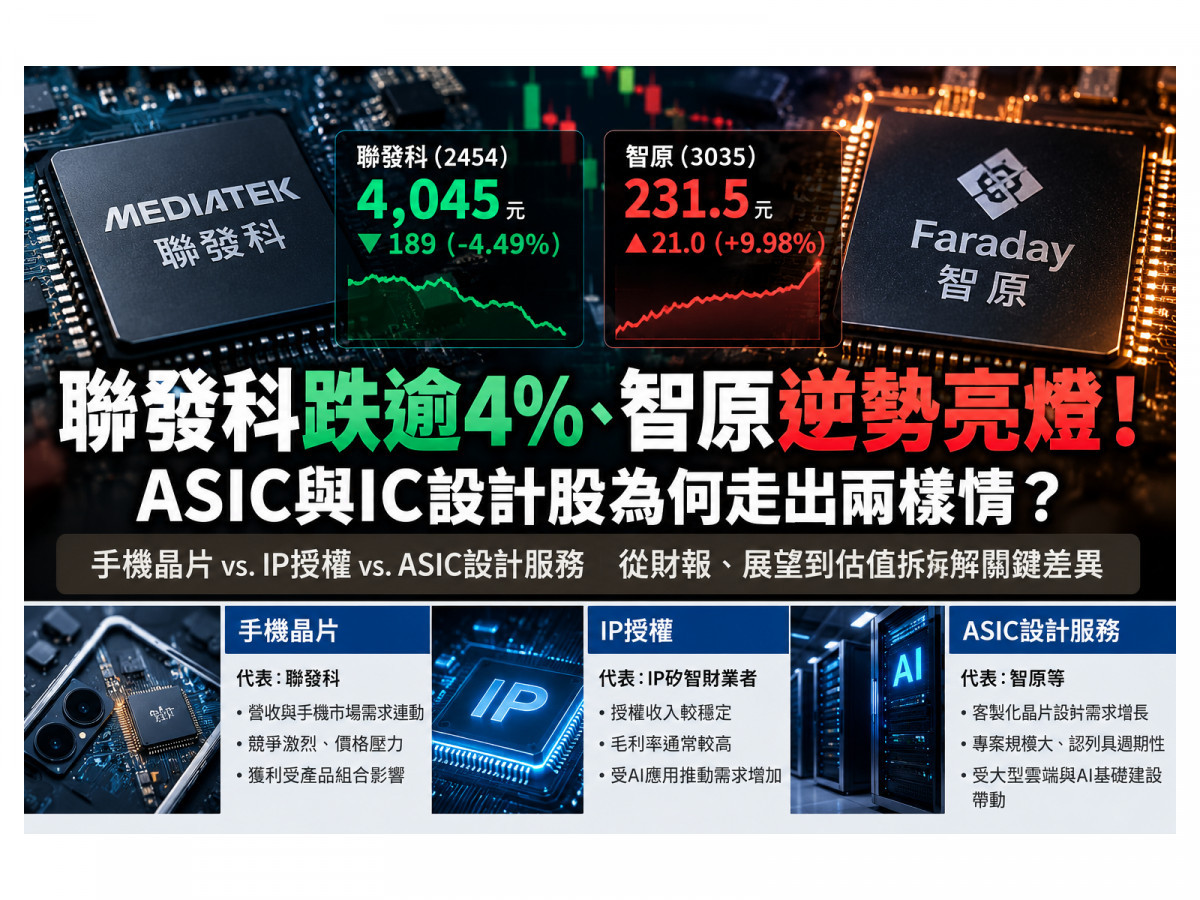
台股今(29)日再度面臨賣壓,加權指數終場下跌667.25點,收在46,368.33點,電子股成為主要承壓族群。不過,同屬IC設計產業的聯發科(2454)與智原(3035),股價卻出現明顯分化。聯發科收在4,045元,下跌4.49%;智原則於早盤攻上231.5元漲停價,成為弱勢盤面中的焦點。兩家公司均積極布局AI客製化晶片(ASIC),但市場反應截然不同,也反映投資人對企業成長動能、獲利結構與未來展望的評價存在差異。
智原拿下2奈米AI專案 新訂單成市場焦點
智原27日召開第三季法說會,公布單季合併營收36.64億元,季增10.6%、年增13.2%,創歷年同期新高;毛利率42.5%,營業利益2.14億元,季減20.8%,歸屬母公司稅後淨利2.79億元,每股盈餘(EPS)1.07元。
雖然第三季營收與每股盈餘成長,智原本業獲利卻較前季下滑,顯示營收擴張未必能直接轉化為營業利益增加。
不過,市場更關注的是公司最新取得的先進製程訂單。智原在法說會宣布,成功取得國際客戶採用2奈米環繞閘極(GAA)製程的雲端AI ASIC大型專案,設計複雜度、委託設計費用(NRE)及高階封裝技術要求均創公司新紀錄。
根據公司說明,該專案金額規模達數千萬美元,預計2027年上半年開始貢獻營收。這意味著智原在成熟製程ASIC與矽智財授權之外,進一步取得先進製程AI晶片設計服務的實際專案。
營收成長靠量產 智原獲利仍有結構性考驗
拆解智原第三季營收,可以更清楚看出ASIC設計服務公司的獲利模式。智原主要收入來源包括矽智財授權(IP)、委託設計服務(NRE)及量產業務(MP)。第三季IP營收4.48億元,季增3.5%;NRE營收3.09億元,季減31.3%;量產業務營收29.07億元,季增19.6%,占整體營收約79%。
換言之,第三季營收成長主要來自既有專案進入量產,而不是新設計案收入同步增加。這三種業務的收入與成本結構不同。IP授權主要提供已開發完成的電路設計與技術模組,NRE則依客戶需求投入晶片設計、驗證與開發工作;量產收入則與實際晶片出貨規模密切相關。不同收入組合會影響整體毛利率,也使ASIC業者在設計案增加、進入量產與量產放大等階段,呈現不同的獲利表現。
智原第三季毛利率雖較去年同期33.2%明顯改善,但低於第二季45.2%;營業利益率也由第二季8.2%降至5.8%。此外,第三季業外收支達2.66億元,高於本業營業利益2.14億元,顯示稅後獲利成長仍須區分本業與業外貢獻。
展望第四季,智原預估營收大致與第三季持平,毛利率約45%,IP與NRE業務可望成長,但量產業務可能較前季下滑。因此,今日市場對智原的關注,除了第三季財報,更重要的是2奈米AI專案能否帶動2027年設計服務收入,並進一步形成長期量產機會。
聯發科營收創高 股價卻等待ASIC獲利驗證
相較智原已公布第三季完整財報及新專案進度,聯發科將於30日下午召開第三季法說會,市場仍在等待公司進一步說明第四季營運與AI ASIC業務展望。聯發科第三季合併營收達1,680.57億元,季增10.4%、年增18.2%,超越原先財測高標,創單季新高。
儘管營收表現亮眼,股價仍面臨修正壓力。聯發科9月22日盤中曾觸及5,480元高點,至10月22日一度下探4,010元,短短一個月跌幅超過兩成。
聯發科目前業務涵蓋智慧型手機晶片、智慧裝置、通訊與運算平台,同時積極擴展資料中心AI ASIC市場。與智原以設計服務、IP及量產業務為核心的模式不同,聯發科既有手機與消費性電子產品組合規模較大,AI ASIC新業務的成長,也必須與原有產品線的需求變化一併評估。
市場關注的問題不只是AI ASIC能帶來多少營收,還包括新產品量產後的毛利率、研發費用與整體產品組合變化。部分外資研究報告預估,聯發科第四季AI ASIC業務可能大幅貢獻營收,帶動整體營收季增30%至40%;但同時認為,AI ASIC產品毛利率可能低於部分既有業務,使整體毛利率面臨壓力。
同樣布局ASIC 市場評價為何不同?
從產業結構觀察,聯發科與智原雖然同樣參與AI ASIC市場,但成長基礎與市場期待並不相同。
聯發科原本就具有龐大的手機與通訊晶片業務,AI ASIC被視為擴大資料中心市場的重要成長引擎。因此,市場不僅期待AI業務快速放量,也會關注新業務能否抵銷既有消費性電子需求波動,並維持整體獲利能力。
智原則以IP、NRE與ASIC量產為主要業務,取得2奈米雲端AI設計案,代表公司在先進製程及高階封裝設計服務領域取得新進展。由於新專案預計明年才開始貢獻收入,市場目前評價的主要是未來成長機會,而非已經實現的獲利。
兩家公司所面臨的風險也不同。聯發科需要證明大型AI ASIC專案能在營收快速成長的同時,維持合理毛利率與營業利益;智原則需要確認新專案能否按期完成開發、順利認列NRE收入,並進一步轉化為量產業務。此外,兩家公司股價基期、投資人持股結構與市場預期不同,也可能影響短期交易表現。
聯發科30日法說登場 毛利率與AI ASIC進度成關鍵
接下來,聯發科30日法說會將成為市場觀察IC設計產業的重要事件。
除了第三季獲利與第四季財測,投資人也將關注AI ASIC量產進度、資料中心業務營收貢獻、下一代產品開發時程,以及手機晶片市場需求是否改善。對智原而言,後續則應追蹤2奈米雲端AI專案的NRE收入認列時程、2027年量產業務展望,以及高階封裝與先進製程專案是否持續增加。
整體而言,10月29日聯發科與智原股價走勢分化,反映市場對AI ASIC成長題材的評價並不一致。即使同樣參與AI晶片供應鏈,企業所處的產品開發階段、收入來源與獲利結構不同,也會影響市場對未來成長的期待。
AI ASIC需求擴張固然提供IC設計業者新的成長機會,但真正決定長期獲利能力的,仍是設計案能否如期量產、營收能否持續增加,以及新業務能否帶來合理的利潤。

▲圖片由ChatGPT生成