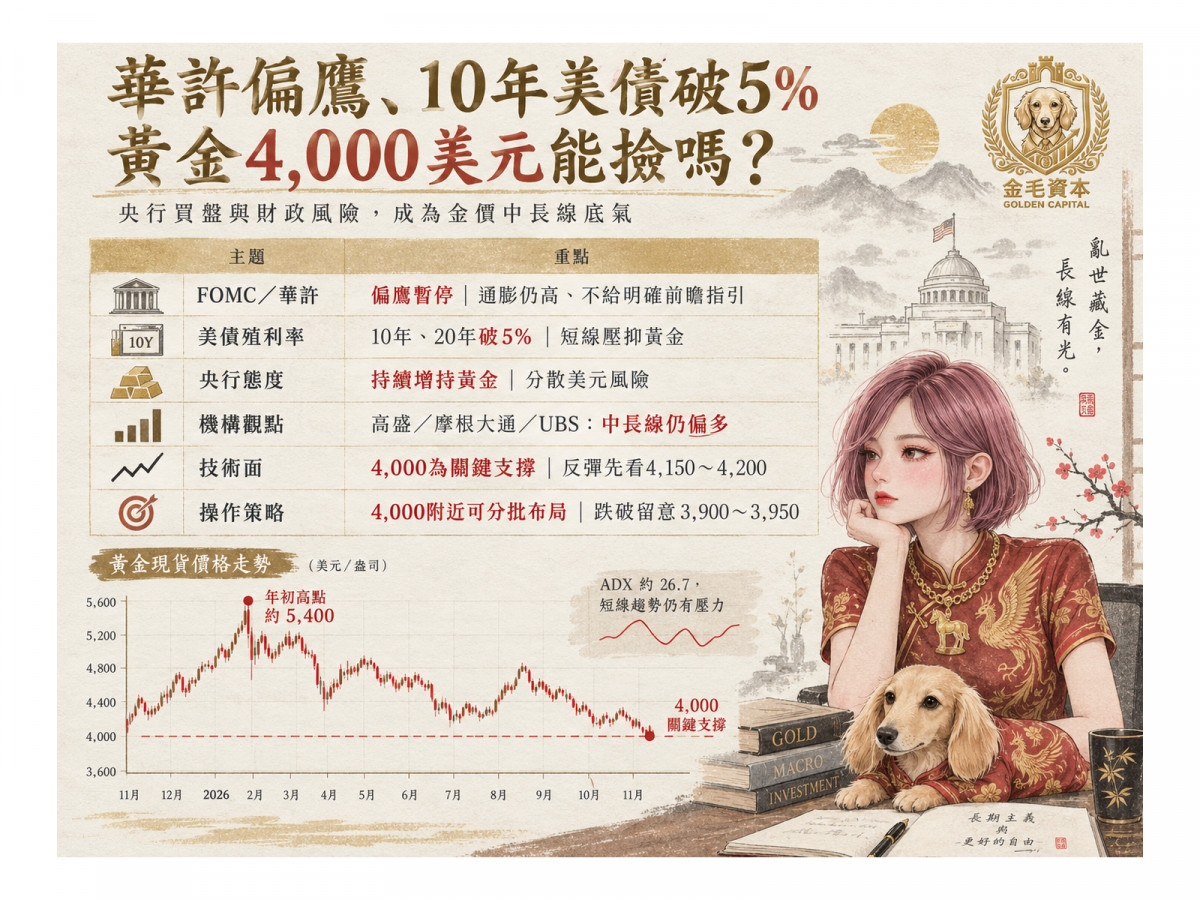
國際金價再度面臨4,000美元保衛戰。
聯準會主席華許(Kevin Warsh)在10月28日FOMC會後記者會中,一方面強調美國經濟仍維持強勁成長、就業條件正面,另一方面直言通膨仍然過高,並重申聯準會將把通膨帶回2%目標。FOMC最終以10比2決議將聯邦基金利率維持在3.75%至4.00%,其中理事Lisa Cook與克里夫蘭聯準銀行總裁Beth Hammack甚至主張再升息1碼。
表面上看,這是一場偏鷹派的記者會。但若仔細拆解,其實更接近「鷹派暫停」。
華許雖強調通膨仍高,卻沒有明確暗示12月一定升息,反而表示不相信在非危機情況下提供前瞻指引,也不願預先判定下一次會議結果。市場因此沒有把這場記者會解讀成全面轉向強硬升息循環,而是認為12月仍保留升息空間、但最終仍取決於接下來六周的通膨與經濟數據。
這也是為何黃金在FOMC聲明公布後一度反彈,但最後仍受到長天期美債殖利率上升壓力拖累。10月28日現貨黃金跌至每盎司約4,039美元,美國12月黃金期貨收在4,051.6美元附近。

▲華許偏鷹 黃金陷4000美元保衛戰
10年、20年美債都破5% 黃金最大敵人真的來了
目前黃金最直接的逆風,並不是華許本人,而是「5%以上的無風險利率」。
美國財政部資料顯示,截至10月28日,10年期美債殖利率約5.05%,20年期更高達5.41%,30年期約5.37%。
當投資人只要買進美國長天期公債,就能獲得超過5%的名目殖利率,不會配息的黃金自然面臨更高的機會成本。
而且這並非理論。
世界黃金協會指出,9月美國10年期公債殖利率單月上升約53個基點至5.3%,美元指數同步上漲約2%,結果黃金單月下跌8.5%、月底來到4,176美元附近。高殖利率加上強勢美元,確實已經成為這波黃金修正的重要原因。
但真正值得注意的是,同一個9月,全球黃金ETF竟然仍出現約100億美元、相當於67噸黃金的資金淨流入。
換句話說,市場現在其實出現兩股完全不同的資金。
一批資金看到5%以上殖利率,選擇賣黃金、買美債;但另一批長期資金卻認為,美債殖利率之所以必須升到5%以上,本身可能就是對美國財政赤字、債務供給與通膨風險要求更高風險溢價,因此反而繼續買進黃金。
這是2026年黃金市場最重要的結構改變。
美國真的會「還不出債」嗎?問題恐怕不是違約,而是債務愈滾愈大
市場目前真正擔心的,並不是美國明天突然沒有美元可以償債。
美國公債以美元計價,美元又是美國自己發行的貨幣,因此一般情況下,美國出現傳統意義「沒有外匯可以償還債務」的風險很低。真正需要注意的是債務上限政治僵局造成的技術性違約,以及更長期的財政可持續性、通膨與美元購買力問題。
美國國會預算辦公室(CBO)估計,2026財政年度聯邦赤字約2兆美元;債務由公眾持有的規模約相當於GDP的101%。CBO基準預測下,這個比例到2036年可能進一步升至120%。
更麻煩的是利息。
CBO估計,2026年聯邦政府淨利息支出約1兆美元、相當於GDP的3.3%,到2036年可能增加至約2.1兆美元、占GDP 4.6%。如果長期美債殖利率持續維持5%以上,舊債到期後必須以更高利率再融資,利息支出還會進一步增加。
所以黃金投資人真正交易的,並不是「美國明天會倒債」,而是另一個問題:美國未來要用什麼方式處理愈來愈龐大的債務?
如果答案是長期通膨、貨幣購買力下降、維持偏高名目成長,甚至以較寬鬆的貨幣環境降低實質債務負擔,那麼不屬於任何政府負債、沒有交易對手風險的黃金,就仍然具有資產配置價值。
連法國10年公債都逼近5% 財政疑慮已經不是美國專利
更值得注意的是,高殖利率問題目前並不只存在於美國。
法國10年期公債殖利率10月28日約4.94%,10月22日甚至一度達到5.13%;法國15年、20年與30年期殖利率也已分別來到約5.21%、5.31%與5.41%。
世界黃金協會指出,近期法國公債市場的劇烈波動重新把財政可持續性推到市場焦點,法國公債期限溢價已升至2000年代初期以來的高檔水準;類似的財政疑慮也正在美國、英國與其他主要經濟體出現。
這也說明一個看似矛盾的現象:殖利率上升未必永遠利空黃金。
如果殖利率上升是因為經濟強勁、央行可信度提高、實質利率走高,通常不利黃金;但如果殖利率上升是因為市場開始擔心政府債務、財政赤字與通膨風險,長期反而可能促使部分資金配置黃金。
全球央行真的在「偷偷囤黃金」嗎?
根據法人報告,確實存在大量未立即揭露或延遲申報的官方買盤,但不能確定都為各國央行的動作。
世界黃金協會2026年央行黃金儲備調查顯示,全球央行過去四年平均每年買進約1,000噸黃金,幾乎是此前10年平均約500噸的兩倍。
更重要的是,89%的受訪央行認為全球央行黃金持有量未來12個月還會增加;創紀錄的45%表示自己的央行也準備增加黃金儲備。另有74%的受訪央行預期,未來五年美元在全球外匯存底中的比重將下降。
世界黃金協會也特別指出,2026年第二季「尚未揭露的央行與官方機構買盤」仍處於高檔,是官方黃金需求的重要組成。換言之,市場每個月看到的IMF或央行公開數字,很可能仍低估真正的官方部門需求。
中國就是最明顯的案例之一。
中國人民銀行9月單月增加23噸黃金,創2023年10月以來最大單月增持,第三季合計買進63噸,2026年前九個月累計增加103噸,官方黃金持有量升至約2,410噸。
UBS統計也顯示,9月除了中國增加23噸外,波蘭約增加25噸、烏茲別克增加7噸。
不過央行並非只買不賣。俄羅斯、土耳其今年部分時間亦有出售黃金,因此最精確來說:全球官方部門仍處於結構性增持黃金周期,但各國會依財政、外匯與流動性需求調整部位。
高盛、摩根大通、UBS仍沒有放棄黃金
國際大型金融機構目前對黃金的中長線看法仍普遍偏正面,但目標價差距已明顯拉大。
高盛8月底預估2026年底黃金約4,900美元,主要理由是央行持續分散外匯儲備,以及市場最終降低對美國持續升息的預期。
摩根大通全球研究6月仍預估第四季金價有機會向6,000美元靠攏、2027年甚至可能挑戰6,300美元,但也明確承認,如果Fed因能源推升通膨而持續升息,黃金的上漲時間將被延後。
最新也最貼近目前行情的則是UBS。UBS在10月20日指出,高實質利率與強勢美元讓金價從今年高點回落約四分之一,但央行需求、外匯存底多元化、政府債務與地緣政治風險仍然存在,因此維持未來12個月偏多看法,預估2027年9月金價有機會朝5,400美元靠攏,並明確表示「接近4,000美元的回檔」可以被視為逐步增加黃金曝險的機會。
這個觀點值得注意,因為目前現貨黃金正好回到4,030美元附近。
中東戰爭為何沒有讓黃金直接噴出?
另一個市場疑問是,中東局勢明明依舊緊張,荷姆茲海峽持續受到攻擊與航運干擾,為何黃金反而下跌?
原因就在於這場戰爭同時具有兩種完全相反的效果。
第一層是傳統避險。戰爭惡化、航運受阻、金融市場波動升高,理論上都會刺激黃金需求。
第二層卻是通膨與利率。中東衝突推升原油價格,能源價格又推高通膨,使Fed更不敢降息,甚至必須再次升息,最終導致美債殖利率與美元走強,反過來壓抑黃金。
摩根大通因此形容,今年中東戰爭實際上正在考驗黃金的避險地位;但其認為央行買盤、去美元化以及全球財政疑慮等結構性因素並沒有消失。
世界黃金協會近期也指出,中東緊張情勢與荷姆茲海峽干擾推高油價,一方面提高避險需求,另一方面又可能增加通膨與升息壓力,因此對黃金形成的是「雙面刃」,而不是單純利多。
4,000美元能不能買?可以開始布局,但還不是確認翻多
從技術面來看,目前金價約4,033美元,今年1月底歷史高點曾達5,405美元,修正幅度已相當可觀。世界黃金協會資料顯示,今年1月29日金價創下5,405美元歷史高點。
但從附圖日線來看,目前仍不能稱為正式翻多。
今年1月底高點之後,金價先後形成3月、4月、5月與8月一連串逐步降低的波段高點,整體仍屬「高點愈來愈低」的下降結構。最新ADX約26.66,已高於一般判斷趨勢開始具有一定強度的25附近,因此短線空頭趨勢仍不能忽視。
4,000美元因此成為最重要的多空分界。若4,000美元附近能夠止跌,第一道反彈壓力可觀察4,150至4,200美元;真正要扭轉目前下降結構,則仍需要重新站穩4,400美元以上。
相反地,如果4,000美元失守,下一個較重要承接區可觀察3,900至3,950美元,極端情況則不排除再測3,800美元附近。
因此,若從中長線資產配置角度,目前比較適合的策略不是「猜最低點一次押滿」,而是把4,000美元附近視為第一個分批布局區。
例如先建立約兩至三成預定部位;若回測3,900至3,950美元再分批承接;若後續重新突破4,150至4,200美元、確認賣壓開始減弱,再提高部位。如此即使美債殖利率短期再向上衝,仍保有資金應對波動。
黃金真正的多頭理由,已從「降息」變成「全球政府債務」
2026年的黃金與過去最大的不同,在於它已經不再只是一個「Fed降息概念商品」。
短線上,10年與20年美債超過5%的確會吸走部分黃金資金;如果美國實質利率繼續上升、美元同步轉強,金價甚至仍有再跌一段的風險。
但另一邊,全球央行持續增加黃金、美元外匯存底比重可能下降,美國財政赤字接近2兆美元、法國長債殖利率逼近甚至突破5%,再加上中東戰爭與荷姆茲海峽風險,都意味著全球資金正在重新思考一個問題:
如果連政府公債都開始需要5%以上殖利率才能吸引資金,那麼真正沒有交易對手風險的資產,究竟應該值多少?
這正是黃金即使從5,400美元重挫至4,000美元附近,各國央行與部分長期資金仍沒有離場的原因。
因此現階段黃金可以跌,但「黃金長期邏輯已經死亡」恐怕還言之過早。
短線看美債殖利率,4,000美元守不守得住;中線看Fed是否繼續升息;但真正決定下一輪黃金大行情的,可能已經不是下一次FOMC,而是全球政府能不能控制不斷擴大的債務與利息支出。