AI行情從GPU、伺服器一路燒向PCB、CCL與光通訊之後,市場下一個值得注意的方向,可能不再只是「誰做AI產品」,而是進一步追問:到底是誰提供這些AI產品不能缺少的原料?
從光通訊所需的InP、GaAs三五族磊晶,到AI伺服器高速PCB使用的HVLP銅箔、Low-Dk玻纖布、低介電樹脂,再到先進製程需要的矽晶圓、特殊氣體、微影材料與金屬靶材,AI產業愈往高速、高頻、高算力發展,對材料規格的要求反而愈高。
賣鏟子的台灣公司上游還有賣鏟人,目前台股可以從光通訊、PCB/CCL、半導體與先進封裝四大材料鏈切入。其中,光通訊上游以聯亞(3081)、全新(2455)、IET-KY(4971)最具「賣鏟子」特色;PCB材料則以金居(8358)、富喬(1815)、台玻(1802)、建榮(5340)、德宏(5475)及國精化(4722)最具代表性。

▲AI材料 賣鏟人中的賣鏟人
全新之於穩懋 聯亞之於光通產業
全新主要提供GaAs、InP等三五族磊晶材料,穩懋(3105)則扮演GaAs/GaN晶圓代工角色,因此「全新→穩懋」是一條相對典型的上游磊晶材料→晶圓製造供應鏈。
聯亞則同樣位於三五族磊晶上游,產品涵蓋InP、GaAs、InGaAs與LD、CW Laser相關材料,其中的
- 砷化鎵(GaAs)基板磊晶片:用於光纖通信、消費性電子產品及工業用途等領域。
- 磷化銦(InP)基板磊晶片:用於生產 1310nm、1550nm 波段的雷射二極體(LD)、光偵測器(PD)、高速光通訊元件,以及 AI 資料中心與矽光子(Silicon Photonics)外接雷射光源 / CPO(共同封裝光學)相關產品。
光通訊上游材料鏈
| 上游材料股 | 代號 | 核心材料/技術 | 主要AI用途 | 材料屬性 |
|---|---|---|---|---|
| 聯亞 | 3081 | InP、GaAs、InGaAs磊晶 | 1310/1550nm雷射、CW Laser、PD | ★★★★★ |
| 全新 | 2455 | InP、GaAs磊晶 | LD、PD、VCSEL | ★★★★★ |
| IET-KY | 4971 | InP、GaAs、GaSb磊晶 | 雷射、偵測器、光通訊 | ★★★★★ |
| 統新 | 6426 | TFF薄膜濾光材料、鍍膜 | DWDM、高速光模組 | ★★★★ |
| 合晶 | 6182 | SOI等工程晶圓 | Silicon Photonics | ★★★★ |
AI光通訊愈高速 InP、GaAs價值愈高
隨著AI資料中心的光模組由400G升級到800G、1.6T,甚至進一步朝CPO、NPO架構發展,真正最上游的關鍵材料並不是光模組本身,而是InP、GaAs、GaSb及相關磊晶材料。
因此,聯亞、全新及IET-KY的投資邏輯為所有高速雷射與光偵測元件都必須先取得的基礎材料與製程。若AI光通訊持續從可插拔光模組往矽光子與CPO升級,三五族材料的重要性並不會消失,反而可能因高速雷射、外部光源與PD等規格提升而被重新定價。
PCB原料戰開打 銅箔+玻纖布+樹脂缺一不可
如果說光通訊的核心上游是InP與GaAs,那麼PCB/CCL最重要的上游公式就更簡單:銅箔+玻纖布+樹脂 → CCL → PCB → AI伺服器。
因此,市場若只看台光電(2383)、台燿(6274)及聯茂(6213)的高速CCL成長,仍少看了一層。真正位於它們上游的材料商,包括提供HVLP銅箔的金居、玻纖布的富喬與台玻,以及低介電電子樹脂的國精化等。
AI高速PCB上游材料股分析
| 材料 | 代表公司 | 代號 | AI升級重點 | 觀察重點 |
|---|---|---|---|---|
| HVLP銅箔 | 金居 | 8358 | 降低高速訊號損耗 | 原料純度最高 |
| 電解銅箔 | 榮科 | 4989 | 高速CCL | 留意高階產品比重 |
| Low-Dk玻纖 | 富喬 | 1815 | 高頻高速、低損耗 | AI板升級 |
| Low-Dk/Low-CTE玻纖 | 台玻 | 1802 | 高速、低熱膨脹 | 規格升級 |
| T-Glass | 建榮 | 5340 | 高階AI板 | 高階玻纖供需 |
| Quartz/Q-Glass | 德宏 | 5475 | M9下一代材料 | 下一世代規格 |
| 低介電樹脂 | 國精化 | 4722 | 控制Dk/Df | 樹脂升級主線 |
| 高頻高速電子材料 | 雙鍵 | 4764 | 高階CCL | 高階產品認證 |
| 樹脂/電子材料 | 長興 | 1717 | CCL、封裝 | 產品組合 |
其中,金居的定位尤其清楚。AI高速訊號傳輸不只看銅的純度,也重視銅箔表面粗糙度,材料規格由RTF、VLP一路往HVLP甚至HVLP3、HVLP4升級;傳輸速度愈快,愈需要降低表面粗糙造成的高頻訊號損耗。
因此,若把台光電、台燿視為AI高速CCL代表股,金居就相當接近它們上游的「全新」角色。其供應鏈可以簡化為「金居HVLP銅箔→高速CCL→AI伺服器PCB」。
下一輪黑馬可能不是玻纖布 而是低介電樹脂
過去市場談AI PCB材料,多把焦點放在玻纖布與銅箔,但真正決定高速板Dk、Df、耐熱與尺寸穩定性的另一項關鍵材料,就是樹脂。
高階CCL並不是單靠一種材料升級,而是需要玻纖布、HVLP銅箔與低介電樹脂三者同步升級。
包括PPO/PPE、BMI、Hydrocarbon Resin、PTFE與Epoxy等材料,未來在M9、M10等更高階CCL規格中的重要性都可能提高。因此這邊特別將國精化視為「樹脂版的金居/富喬」,也是目前值得追蹤的材料線之一。
GPU、ASIC、HBM背後 還有一群半導體材料股
AI不只帶動光通訊與PCB,高階GPU、ASIC與HBM製程愈複雜,同樣會增加矽晶圓、特殊氣體、電子級化學品、CMP耗材、微影材料與金屬靶材的需求。
AI半導體材料供應鏈
| 材料類別 | 台股代表公司 | 代號 | AI用途 |
|---|---|---|---|
| 矽晶圓 | 環球晶 | 6488 | GPU、CPU、HBM晶圓基材 |
| 矽晶圓 | 台勝科 | 3532 | 12吋晶圓 |
| 矽晶圓/SOI | 合晶 | 6182 | 邏輯、矽光子 |
| CMP耗材 | 中砂 | 1560 | CMP鑽石碟、再生晶圓 |
| 特殊氣體 | 台特化 | 4772 | 蝕刻、沉積等先進製程 |
| 特殊氣體 | 晶呈科技 | 4768 | 蝕刻特氣 |
| 電子級溶劑 | 勝一 | 1773 | 清洗、製程溶劑 |
| 微影材料 | 新應材 | 4749 | 光阻周邊、先進製程 |
| 微影/封裝材料 | 達興材料 | 5234 | 光阻、封裝 |
| 金屬靶材 | 光洋科 | 1785 | PVD、封裝與晶圓製程 |
若把台積電視為AI晶片製造核心,這些上游公司也可以做類似的供應鏈類比:
環球晶=矽晶圓版的全新;台特化=特殊氣體版的全新;新應材=微影材料版的全新。
共同邏輯都是,AI需求愈強、晶圓投片愈多,甚至製程節點愈先進、步驟愈複雜,材料使用量與技術門檻就可能同步提高。
AI進入「材料戰爭」 五條主線浮上檯面
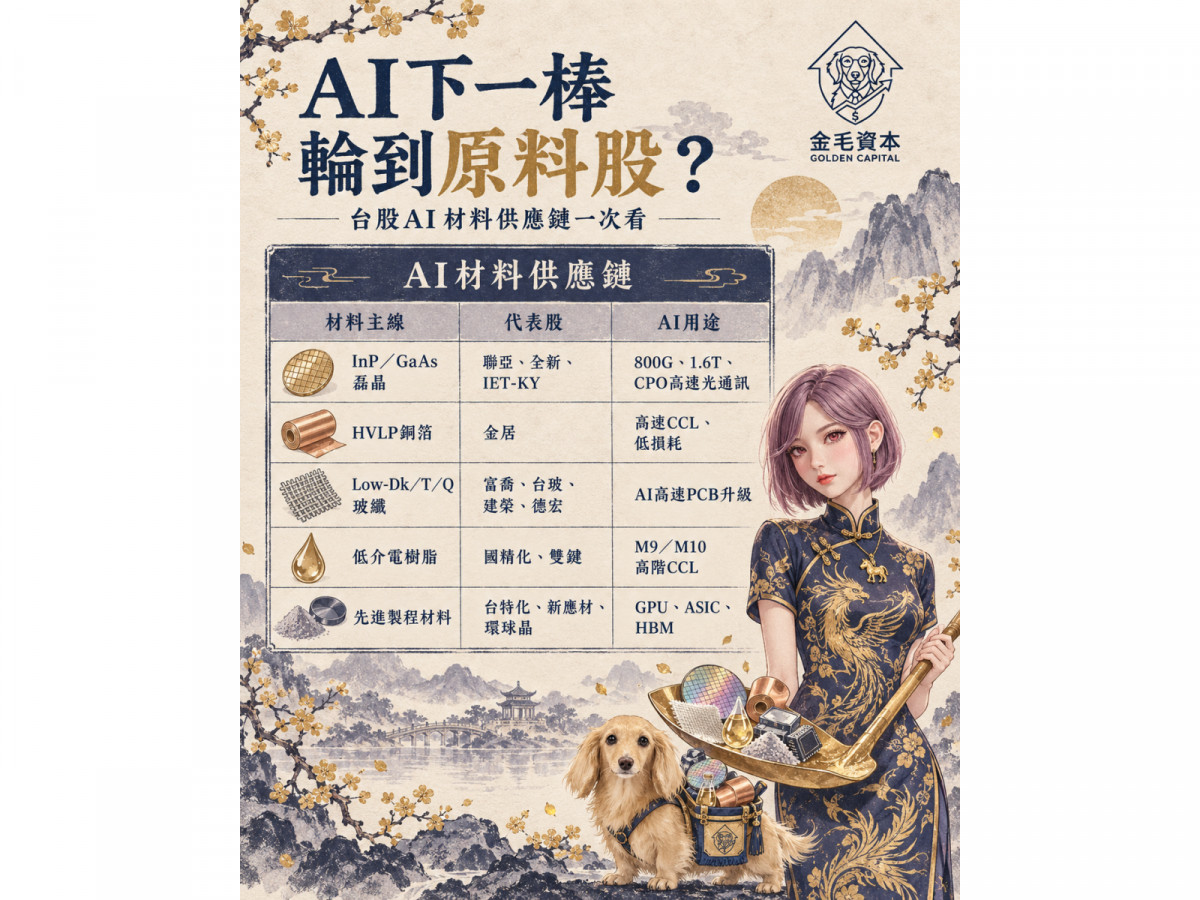
綜合整條供應鏈,真正值得觀察的上游材料主線,分析師認為可以濃縮成五類:
| AI材料主線 | 台股代表 | 核心邏輯 |
|---|---|---|
| InP/GaAs磊晶 | 聯亞、全新、IET-KY | 800G、1.6T、CPO高速光通訊 |
| Low-Dk/T/Q玻纖 | 富喬、台玻、建榮、德宏 | AI高速PCB規格升級 |
| HVLP銅箔 | 金居 | 高速低損耗材料 |
| 低介電樹脂 | 國精化、雙鍵 | M9/M10高階CCL |
| 先進製程材料 | 台特化、新應材、環球晶 | GPU、ASIC、HBM擴產與製程升級 |
過去兩年AI行情的第一階段,市場追逐的是GPU、伺服器與散熱;第二階段延伸到PCB、CCL與光通訊。接下來若AI算力持續往更高速、更高頻、更高功耗升級,市場可能進一步往上游尋找真正具有材料瓶頸與認證門檻的公司。
因此,未來選股不妨從另一個角度思考:不是只有誰的AI營收最大,而是誰掌握AI產品「沒有它就做不出來」的材料。
從這個角度來看,全新與聯亞代表的是三五族磊晶,金居代表HVLP銅箔,富喬、台玻、建榮、德宏代表高階玻纖材料,國精化與雙鍵則站在低介電樹脂升級的位置;至於台特化、新應材與環球晶,則分別卡位特殊氣體、微影材料及矽晶圓。
AI愈往下一個世代升級,真正的受惠者或許不只是在聚光燈下組裝AI伺服器的公司,而是那些藏在供應鏈最上游、掌握關鍵材料與製程門檻的「賣鏟子」企業。