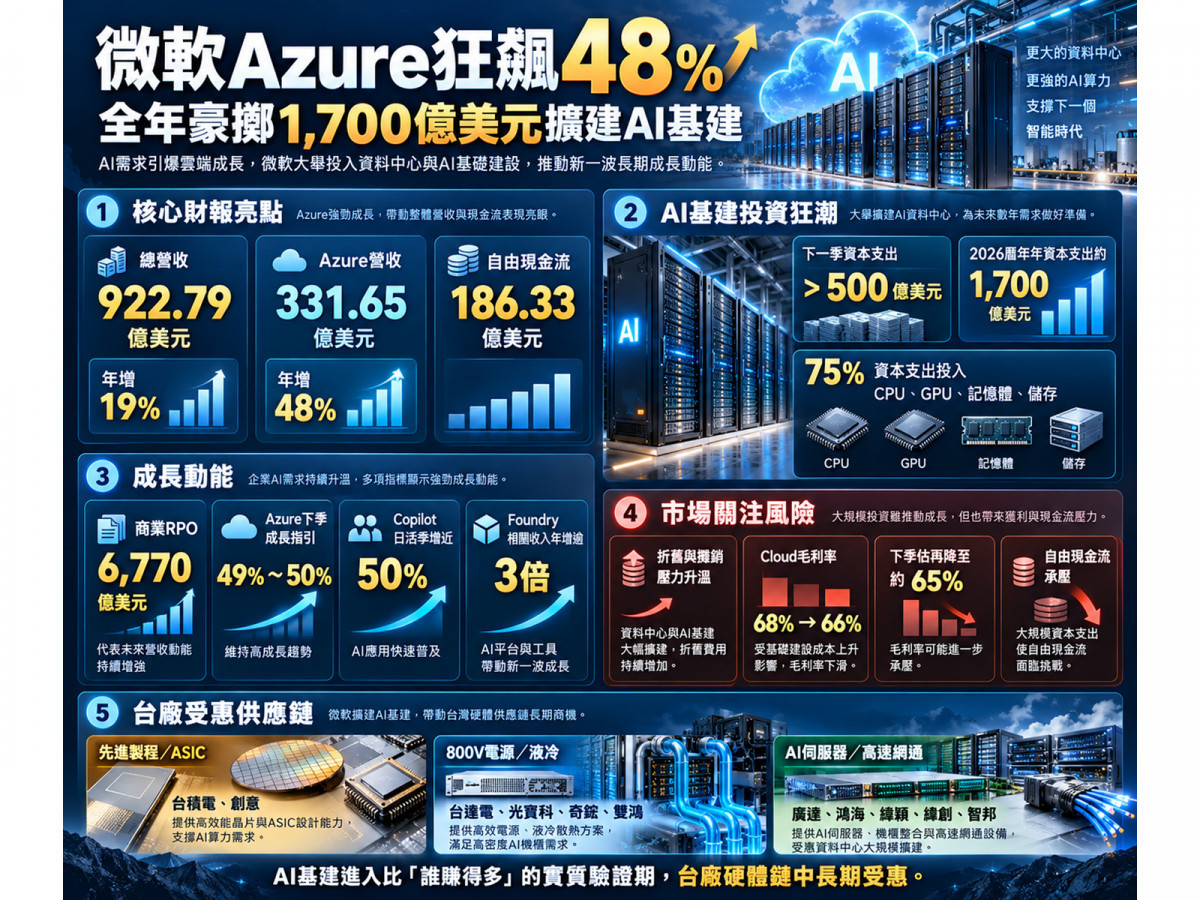
美國科技巨頭微軟(MSFT)於 2026 年 10 月 28 日公布 2027 會計年度第一季(截至 2026 年 9 月 30 日)財報,單季總營收衝上 922.79 億美元(年增 19%),核心的 Azure 雲端營收更暴增 48% 達 331.65 億美元,並交出 186.33 億美元的正向自由現金流,激勵盤後股價一度上漲約 3%!
回顧科技基礎設施的發展軌跡,產業擴張向來都是「硬體軍備先行、軟體變現與現金回收隨後」,如今 AI 浪潮正進入「比誰賺得多」的實質檢驗期。
隨著微軟預告下一季資本支出將突破 500 億美元、2026 曆年更高達約 1,700 億美元,這波從自研 AI 晶片、高密度伺服器機櫃延伸至高壓供電與液冷散熱的擴建狂潮,也讓台廠供應鏈,成為中長期最具實質需求支撐的受惠焦點!
微軟財報真相拆解:AI 需求強勢變現,但「折舊與現金流壓力」同步升溫
為什麼微軟本季營業利益年增 21% 達 459.15 億美元(營益率 49.76%)、Non-GAAP 淨利年增 18% 達 364.22 億美元(Non-GAAP 稀釋 EPS 4.89 美元;
GAAP 淨利因去年同期 OpenAI 投資損失低基期影響而年增 32% 達 366.29 億美元、EPS 4.92 美元),市場卻同時高度關注其資本密集度風險?
- 營收變現端:Azure 成長加速至 48%,手握 6,770 億美元在手合約(RPO)
微軟首次單獨揭露 Azure 產品營收即高達 331.65 億美元(占總營收約 35.9%,貢獻全公司年度營收增量的 73.8%),年增率由前一季的 42% 加速至 48%;
公司更預估下一季(FY2027 Q2)總營收將達 960 億~971 億美元(優於市場預期的 956 億美元),Azure 固定匯率年增率更將衝上 49%~50%(遠超市場預期的 45.1%)。
此外,微軟商業剩餘履約義務年增 73% 達 6,770 億美元(約 30% 即 2,031 億美元預計於未來 12 個月認列),加上 Copilot 每日使用者季增近 50%(年增逾 5 倍)、Foundry 平台相關收入年增逾 3 倍(開源模型收入成長 10 倍),強烈印證 AI 已進入實質變現階段。 - 資本支出與折舊端:逾 3 分之 2 營業現金流拿去買設備,短壽命硬體推升折舊壓力
微軟本季含融資租賃(約 74 億美元)的資本支出為 452 億美元,低於原先預期的 500 億美元並非縮手,而是「第三方資料中心產能交付延遲」所致;
管理層更明確預告下一季資本支出將突破 500 億美元,2026 曆年將達約 1,700 億美元,且 FY2027 下半年還會進一步加速!
然而,本季實際支付的不動產及設備現金支出暴增 103% 達 393.67 億美元,吃掉單季營業現金流(580 億美元,年增 28.7%)高達 67.9%,導致自由現金流年減 27.4% 至 186.33 億美元。更關鍵的是,本季資本支出高達 75% 用於 CPU、GPU、記憶體與儲存等「短壽命資產」,帶動單季折舊、攤銷及其他費用年增 44.2% 達 117.44 億美元,也使 Microsoft Cloud(單季營收約 639 億美元,年增 30%)毛利率由去年同期的 68% 降至 66%(下一季預估再微降至約 65%)。
雲端三巨頭財務大分化:為什麼微軟狂砸錢,台廠硬體規格會全面升級?
將截至 2026 年 9 月 30 日的最新季度財報橫向對比,可以發現美國 AI 巨頭的財務體質已出現明顯分化:
- 微軟現金流居冠,Alphabet(GOOGL)與 Meta(META)自由現金流轉負:
相較於微軟在扣除鉅額設備支出後仍保有 +186.33 億美元自由現金流,同日公布財報的 Alphabet(GOOGL,單季總營收約 1,276 億美元、Google Cloud 暴增 103% 達 307.1 億美元)因龐大 AI 基建投入,單季自由現金流轉為 -90.7 億美元;
而 Meta(META,單季營收年增 26% 達 646.01 億美元)在扣除約 349.06 億美元的資本支出與融資租賃本金後,單季自由現金流亦為 -21.20 億美元。 - 為了壓低單位算力成本,「自研晶片+800 VDC 高壓供電+液冷」成必爭之地:
面對短壽命硬體的高額折舊,微軟一方面在硬體產能交付延後後加速追趕 CPU、GPU、記憶體與儲存採購,另一方面更積極導入自研 AI 晶片、高功率電源轉換與液冷散熱架構,力求提升每一美元資本支出的運算效率,這正是台股 AI 硬體鏈持續受惠的核心邏輯!
台灣 AI 供應鏈硬實力體檢:台積電、廣達與 台達電
微軟持續擴大資本支出,對台股供應鏈的實質傳導可分為三大核心梯隊(惟除已確認之晶片合作外,部分廠商因第三方資料中心交付延遲,短期出貨與營收認列可能出現時間差):
自研晶片先進製程與 ASIC 設計——台積電、創意
- 台積電(2330)獨家掌握 3 奈米自研晶片訂單:
微軟於 2026 年 1 月發表的第二代自研 AI 推論加速器 Maia 200(搭載 216GB HBM3e 記憶體),已確認採用3 奈米製程,微軟高層更於 9 月公開肯定台灣供應鏈的重要性;
無論雲端大廠採購通用 GPU 或擴大自研晶片,都是最直接的贏家。 - 創意(3443)卡位客製化晶片設計服務:
供應鏈消息指出,參與微軟Maia 200 及 Cobalt 晶片的部分設計服務,後續重點在於客製化專案的量產時程與營收認列比重。
高壓直流電源與液冷散熱——台達電、光寶科、奇鋐、雙鴻
- 台達電(2308)與 光寶科(2301)搶攻 800 VDC 新世代供電:
隨著 AI 機櫃功率密度飆升,台達電已於 2026 年 10 月展示 800 VDC、±400 VDC 供電架構、模組化電源、微電網與液冷整合方案;光寶科則積極布局高功率 PSU、BBU 與 800 VDC 方案,部分 800 VDC 產品預計於 2026 年 11 月開始少量出貨、2027 年逐步放量。 - 奇鋐(3017)與 雙鴻(3324)受惠高功耗液冷剛需:
高功率 GPU 伺服器帶動冷板、冷卻液分配單元(CDU)、分歧管與泵浦需求,奇鋐)與雙鴻的液冷產品實際出貨比重與毛利率表現值得持續追蹤。
AI 伺服器整機櫃與高速網通——廣達(2382)、鴻海(2317)、緯穎(6669)、緯創(3231)、智邦(2345)
- 四大代工廠入列新世代生態系:
廣達旗下雲達(QCT)、鴻海、緯創與緯穎均已名列 NVIDIA 新一代 Vera Rubin 產業合作夥伴名單;
搭配資料中心高速交換器大廠智邦,隨著微軟遞延的第三方資料中心產能陸續交付,中長期出貨動能依然明確。
緊盯「四大核心財務指標」,鎖定高技術壁壘的台股 AI 龍頭!
微軟最新財報證明了 AI 絕非空談,而是具備 48% 雲端高成長與 6,770 億美元合約支撐的實質剛需;
但在股價(10 月 28 日收 531.01 美元,單季年化本益比約 27.1 倍)已反映高預期下,市場正從「比誰花得多」轉向「比誰賺得多」。
投資人接下來應緊盯微軟的四大核心指標:
第一,Azure 下一季能否達標 49%~50% 成長指引;
第二,Microsoft Cloud 毛利率在降至約 65% 後能否回升;
第三,下一季資本支出突破 500 億美元後的自由現金流穩定度;
第四,商業 RPO 與新簽合約(本季因高基期年減 12%)的轉換速度。

▲圖/CMoney 微軟(MSFT) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。