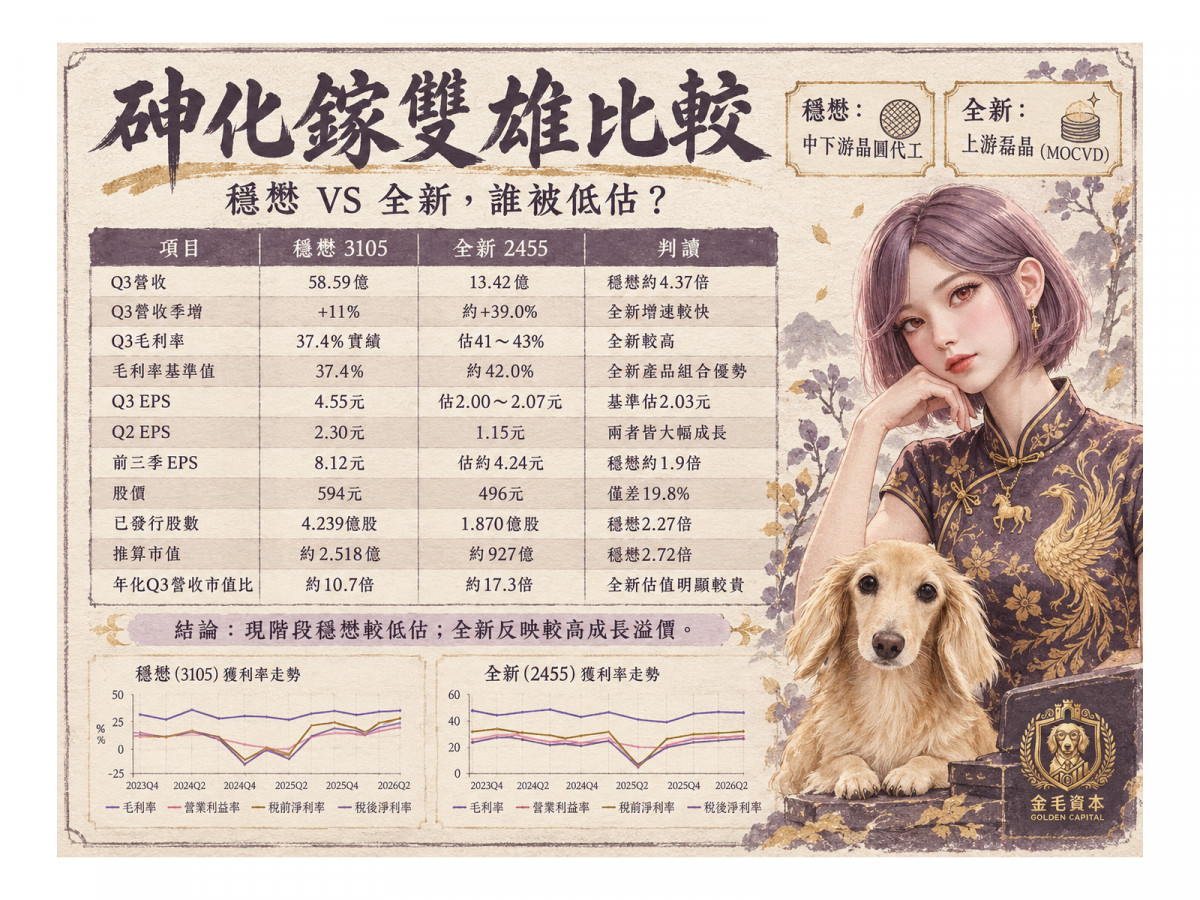

▲砷化鎵雙雄對比
AI資料中心、低軌衛星與高速光通訊需求同步升溫,化合物半導體族群再度成為市場焦點。穩懋(3105)最新公布2026年第三季自結財報,單季營收58.59億元,季增11%、年增31%,毛利率大幅回升至37.4%,稅後純益19.3億元,EPS達4.55元,較第二季2.30元接近翻倍;前三季EPS累計8.12元,已明顯超越2025全年4元。
另一家市場高度關注的全新(2455)雖尚未公布完整第三季財報,但從已公布的月營收與自結獲利推估,第三季同樣有機會繳出亮眼成績。全新7月營收4.22億元、EPS 0.62元,8月營收4.71億元、EPS 0.73元,9月營收4.49億元,第三季合計營收約13.42億元,季增約39%、年增約47%。
若以全新7、8月平均稅後淨利率約28.2%推估,9月EPS約0.67至0.68元,因此第三季EPS合理區間約2.00至2.07元,基準值可抓2.03元。加計上半年EPS 2.21元,全新前三季EPS估約4.24元,第三季獲利有機會創下近年單季新高。
毛利率更是全新第三季最重要的觀察指標。全新今年第一季毛利率38.09%、第二季38.61%,隨InP基板供應改善、磊晶產品漲價,以及AI資料中心光電子產品快速放量,第三季毛利率合理推估約41%至43%,基準值約42%。
換句話說,若全新第三季毛利率站上42%,代表公司營運重心正加速從傳統手機PA與Wi-Fi相關微電子,轉向AI資料中心所需要的InP與高階光電子產品,獲利結構也將同步改善。
不過,若從股價來看,投資人最容易產生一個錯覺。以10月29日盤中價格計算,穩懋約594元,全新約496元,兩者每股價格只差約98元,看似全新比較便宜;但若把股本與市值放進來比較,結果完全不同。
穩懋目前已發行約4.239億股,以594元計算,市值約2,518億元;全新約1.870億股,以496元計算,市值約927億元。穩懋市值約為全新的2.72倍,但第三季營收58.59億元卻是全新13.42億元的4.37倍,第三季EPS 4.55元也約是全新預估2.03元的2.24倍。
若單純將第三季營收年化,穩懋市值相對年化營收約10.7倍,全新則約17.3倍。從這個角度來看,全新的市場評價其實明顯高於穩懋。
也就是說,全新496元不能因為低於穩懋594元,就直接被解讀為比較便宜。市場真正交易的是2027年的成長預期,包括200G PD放量、CW Laser拓展美系客戶、EML逐步量產,以及光電子營收超越微電子的可能性。
全新的最大優勢正是2027年的營運彈性。隨著AI光收發模組由800G向1.6T升級,公司可利用MOCVD機台在GaAs與InP產品間調整產能,進一步提高高毛利光電子產品比重。若發射端產品開始放量,由於ASP與毛利率均高於傳統接收端產品,全新的獲利增速可能進一步高於營收增速。
穩懋走的則是不同路線。第三季Infrastructure與Optical合計營收占比已超過五成,低軌衛星、航太、點對點通訊與AI資料中心需求同步推升產品組合,公司並看好第四季即使手機進入傳統淡季,營收仍可保持低個位數季增,毛利率維持37%至39%高檔。
值得注意的是,穩懋第三季EPS 4.55元並不能直接乘以四進行年化。第三季除了本業毛利率與產能利用率大幅改善,也有業外投資收益挹注。以58.59億元營收及14.16億元營業利益計算,營業利益率約24.2%;若以歸母淨利19.3億元計算,稅後淨利率則約32.9%。因此,市場部分資料將24.2%稱為淨利率並不精確。
若只比較現階段基本面,穩懋目前擁有較大的營收規模、較高的前三季EPS,加上低軌衛星與光通訊成長已開始實際反映在財報,估值相對全新也較低。
全新則更接近一檔「提前交易2027年」的成長股。它目前的營收與獲利規模都不及穩懋,但AI光通訊占比快速提升,加上InP、200G PD、CW Laser與EML等新產品,未來一至兩年的獲利彈性可能明顯高於穩懋。
因此,兩家公司的投資邏輯已十分清楚:穩懋是「獲利復甦已經落地」,全新是「光通訊高成長預期提前反映」。
若只看現階段獲利與估值,穩懋較具優勢;若看2027年AI光通訊成長純度,全新則更具爆發力。投資人真正應該比較的,並不是594元與496元誰的股價比較低,而是「穩懋現在已經賺到的獲利」,與「全新市場預期未來會賺到的獲利」,哪一個更值得目前的市值。