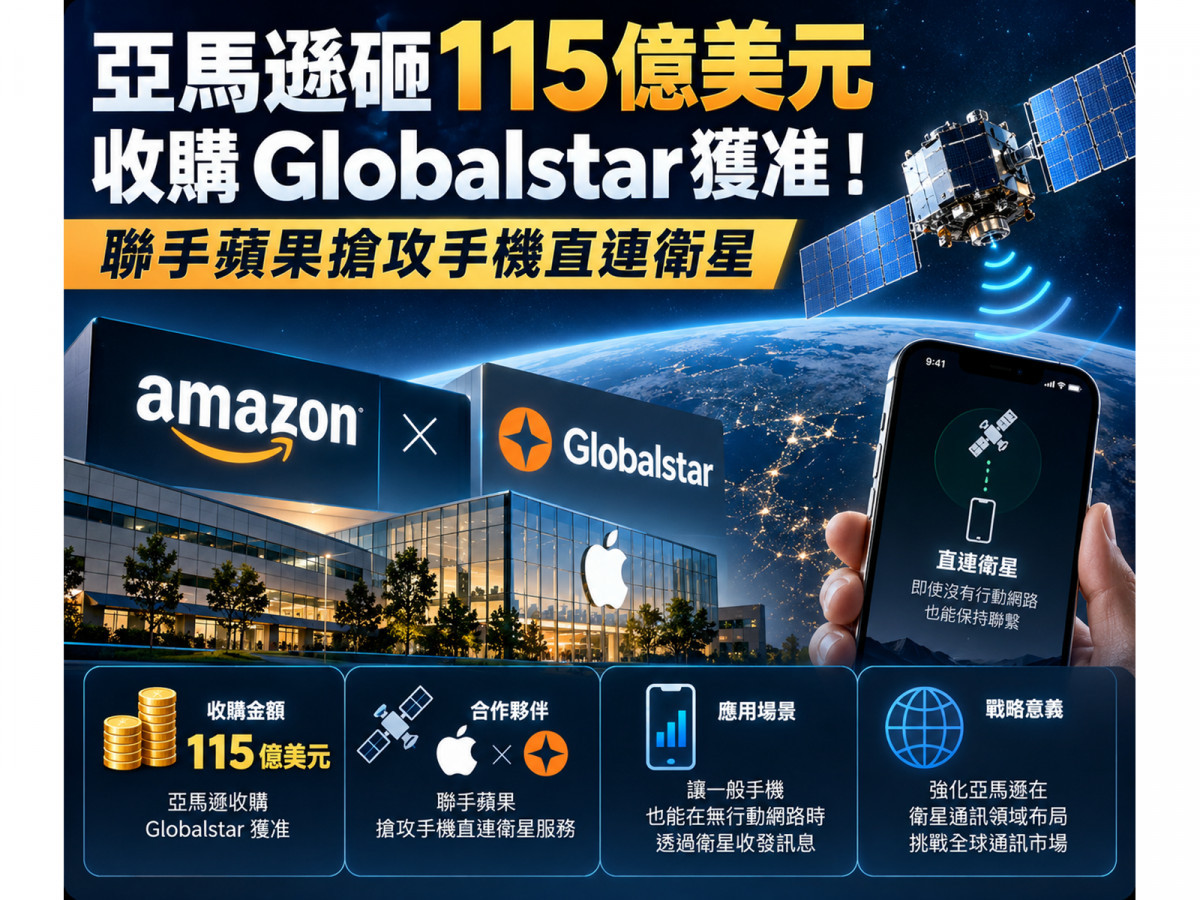
美國聯邦通訊委員會(FCC)於 2026 年 10 月 27 日正式批准亞馬遜(AMZN)旗下 Amazon Leo 收購 Globalstar(GSAT)的執照與控制權移轉申請,這筆名目價值高達約 115.7 億美元的世紀交易,正式為亞馬遜掃除最關鍵的監管障礙!
回顧低軌衛星產業的發展軌跡,市場競爭正從早期的「家戶與企業專用終端寬頻」,全面延伸至「每一支智慧型手機都是衛星終端」的全新賽道。
隨著亞馬遜一舉囊括關鍵頻譜並延續 iPhone 衛星服務合作,台股供應鏈中具備實質商業簽約或產品出貨證據的遠傳(4904)、華通(2313)與昇達科(3491),正是這波「手機直連衛星」規格升級浪潮下最核心的受惠焦點!
115.7 億美元併購案拆解:買下的不只是 24 顆衛星,而是「頻譜與蘋果(AAPL)門票」
為什麼 Globalstar目前既有在軌衛星僅約 24 顆、2025 年全年營收僅約 2.73 億美元,亞馬遜卻願意開出約 115.7 億美元(約當 2025 年營收 42.4 倍)的天價收購?
- 戰略資產端:鎖定 25MHz 稀缺頻譜,無縫接軌蘋果衛星生態系
亞馬遜看中的絕非帳面既有營收,而是 Globalstar手中約 25MHz 具國際協調基礎的行動衛星服務(MSS,涵蓋 L 與 S 頻段)頻譜使用權、地面站與監管許可。
更重要的是,Globalstar2025 年約 63% 營收(約 1.727 億美元)來自蘋果相關批發容量服務。
蘋果曾於 2024 年透過「4 億美元取得 Globalstar 特殊目的實體(SPE)20% 權益+最高 11 億美元基建預付款」投入約 15 億美元;
此次亞馬遜完成收購後將一併取得該 SPE 權益,且雙方已簽署正式協議,繼續支援 iPhone 與 Apple Watch 的衛星緊急 SOS、訊息、尋找及道路救援服務。 - 交易條款與三網融合端:2027 年預計交割,整合三大互補衛星系統
依 2026 年 4 月 14 日公布的協議,Globalstar股東可選擇每股 90 美元現金或換取 0.3210 股亞馬遜股票(股票對價上限為 90 美元,且全體股份最多僅 40% 可拿現金;
若由 MDA Space(MDA.TO)參與製造的新一代 C-3 星系等交付里程碑未達標,總對價最多可能下調 1.1 億美元),全案預計於 2027 年完成交割。未來亞馬遜將串聯三套網路:- Amazon Leo 既有寬頻星系:
已製造逾 1,000 顆、近 400 顆在軌(與美軍測試 Leo Pro 終端峰值下載逾 400Mbps),主攻需專用天線的家用、企業與政府寬頻。 - Globalstar 既有與 C-3 星系:
含既有約 24 顆衛星及規劃中的 48 顆服務衛星+6 顆備援衛星,提供現成手機衛星通訊能力。 - Amazon 全新 D2D 星系:
已向 FCC 申請最多 5,105 顆(尚待另外核准),規劃 2028 年起部署於五個軌道層,實現手機免外接天線直連衛星。
- Amazon Leo 既有寬頻星系:
當手機直接連上太空:為什麼 D2D 技術升級會改寫供應鏈版圖?
隨著亞馬遜挾帶逾 100 億美元的 Leo 投資承諾強勢切入,與 SpaceX(SPCX)及 AST SpaceMobile(ASTS)展開正面對決,手機直連衛星(D2D)的技術突破正帶來兩大產業轉折:
- 突破手機低功率與高速移動限制,引爆高階酬載與光學鏈路需求:
普通手機沒有大型高功率天線,要連上數百公里外高速移動的衛星,必須克服訊號微弱、都卜勒頻移、25MHz 頻譜容量分配與建築遮蔽四大難題。
為此,Amazon 新 D2D 系統以 L/S 頻段連手機、Ka/V 頻段連地面站,並導入數位波束成形與波束跳躍、衛星上訊號處理,以及雷射光學星間鏈路,大幅拉升對高階射頻與光學零件的規格要求。 - 台股最需警覺的反向邏輯:D2D 普及將從「地面接收器」轉向「衛星本體與手機晶片」:
過去傳統衛星寬頻每增加一戶,就需要一套專用接收天線與路由器;
但 D2D 的核心是「讓手機本身直接當終端」,這意味著部分場景對外接專用終端的依賴可能降低,反而是衛星酬載射頻元件、高階衛星 PCB、星間雷射通訊與手機非地面網路(NTN)晶片的單機供應價值將顯著提高!
台灣低軌衛星三強硬實力:遠傳、華通與 昇達科
在台股供應鏈中,投資人應按「合作證據強度」區分研究優先順序,避免將所有概念股混為一談:
遠傳(4904):簽署 Amazon Leo 台灣授權經銷商,最直接的商業合作夥伴
- 正式簽約卡位 2027 年商轉:
遠傳已於 2026 年 5 月 20 日正式宣布與 Amazon Leo 簽署合作協議,成為台灣授權經銷商,預計 2027 年推動在台商轉,並規劃協助亞馬遜在台建設至少一座地面站(待主管機關審查)。 - 鎖定企業備援與防災剛需:
雖然初期以衛星寬頻服務為主,但這使遠傳成為台股中與 Amazon Leo 具最明確合約連結的電信商,長線可望拓展企業備援網路、離島偏鄉、海事通訊與政府防災市場。
華通(2313):打入 Amazon Leo 供應鏈,全球衛星高階 PCB 龍頭
- 實質供貨貢獻營收:
根據 2026 年 10 月初的第三方產業研究調查,華通已實際供應 Amazon Leo 衛星所需的 PCB 並產生營收貢獻,關聯度遠高於純題材廠。 - 受惠衛星換代規格升級:
隨著新一代衛星功能複雜化,每顆衛星所需的 PCB 層數、面積與製程難度同步提升,成為華通提升單顆衛星供貨價值的核心動能。
昇達科(3491):低軌衛星營收占比高達 77%,D2D 相關元件已實質出貨
- 衛星營收純度最高:
根據昇達科2026 年 8 月法說會揭露,上半年全體低軌衛星相關業務占總營收比重已高達 77%,管理層更明確看好 2028 至 2029 年的需求爆發。 - 掌握酬載與手機直連核心技術:
公司出貨早已不限於地面接收器,更涵蓋高頻微波元件、衛星酬載、遙測控制、星間鏈路及「衛星直連手機」相關射頻產品,在未來 D2D 技術升級潮中具備最直接的硬體參與基礎。
延伸追蹤名單:聯發科(2454)、啟碁(6285)與高頻光學零組件鏈
除了上述三強外,具備衛星技術布局的台廠還包括:
已於 2026 年 3 月攜手 Starlink 展示 M90 數據機衛星緊急通報技術、受惠手機 NTN 標準普及的聯發科;
深耕衛星用戶終端與路由器的啟碁;
布局射頻濾波器的璟德(3152);
具備天線與射頻測試能力的耀登(3138);
供應高頻高速 CCL 材料與高階 PCB 的台光電(2383)、燿華(2367);
以及涉足光學星間鏈路元件的萊德光電-KY(7717)與高頻線材廠萬泰科(6190)(惟上述廠商是否取得亞馬遜新 D2D 直接訂單,仍須視後續實際認證與公告而定)。
緊盯「2027 交割商轉與 2028 D2D 部署」兩大驗證點!
FCC 批准亞馬遜收購 Globalstar,正式宣告手機直連衛星(D2D)進入巨頭爭霸時代;
但面對全球各國電信監管、發射時程與龐大資本回收等風險,決定企業長線價值的關鍵仍在於「能否將頻譜與通訊容量轉化為正向自由現金流」。
接下來可鎖定 2026 年底 Amazon Leo 初期商用寬頻啟動、2027 年收購正式交割與遠傳(4904)在台商轉,以及 2028 年新一代 D2D 衛星部署等關鍵里程碑!

▲圖/CMoney 亞馬遜(AMZN) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。