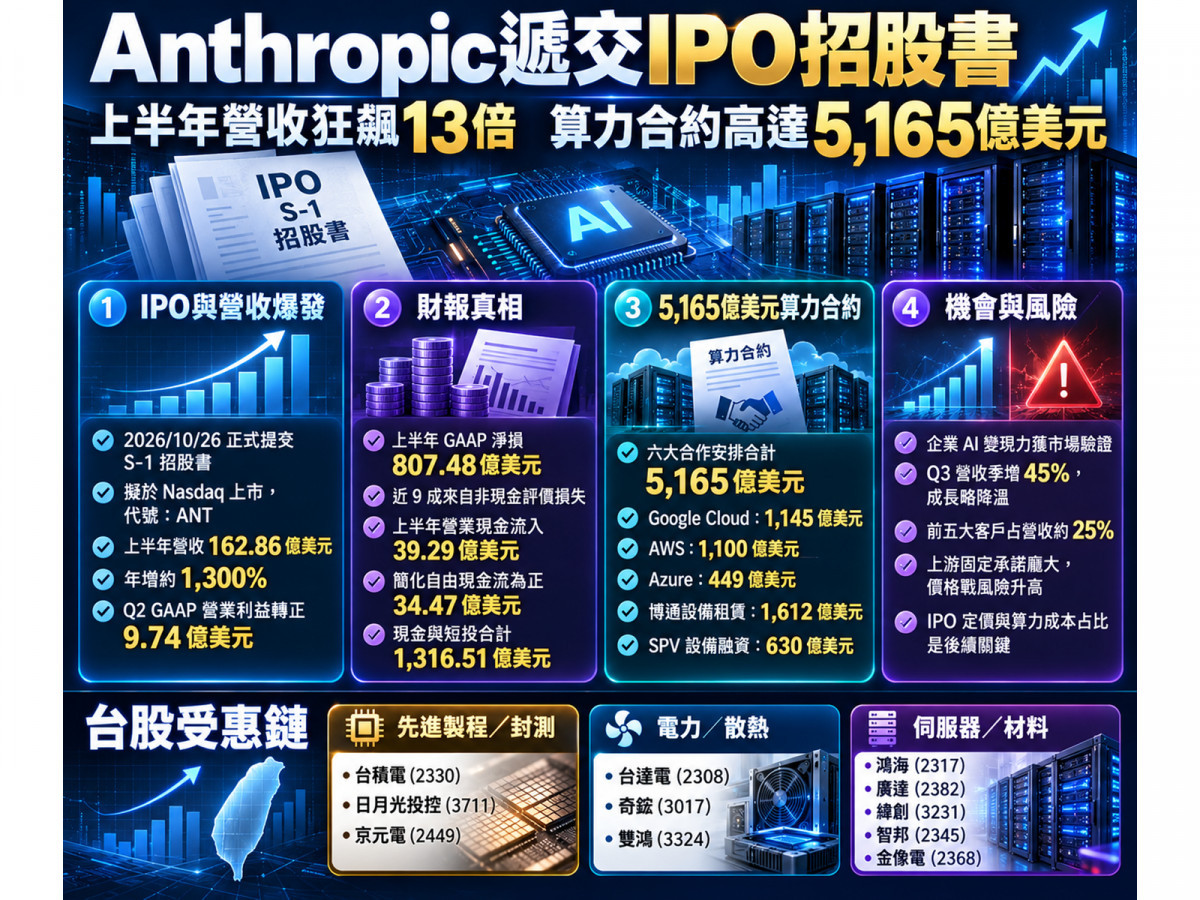
AI 巨頭 Anthropic(擬於 Nasdaq 上市,預定代號:ANT)於美國時間 2026 年 10 月 26 日正式公開提交 S-1 招股書,揭露 2026 年上半年營收衝上 162.86 億美元(年增約 1,300%,逾 13 倍),第二季 GAAP 營業利益更正式轉正達 9.74 億美元!消息一出,隨即在 10 月 26 日點火美股 AI 族群,帶動輝達(NVDA)大漲近 3%、費城半導體指數勁揚逾 3%,博通(AVGO)與超微(AMD)亦同步獲得資金追捧!
回顧科技產業的發展軌跡,AI 商業模式正演變為「以長期合約鎖定龐大資料中心產能,再靠企業客戶訂閱與使用量變現」的高槓桿賽局。
Anthropic在招股書中揭露六大算力合作安排合計高達 5,165 億美元,同日博通更宣布攜手金融巨頭啟動 630 億美元的 AI 設備融資案。
這波驚人的算力軍備競賽,不僅直接綁定美股雲端與晶片巨頭,更讓身處實體硬體核心的台積電(2330)、日月光投控(3711)、台達電(2308)與奇鋐(3017)等台灣供應鏈,成為長線需求延伸的關鍵焦點!
財報真相拆解:帳面虧損 807 億美元是會計假象,企業端變現「搶先爆發」
為什麼 Anthropic上半年帳面 GAAP 淨損高達 807.48 億美元,市場卻反而聚焦其強勁的商業化能力?
- 帳面虧損端:近 9 成來自非現金金融工具評價,Q2 本業已實質轉盈
上半年 807.48 億美元的 GAAP 淨損並非真正燒掉等額現金,其中高達 723.88 億美元(占約 89.6%)來自公司估值暴增所引發的可轉換票據與 SAFE 等金融工具公允價值變動損失。
事實上,公司第二季單季營收達 115.55 億美元(較第一季 47.31 億美元季增約 144%),算力成本占營收比重由第一季的約 71.6% 降至約 48.1%,不僅帶動第二季 GAAP 營業利益轉正至 9.74 億美元(上半年經調整營業利益為 16.18 億美元),上半年營業活動現金流入更達 39.29 億美元、簡化自由現金流為正 34.47 億美元,截至 6 月底帳上現金及短期投資合計高達約 1,316.51 億美元(含上半年約 1,104 億美元特別股融資流入)。 - 企業採用端:留存率高達 900%,但須留意成長正常化與集中風險
截至 2026 年 9 月底,過去 12 個月貢獻逾 10 萬美元的客戶超過 11,900 家、逾 100 萬美元超過 1,900 家、逾 1,000 萬美元約 250 家,特定客戶群淨營收留存率(NRR)更高達約 900%!
不過投資人也需留意三大營運考驗:
第一,媒體報導第三季營收雖達 168 億美元,但季增率已由第二季的 144% 放緩至 45%;
第二,前九個月前五大客戶占營收約 25%,且上半年約 48% 營收依賴雲端服務商 Marketplace 通路;
第三,公司採公益公司(PBC)架構,七名共同創辦人透過 Class F 股票掌握 50.1% 一般表決權,加上 Long-Term Benefit Trust(LTBT)掌握董事會多數席次選任權,以及面臨美國 FTC 調查與著作權訴訟等挑戰,使投資人將討論估值由 2 兆美元下修至 1.5 兆美元(以 Q3 年化營收 672 億美元計,1.5 兆美元對應市銷率仍約 22.3 倍)。
5,165 億美元算力合約全解析:為什麼「上游固定承諾」與「630 億設備融資」是雙面刃?
Anthropic為了確保算力無虞,簽下了名目總額逾 5,000 億美元的長期基礎設施安排,但不同合約的法律約束力與風險截然不同:
- 三大雲端巨頭「最低採購承諾」達 2,694 億美元(占六項合計約 52.2%):
包含向 Alphabet(GOOGL/GOOG)旗下 Google Cloud 承諾 1,145 億美元(2026~2033 年)、向亞馬遜(AMZN)AWS 承諾 1,100 億美元(2026~2036 年),以及向微軟(MSFT)Azure 承諾 449 億美元(2026~2033 年)。
這類合約具最低付款義務,若未來實際算力使用量低於門檻,Anthropic仍可能需支付差額,形成類似長期固定成本的壓力。 - 博通1,612 億美元設備租賃與 630 億美元 SPV 融資創新:
Anthropic與博通簽訂多份五年期、原則上不可任意取消的客製化 AI 加速器與設備租約,預估租金總額達 1,612 億美元(不含利息),連同三大雲端合約合計構成至少 4,306 億美元的剛性承諾。
更關鍵的是,博通於 10 月 26 日宣布攜手美國銀行(BAC)、花旗、摩根士丹利與黑石(BX),成立規模達 630 億美元的特殊目的公司(SPV),採購博通AI XPU 與網通設備再租給 Anthropic(預計 2027 年起交付),象徵 AI 資本支出已將科技風險與華爾街金融信貸深度綑綁。 - 依交付驗收付款及額外算力擴張計畫:
六大安排中,Nscale Global(446 億美元)與 Lambda(413 億美元)合計 859 億美元屬依算力或設備交付驗收逐步形成付款義務。
此外,招股書還揭露與 SpaceX(SPCX)旗下 AI 算力業務簽訂最高 1,205 億美元合作(加總前述六項名目金額達 6,370 億美元)、與超微(AMD)預估逾 200 億美元的 AI 系統合作,以及 2028~2031 年預估 1,250 億至 1,500 億美元的額外 TPU 產能安排。
由於上游算力多為多年期固定承諾,但下游企業客戶卻無長期不可取消合約,若面臨 OpenAI 或開放權重模型價格戰導致 Token 降價,將直接考驗利潤空間。
千億美元算力訂單落誰家?美台受惠供應鏈總體檢!
這場史詩級的算力投資最終將轉化為實體晶片、伺服器、電力與散熱設備採購(惟台廠屬透過國際大廠間接受惠,不宜直接將合約金額按比例換算為台廠確定訂單):
客製化 AI 晶片(ASIC)與先進製程封裝——博通、台積電(2330)、日月光投控(3711)
- ASIC 擴張趨勢確立,晶圓代工龍頭核心受惠:
Anthropic同時採用 TPU、Trainium、輝達GPU 與超微(AMD)GPU 的多晶片策略,尤其與博通高達 1,612 億美元的設備租賃合作,印證客製化 AI 晶片需求強勁,這對掌握先進邏輯製程與先進封裝生態系的台積電具備高度產業關聯。 - 後段封測、載板與廠務工程同步沾光:無論哪一種晶片架構勝出,皆須經過高階封裝與測試,帶動封測大廠日月光投控、京元電(2449),以及 ABF 載板三雄欣興(3037)、南電(8046)、景碩(3189)的中長期規格升級需求(惟載板廠仍須留意 2027~2028 年全球新增產能的供需變化);
而半導體擴廠亦為廠務工程廠漢唐(2404)、帆宣(6196)、亞翔(6139)提供潛在機會。
AI 伺服器、高壓電力與液冷散熱——台達電(2308)、奇鋐(3017)、鴻海(2317)
- 資料中心電力與熱管理剛需:
要消化數千億美元的算力設備,高密度資料中心的供電與散熱不可或缺,直接支撐電源管理大廠台達電、光寶科(2301),以及散熱與液冷指標奇鋐、雙鴻、健策(3653)的技術升級空間。 - 系統組裝與高速網通材料:
龐大的雲端與租賃算力建置,亦有利於 AI 伺服器代工大廠鴻海(2317)、廣達(2382)、緯創(3231)、緯穎(6669),高速網路交換器大廠智邦(2345),以及高階 PCB/CCL 材料廠台光電(2383)、金像電(2368)、台燿(6274)的長線出貨動能。
企業 AI 變現力已獲證實,緊盯「算力成本占比與 IPO 定價」三大指標!
Anthropic遞交 S-1 招股書,正式向資本市場證明企業願意為 AI 買單,但也讓「數千億美元長期算力承諾能否創造合理資本回報」首次攤在陽光下接受檢驗。
在市場傳聞 11 月推進 IPO 的關鍵期,投資人應密切追蹤三大核心指標:
第一,後續修訂版 S-1 揭露的正式發行價格區間與第三季完整 GAAP 營業利益;
第二,算力成本占營收比重能否由上半年的約 55%(Q2 約 48.1%)持續改善;
第三,企業客戶的高留存率能否抵禦模型價格戰,確保現金流足以支付 4,306 億美元的雲端與設備租賃承諾。
在台股布局上,與其盲目追逐純題材,不如優先鎖定具備實質先進製程護城河與高階規格升級優勢的台積電、台達電(2308)、奇鋐(3017)、雙鴻(3324)、日月光投控(3711)與京元電(2449),才能在 AI 算力大基建浪潮中穩健獲利!
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。