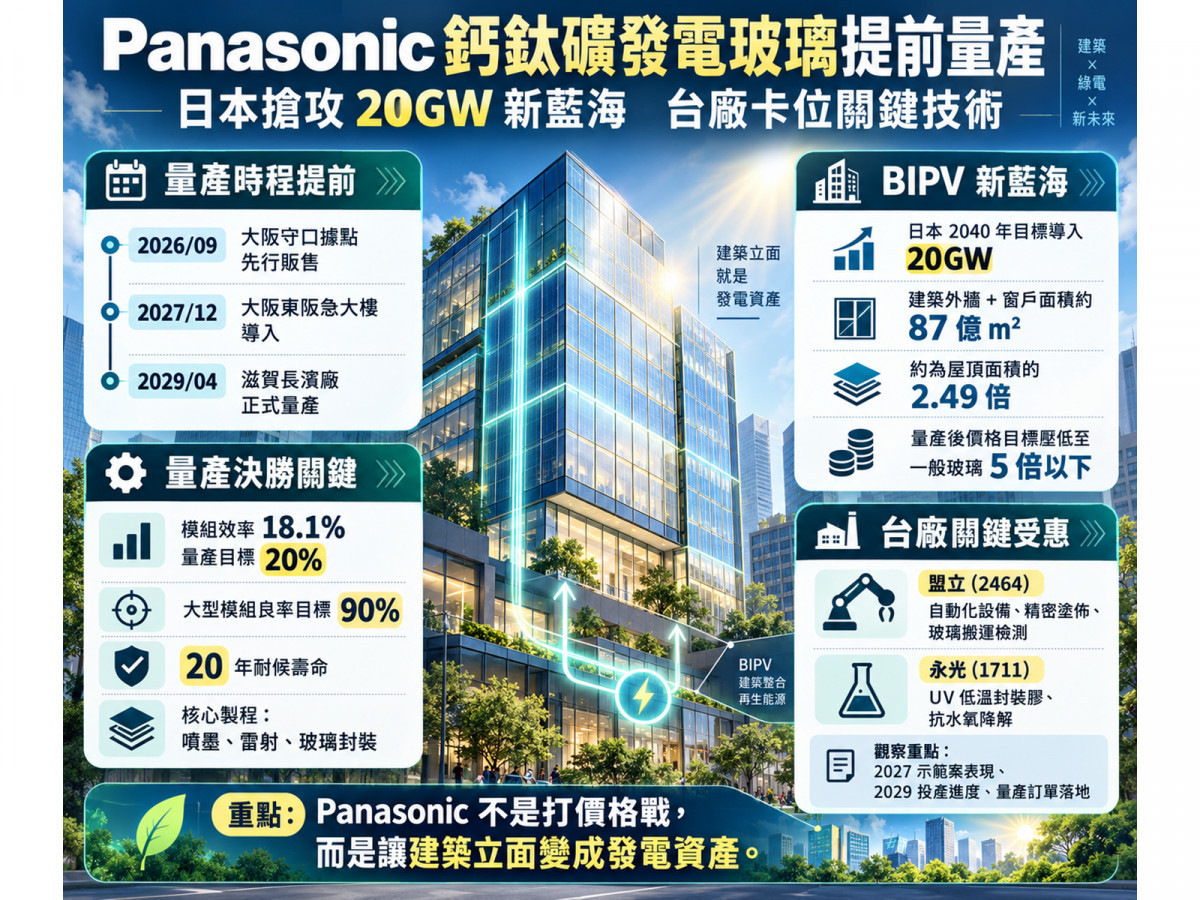
日本大廠 Panasonic Holdings(6752.T)正式宣布,旗下玻璃型鈣鈦礦太陽能電池「ENEFACE」將於滋賀縣長濱市設立量產據點,並提前至 2029 年 4 月正式量產(早於原定的 2030 年度計畫);
更關鍵的是,大阪府守口據點其實已於 2026 年 9 月開始向商業客戶販售先行量產品,預計 2027 年 12 月完工的大阪東阪急大樓改建案也已確定採用!
回顧再生能源產業的發展軌跡,面對中國低成本矽晶模組的價格戰,日本正試圖以高附加價值的材料與建築整合技術開創全新賽道。
隨著鈣鈦礦發電玻璃從實驗室走向商業建築,加上中國於 2026 年 10 月提出鈣鈦礦及疊層電池製造技術出口管制草案,供應鏈自主化需求浮出檯面。
除了日廠 AGC(5201.T)、積水化學(4204.T)、Kaneka(4118.T)分頭並進外,台股當中具備實際鈣鈦礦設備與封裝材料技術布局的盟立(2464)、永光(1711),正是這波次世代太陽能商業化浪潮下,最直接接觸核心技術關鍵的先行指標!
擺脫紅海價格戰:地面電廠還在觀望,城市「建築立面」非裝不可!
為什麼 Panasonic不與中國矽晶太陽能正面打價格戰,反而選擇以「發電玻璃」切入 BIPV 市場?
- 傳統屋頂與地面端:都會區土地受限,高樓屋頂面積遠遠不夠
日本人口密集且山地多,缺乏大規模地面型電廠場址;
而在都會區,大樓樓層越高,屋頂相對於總樓地板面積的比例就越低,單靠屋頂安裝傳統太陽能板根本無法支應整棟大樓的龐大用電需求。 - 建築立面(BIPV)端:外牆與窗戶面積是屋頂的 2.49 倍,創造增量市場
根據 Panasonic估算,日本境內建築窗戶與外牆的潛在表面面積合計約達 87 億平方公尺,是屋頂面積(35 億平方公尺)的約 2.49 倍!
更聰明的商業邏輯在於,商辦大樓原本就必須採購外牆玻璃與陽台欄杆,因此業主評估的是「發電玻璃扣除原本建材成本後的增量成本」。
目前先行量產品價格雖約為一般建築玻璃的數倍至近 10 倍,但 Panasonic目標在 2029 年量產後將價格壓低至一般建築玻璃的 5 倍以下。
搭配日本經濟產業省訂下「2030 年前建立 GW 級量產體系、2040 年前導入 20GW 次世代鈣鈦礦太陽能」的國家級政策目標,在能源安全與產業自主驅動下,城市建築立面已成為極具潛力的分散式發電新藍海。
當玻璃變成發電機:為什麼「噴墨雷射製程」與「防水氧封裝」是決勝關鍵?
Panasonic推出的「ENEFACE」並非可任意彎曲的柔性塑膠薄膜,而是結合墨水噴印、雷射加工圖案化與玻璃封裝技術的「建築規格發電玻璃」(可依建築外觀需求調整透光率與圖案)。
然而,要從實驗室走向大規模商業量產,產業正迎來三大核心技術考驗:
- 大面積放大後的效率與良率考驗:
Panasonic目前在 804 平方公分(約 0.0804 平方公尺)模組上已達成第三方認證的 18.1% 轉換效率(量產效率目標約 20%,長期疊層技術研發方向則瞄準 30%)。
但正式量產初期最大規格達 1.8×1.2 公尺(2.16 平方公尺),面積放大後如何克服塗佈不均、針孔與雷射劃線損耗,並達成日本 NEDO 計畫設定的「大型模組輸出 330W、製程節拍每片 5 分鐘、模組總良率 90%、發電成本每度 14 日圓」KPI,將是量產成敗關鍵。 - 20 年耐候壽命與水氣阻隔(封裝材料剛需):
高樓外牆玻璃一旦安裝,更換的施工與安全成本極高。
然而金屬鹵化物鈣鈦礦材料對水氣、氧氣、熱與光照相當敏感,且含鉛配方也需嚴密防止破裂洩漏。
為達成 NEDO 設定「20 年後輸出保持率 80% 以上」的目標,高階低溫封裝與高機能玻璃封裝技術成為不可或缺的核心環節。
這正是為什麼鈣鈦礦的商業化,衍生出的不只是太陽能板製造,更直接點燃了精密塗佈、雷射圖案化、自動化搬運檢測設備與特殊封裝材料的龐大商機!
台日鈣鈦礦供應鏈總體檢:誰有實質技術連結?誰還在觀望?
日本領頭羊陣營:Panasonic攜手 AGC(5201.T),三大路線分進合擊
- 玻璃型 BIPV 主力——Panasonic與 AGC:
Panasonic主導本次發電玻璃量產,並已取得大阪東阪急大樓(配置於 10 樓頂層陽台欄杆,預計 2027 年 12 月完工)及與 YKK AP 合作的內窗實證案例;
而玻璃大廠 AGC(5201.T)更是 NEDO 專案中與 Panasonic共同研發的正式合作方,在建築機能玻璃與封裝技術具備高度連結。 - 柔性薄膜與疊層路線——積水化學(4204.T)與 Kaneka(4118.T):
不同於玻璃型產品,積水化學主攻重量輕、可彎曲的「柔性薄膜型鈣鈦礦」(鎖定低載重屋頂與曲面,規劃 2027 年建置 100MW 產線、2030 年度達 GW 級);
Kaneka則聚焦高效率太陽能與鈣鈦礦/矽晶疊層技術,各自在不同應用場景推進。
台股設備與材料先行指標:盟立(2464)與 永光(1711)
- 盟立(2464)——卡位大面積量產設備與自動化整合:
不同於傳統太陽能安裝商,盟立自 2023 年起即與台灣鈣鈦礦科技(TPSC,非上市櫃公司)展開合作,並於 2024 年宣布成功製作鈣鈦礦電池,深入布局自動化生產設備、系統整合與材料應用平台開發。
雖然目前尚無資料顯示已取得日廠訂單且技術仍處探索調整期,但若未來台日擴大鈣鈦礦產線建設,精密塗佈、大面積玻璃搬運與檢測自動化設備將具備直接受惠邏輯。 - 永光(1711)——2026 年 10 月正式宣布 UV 封裝材料合作:
針對鈣鈦礦最致命的「水氣、氧氣降解與不耐高溫」痛點,永光於 2026 年 10 月 16 日正式宣布與台灣鈣鈦礦科技合作開發次世代鈣鈦礦模組 UV 封裝方案。
其推出的 Eversolar UV 固化封裝膠能以較低溫方式固化,避免傳統高溫熱壓損害熱敏感的鈣鈦礦層,雙方正透過實際電池驗證平台測試相容性與量產製程。 - 傳統矽晶太陽能廠——元晶(6443)、茂迪(6244)、聯合再生(3576)、中美晶(5483):
傳統太陽能電池、模組與矽晶材料廠雖具光電產業關聯性,但目前成熟矽晶電池在地面型電廠仍具成本與可靠度優勢,且尚無證據顯示上述廠商直接打入 Panasonic ENEFACE 供應鏈,現階段應視為不同技術路線的長期轉型觀察名單,不宜直接等同於本次事件的最大受惠者。
從實驗室邁向商業建築,緊盯「大面積良率」與「實質設備材料訂單」!
Panasonic宣布提前於 2029 年量產 ENEFACE 發電玻璃,並非宣告傳統矽晶太陽能板即將被淘汰,而是正式吹響「建築立面變身發電資產」的新市場號角。
真正的商業勝利不在於實驗室喊出多高的轉換效率,而在於誰能跨越大面積 90% 良率、20 年耐候壽命與成本降至一般玻璃 5 倍以下的量產門檻。
對台灣投資人而言,與其盲目追逐泛綠能概念股,不如優先鎖定已具備實質設備與低溫封裝材料技術布局的盟立(2464)與永光(1711),並持續追蹤 2027 年大阪大樓示範案實測表現、2029 年長濱廠投產進度以及台廠是否正式斬獲量產訂單,才能在次世代太陽能的長線浪潮中掌握最具基本面底氣的投資機會!
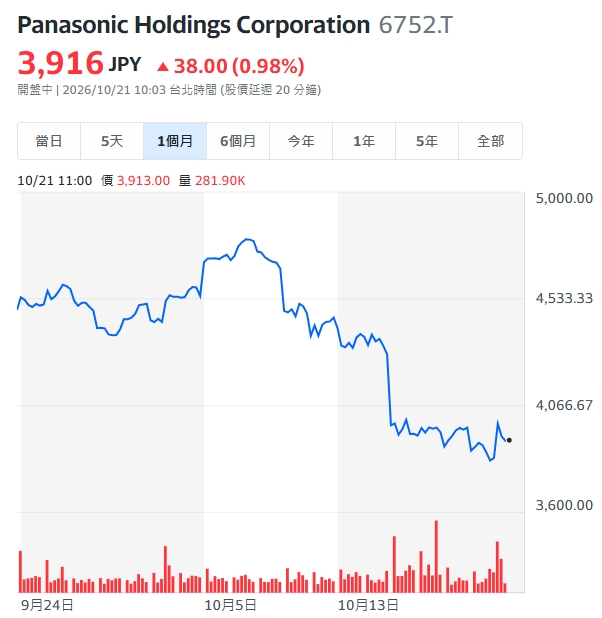
▲圖/Yahoo Panasonic Holdings Corporation 6752.T
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。