儘管台積電(2330)法說會釋出強勁展望,早盤一度吸引低接買盤推升指數翻紅,但午後賣壓卻再度「搶先全面出籠」!
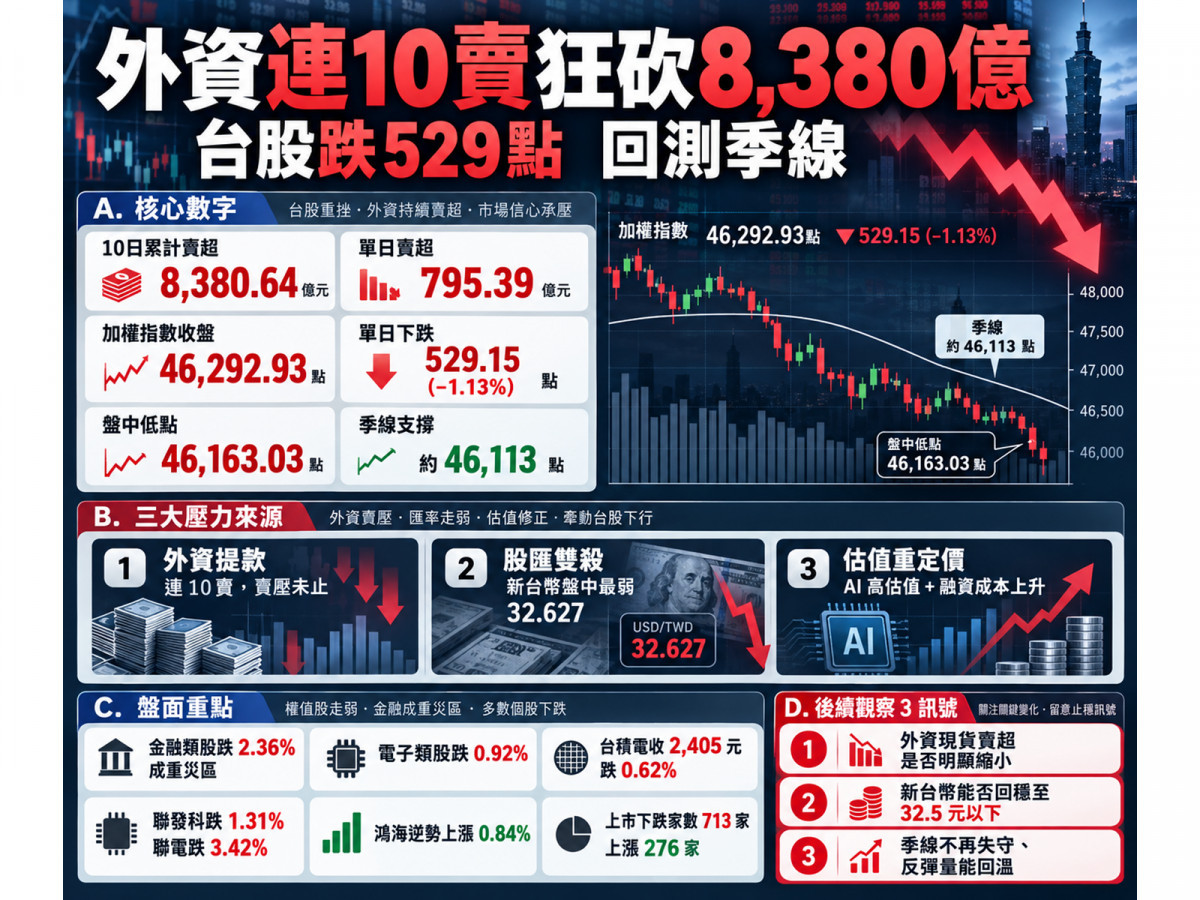
面對國際資金降低台灣資產曝險與新台幣貶破 32.6 元的股匯雙殺壓力,外資於 今(20)日再砍 795.39 億元,創下連續 10 個交易日賣超、累計狂砍 8,380.64 億元的驚人紀錄!
加權指數單日高低震盪約 804 點,終場重挫 529.15 點(跌幅 1.13%)收在 46,292.93 點,盤中最低觸及 46,163.03 點,直逼季線約 46,113 點關鍵支撐!
回顧過去台股波段修正的軌跡,當「基本面尚未反轉、但估值與籌碼遭遇高度壓力」時,資金往往會對各產業進行劇烈的重新定價。
在今日的震盪中,不僅台積電、聯發科(2454)、台達電(2308)、聯電(2303)同步收黑,金融類股更重挫 2.36% 成為重災區,僅鴻海(2317)逆勢收漲 0.84%。
隨著 10 月 21 日台指期結算日逼近,外資期貨淨空單、新台幣匯率與季線保衛戰,將是決定台股能否真正止跌回升的最關鍵風向球!
基本面與資金面背離:台積電展望強勁,外資卻「非砍不可」?
為什麼在龍頭企業獲利動能依舊明確的情況下,台股卻在盤中上演「反彈失敗」、成交值萎縮至 7,586.84 億元?
- 基本面端:先進製程需求仍強,但高估值與融資成本引發重新定價
台積電於 10 月 15 日法說會公布 2026 年第四季美元營收展望達 523 億至 543 億美元、毛利率 65%~67%,證實先進晶片需求依舊強勁。
然而,央行於 10 月 19 日聲明中也點出,國際市場正擔憂 AI 類股估值偏高及 AI 資料中心融資成本上升風險,促使資金先壓縮本益比、重新評估投資回收率。 - 資金面端:三大法人單日賣超 968 億元,投信連 8 買仍無力回天
10 月 20 日三大法人合計賣超擴大至 968.04 億元。
其中外資單日賣超 795.39 億元(連 10 賣累計達 8,380.64 億元,平均每日約賣超 838 億元);
自營商賣超 355.79 億元(其中高達 80.7%、即 287.24 億元來自權證與 ETF 等衍生性商品的避險操作,自行買賣占賣超 68.55 億元)。
反觀投信雖連續 8 個交易日買超,但今日買超金額縮減至 183.15 億元(較前一日減少 47.36 億元),僅相當於外資賣超的約 23%,難以獨力扭轉頹勢。
從盤面表現來看,今日上市股票高達 713 家下跌、僅 276 家上漲,櫃買 OTC 指數也下跌 1.57%。
權值股中台積電收跌 0.62%(跌 15 元收 2,405 元)、聯發科(2454)跌 1.31%、台達電(2308)跌 2.13%、聯電(2303)跌 3.42%,金融類股更下跌 2.36%,跌幅明顯重於電子類股的 0.92%,顯示賣壓已擴散至各類權值與金融標的。
股匯雙殺與期貨迷思:為什麼「新台幣匯率」比 8.9 萬口空單更關鍵?
市場在解讀這波外資大逃殺時,常聚焦於期貨空單與結算陰謀論,但交叉比對官方數據後,有兩大核心真相必須釐清:
- 破解外資 8.9 萬口淨空單迷思(非歷史新高,且含造市對沖):
媒體報導 10 月 20 日外資台指期淨空單為 89,748 口,較 10 月 19 日(91,145 口)減少 1,397 口(若對比 10 月 15 日的 97,582 口與 16 日的 93,675 口,近幾日已收斂 7,834 口或約 8%,顯見 91,145 口並非歷史新高)。
更重要的是,10 月 19 日投信台指期淨多單高達 84,100 口(多為槓桿型 ETF 追蹤指數需求),外資淨空單有相當比例是作為投信多單的造市或套利對手方,不能全數視為方向性看空賭注。
此外,10 月 21 日(週三)雖為台指期結算日,但單日減少 1.53% 空單且現貨賣超擴大,顯示不能單靠期貨小幅回補就認定外資翻多。 - 央行證實外資「真匯出」,股匯負向循環才是最大警報:
新台幣兌美元匯率從 10 月 8 日正式收盤的 31.875 元,一路貶至 10 月 20 日盤中最弱的 32.627 元(午盤 32.616 元),短時間內貶幅約 2.36%。
根據央行公開資料,僅 10 月 12 日至 16 日一週內,外資賣超台股 194.02 億美元,實際淨匯出就高達 179.61 億美元!當台股下跌與台幣貶值同步發生,未避險的美元投資人將承受雙重換算虧損,進而觸發風控機制迫使外資繼續減碼,這才是資金面最需警戒的壓力源。
台股關鍵族群總體檢:誰有基本面護體?誰面臨估值與景氣考驗?
在指數逼近季線(46,113 點)、短線測試 46,100~46,500 點整理假設區間之際,各產業與金融商品的防禦力與風險承受度已出現明顯分化:
AI 與半導體供應鏈:台積電、鴻海具訂單支撐,留意估值修正
- 晶圓代工與 AI 伺服器組裝:
台積電受惠 2 奈米與先進封裝需求,基本面最為穩固,短線主要承受高權值與外資提款壓力;
而今日逆勢收紅的鴻海(2317),以及廣達(2382)、緯創(3231),後續須緊盯雲端大廠 AI 資料中心投資意願與實際伺服器出貨毛利。 - 電源散熱與高階 PCB:
台達電(2308)、奇鋐(3017)、雙鴻(3324)需觀察 AI 基建成本上升對市場評價的影響及液冷、電源訂單動能;
高階 PCB 族群金像電(2368)、台光電(2383)則須留意高估值調整與 AI 平台換代進度。
金融、記憶體與被動元件:富邦金(2881)看債券匯率,南亞科(2408)看報價循環
- 壽險與銀行型金控:
今日金融指數重挫 2.36%,富邦金(2881)、國泰金(2882)需密切追蹤海外債券評價、淨值變化與匯率避險成本;
中信金(2891)、兆豐金(2886)則須觀察海外業務授信、銀行信用成本與淨利差表現,區分究竟是資金調節還是基本面淨值下滑。 - 記憶體與被動元件:
非純 AI 族群不能一概認定基本面無虞,南亞科(2408)、華邦電(2344)仍受 DRAM 報價與庫存供需循環左右;
國巨*(2327)、華新科(2492)則取決於工控、車用與終端消費電子需求的復甦力道。
季線保衛戰鳴槍,緊盯 10 月 21~23 日「外資現貨與匯率」三大止跌訊號!
綜合盤後數據來看,台股目前正處於「外資資金撤出、匯率貶值與高估值調整」的交互壓力期。
雖然盤中低點 46,163 點已極度逼近季線(46,113 點),且今日下跌家數(713 家)較前一日(864 家)略有收斂,但單憑量縮或季線支撐假設,還不足以確認底部已經成立。
接下來可高度鎖定 10 月 21 日至 23 日的關鍵觀察窗:唯有看到 10 月 21 日台指期結算後外資現貨賣超大幅縮小、新台幣兌美元止貶回穩至 32.5 元以下,以及指數測試季線後不再創低且反彈量能回溫,台股才真正具備由短線整理邁向波段回升的堅實條件!
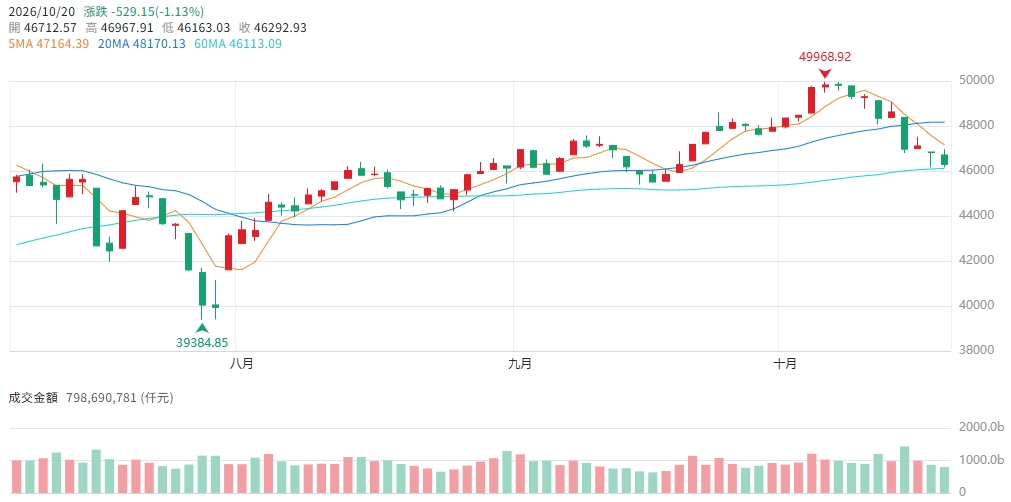
▲圖/CMoney 加權指數 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。